- Il primo blog scritto da un dentista su Economia, Management e Marketing


Vendere lo studio dentistico: il valore dell’impresa e la negoziazione del prezzo
12 Novembre 2026Emendamento Cappellacci: STP obbligatorie e futuro delle società odontoiatriche
L’emendamento Cappellacci propone di riservare alle società tra professionisti l’esercizio societario dell’odontoiatria, imponendo alle Srl già esistenti un adeguamento entro 24 mesi. Una riforma destinata, se approvata, a incidere profondamente sull’organizzazione delle imprese odontoiatriche e sugli equilibri competitivi del settore. L’analisi affronta le motivazioni dichiarate, i vincoli del diritto europeo, il principio di proporzionalità e le possibili conseguenze per professionisti, società e gruppi odontoiatrici.
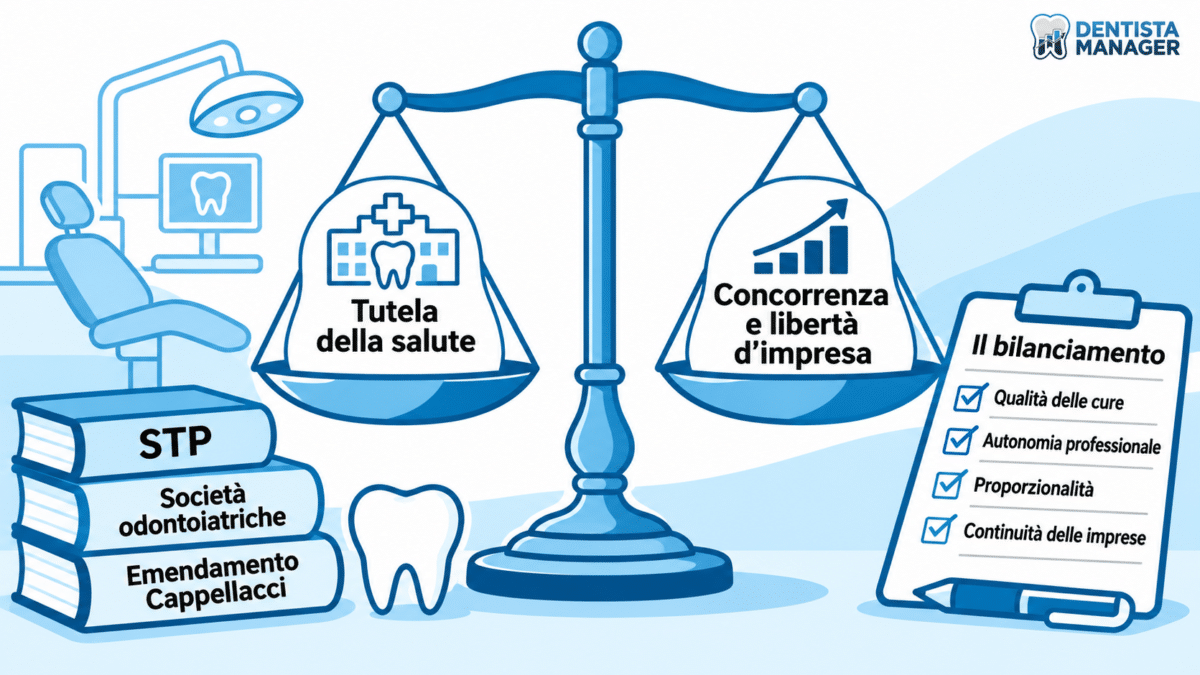
L’emendamento 25.0100, presentato il 3 novembre 2026 dall’onorevole Ugo Cappellacci nell’ambito dell’esame del disegno di legge C. 2365 presso la XII Commissione Affari sociali della Camera dei deputati, propone una modifica di notevole portata alla disciplina dell’esercizio societario dell’odontoiatria.
La disposizione interviene sull’articolo 1, comma 153, della legge 4 agosto 2017, n. 124, sostituendo la previsione che attualmente consente l’esercizio dell’attività odontoiatrica anche alle società operanti nel settore, purché dotate di un direttore sanitario iscritto all’Albo degli odontoiatri e si avvalgano, per l’erogazione delle prestazioni, di professionisti abilitati.
Al suo posto verrebbe introdotto il principio secondo cui l’attività odontoiatrica in forma societaria può essere esercitata esclusivamente attraverso società tra professionisti (STP), disciplinate dall’articolo 10 della legge 12 novembre 2011, n. 183, fatte salve alcune specifiche eccezioni.
Le società odontoiatriche già operanti avrebbero 24 mesi dall’entrata in vigore della nuova disposizione per adeguarsi.
Non si tratterebbe, dunque, di una semplice modifica dei requisiti organizzativi delle strutture sanitarie. La proposta inciderebbe direttamente sulla possibilità di utilizzare le società di capitali ordinarie per l’esercizio dell’attività odontoiatrica, modificando un assetto normativo e imprenditoriale consolidatosi nel corso di diversi decenni, ben prima dell’intervento legislativo del 2017.
La portata dell’emendamento non si esaurisce, peraltro, nell’obbligatorietà delle STP. Il testo introduce ulteriori disposizioni riguardanti la partecipazione contemporanea a più società professionali, il ricorso ai collaboratori esterni e l’esenzione delle strutture afferenti alle STP dall’obbligo del direttore sanitario. Modifiche che, come vedremo, meritano una valutazione autonoma rispetto alla finalità generale dichiarata della riforma.
Le organizzazioni professionali che sostengono l’iniziativa, in particolare FNOMCeO, CAO nazionale e ANDI, richiamano la necessità di rafforzare l’indipendenza clinica, la responsabilità deontologica e la tutela della salute dei cittadini. Si tratta di obiettivi di indiscutibile rilevanza costituzionale, che tuttavia non esauriscono gli interrogativi posti dalla proposta.
L’introduzione di un modello societario obbligatorio solleva infatti questioni che riguardano la libertà di iniziativa economica, il diritto europeo, la proporzionalità delle restrizioni professionali e la tutela delle imprese già legittimamente operanti.
Accanto a queste considerazioni giuridiche emerge un ulteriore profilo, non meno significativo: l’effetto che una simile riforma potrebbe produrre sugli equilibri competitivi del mercato odontoiatrico italiano.
L’esclusione delle società commerciali ordinarie potrebbe comportare una limitazione delle opportunità imprenditoriali degli stessi odontoiatri che hanno scelto di esercitare attraverso una Srl. Contemporaneamente, però, potrebbe ridimensionare la presenza delle imprese controllate da investitori non professionisti, modificando i rapporti competitivi tra studi professionali, società odontoiatriche e grandi gruppi industriali.
Ne deriverebbe una situazione apparentemente paradossale: una restrizione alla libertà organizzativa dei professionisti potrebbe tradursi, almeno per una parte di essi, in un significativo vantaggio competitivo.
L’obiettivo di questa analisi non è sostenere o contrastare l’emendamento Cappellacci, ma esaminarne il contenuto, le motivazioni dichiarate, i presupposti giuridici e le possibili conseguenze, distinguendo gli interessi della professione da quelli generali della collettività.
Una precisazione preliminare è indispensabile: alla data del 13 novembre 2026, l’emendamento costituisce una proposta legislativa e non una disposizione vigente. Le Srl odontoiatriche ordinarie possono pertanto continuare a operare secondo la disciplina attuale e non è iniziato alcun termine di adeguamento.
Fonti documentali
- Camera dei deputati – Emendamento 25.0100 del 3 novembre 2026.
- Legge 4 agosto 2017, n. 124 – Normattiva.
- Legge 12 novembre 2011, n. 183 – Normattiva.
- FNOMCeO – Memoria depositata alla XII Commissione Affari sociali l’11 giugno 2025.
- ANDI – Comunicato del 4 novembre 2026 sulla presentazione dell’emendamento.
Dalla legge 124/2017 all’emendamento Cappellacci: che cosa cambierebbe
Per comprendere la portata dell’emendamento Cappellacci occorre partire dalla disciplina attualmente vigente, contenuta nell’articolo 1, comma 153, della legge 4 agosto 2017, n. 124, nota come legge annuale per il mercato e la concorrenza.
La disposizione riconosce la possibilità di esercitare l’attività odontoiatrica attraverso società operanti nel settore, a condizione che siano rispettati specifici requisiti professionali e organizzativi. In particolare, le prestazioni devono essere erogate da soggetti abilitati all’esercizio della professione odontoiatrica e la società deve dotarsi di un direttore sanitario iscritto all’Albo degli odontoiatri.
La legge del 2017 non ha introdotto per la prima volta le società commerciali nel settore odontoiatrico. Ha piuttosto disciplinato espressamente una realtà imprenditoriale già presente, definendo alcuni requisiti nazionali per l’esercizio dell’attività.
È importante sottolineare che la disciplina vigente non rende obbligatoria la partecipazione di odontoiatri al capitale sociale. Una Srl odontoiatrica può pertanto essere controllata interamente da professionisti, da loro familiari, da società di investimento oppure da altri soggetti, purché siano rispettate le condizioni previste dalla normativa sanitaria.
L’emendamento 25.0100, presentato il 3 novembre 2026 dal presidente e relatore della XII Commissione Affari sociali della Camera, Ugo Cappellacci, propone di modificare radicalmente questa impostazione.
Il testo interviene sul secondo periodo del comma 153, sostituendolo con una nuova disciplina che riserva l’esercizio societario dell’odontoiatria alle società tra professionisti, introducendo contemporaneamente alcune modifiche alle regole applicabili a queste ultime.
L’obbligatorietà della società tra professionisti
La modifica principale consiste nel prevedere che l’esercizio dell’attività odontoiatrica in forma societaria sia consentito esclusivamente attraverso società tra professionisti iscritte secondo la disciplina dell’articolo 10 della legge 12 novembre 2011, n. 183.
La STP diventerebbe quindi il modello societario ordinario e obbligatorio per l’esercizio dell’odontoiatria.
Questo non significa che sarebbe vietato utilizzare la forma giuridica della Srl. Una STP può infatti essere costituita anche come società a responsabilità limitata. La differenza consiste nel fatto che tale Srl dovrebbe rispettare i requisiti propri delle società tra professionisti, compresi quelli relativi alla composizione della compagine sociale, ai diritti di voto e all’esercizio dell’attività professionale.
La distinzione è essenziale: l’emendamento non eliminerebbe le Srl odontoiatriche in quanto società di capitali, ma impedirebbe di esercitare l’attività odontoiatrica attraverso Srl ordinarie prive della qualificazione e dei requisiti di STP.
La proposta contempla alcune eccezioni per società titolari di attività afferenti a istituti di ricovero, di ricerca e didattica istituzionale e a istituzioni universitarie accreditati al Servizio sanitario nazionale, secondo la formulazione contenuta nel testo. L’esatta delimitazione di tali eccezioni richiederebbe attenzione in sede applicativa.
La partecipazione contemporanea a più STP
L’emendamento interviene anche su un vincolo previsto dalla disciplina generale delle società tra professionisti.
L’articolo 10, comma 6, della legge 183/2011 stabilisce l’incompatibilità della partecipazione di un socio a più società tra professionisti.
La proposta esclude espressamente l’applicazione di tale incompatibilità alle STP mediche e odontoiatriche.
Ne deriverebbe la possibilità per uno stesso soggetto, nel rispetto degli altri requisiti di legge, di partecipare contemporaneamente a più società professionali operanti in questi settori.
Si tratta di una modifica significativa sul piano dell’organizzazione societaria, perché consentirebbe di realizzare assetti partecipativi e aggregazioni oggi condizionati da tale incompatibilità.
Il ricorso a collaboratori esterni
Un’altra disposizione stabilisce espressamente che allo svolgimento dell’attività dei soci professionisti possano cooperare collaboratori appartenenti sia alla categoria dei lavoratori dipendenti sia a quella dei lavoratori autonomi esterni. (Si veda in questo senso l’articolo su Ausiliari e Sostituti nelle StP).
Il riferimento è importante soprattutto per le organizzazioni odontoiatriche nelle quali l’attività clinica viene svolta da numerosi professionisti, non necessariamente soci della società.
La disposizione non deve tuttavia essere interpretata come se l’attuale normativa vietasse in assoluto alle STP di avvalersi di collaboratori non soci. La disciplina vigente già contempla il ricorso a collaboratori e ausiliari, nel rispetto delle condizioni applicabili.
La nuova formulazione sembra piuttosto voler rendere esplicita la compatibilità del modello STP con organizzazioni professionali nelle quali operano dipendenti e collaboratori autonomi esterni.
L’esenzione dall’obbligo del direttore sanitario
Un’ulteriore modifica riguarda la direzione sanitaria.
L’emendamento stabilisce che le strutture afferenti alle società tra professionisti non necessitino di un direttore sanitario.
Si tratta di una previsione particolarmente significativa, perché l’attuale disciplina delle società odontoiatriche ordinarie attribuisce alla direzione sanitaria una funzione espressamente prevista dalla legge.
La disposizione proposta non chiarisce, tuttavia, come l’esenzione si coordini con le discipline regionali in materia di autorizzazione e organizzazione delle strutture sanitarie, né individua espressamente un diverso soggetto al quale attribuire tutte le funzioni eventualmente richieste dalla normativa applicabile.
La questione meriterà quindi un approfondimento specifico, anche considerando che la responsabilità professionale dei singoli odontoiatri e la responsabilità organizzativa della struttura non coincidono necessariamente.
Ventiquattro mesi per le società già esistenti
Infine, l’emendamento prevede che le società odontoiatriche già in esercizio debbano adeguare la propria forma societaria entro 24 mesi dall’entrata in vigore della nuova disposizione.
Il termine decorrerebbe dunque dall’eventuale entrata in vigore della legge, non dalla presentazione dell’emendamento e neppure dalla sua eventuale approvazione in Commissione.
La previsione coinvolgerebbe tutte le società odontoiatriche ordinarie che non possiedano già i requisiti delle STP, indipendentemente dalla loro dimensione economica e dalla composizione della compagine sociale.
Anche una Srl interamente posseduta da odontoiatri, se non qualificata come STP, dovrebbe verificare la necessità di adeguarsi alla nuova disciplina.
L’emendamento, nella formulazione esaminata, non disciplina analiticamente le modalità dell’adeguamento, i suoi effetti sulle autorizzazioni sanitarie e le conseguenze delle eventuali incompatibilità tra gli assetti proprietari esistenti e i requisiti delle STP.
Questi aspetti assumerebbero particolare importanza per le società già operanti, che potrebbero trovarsi a dover modificare statuti, partecipazioni, organi societari e rapporti contrattuali.
Nel loro insieme, le disposizioni delineano quindi un intervento articolato: da un lato viene introdotto l’obbligo di utilizzare il modello STP; dall’altro, alcune regole di tale modello vengono modificate o chiarite, rendendolo più flessibile sotto determinati profili organizzativi.
Per comprendere gli effetti concreti della proposta occorre allora esaminare più da vicino che cosa distingua una STP da una Srl odontoiatrica ordinaria.
Fonti normative e parlamentari
- Camera dei deputati – Testo ufficiale dell’emendamento 25.0100, 3 novembre 2026.
- Legge 4 agosto 2017, n. 124, articolo 1, comma 153 – Normattiva.
- Legge 12 novembre 2011, n. 183, articolo 10 – Normattiva.
- Decreto del Ministro della giustizia 8 febbraio 2013, n. 34 – Regolamento sulle società tra professionisti.
La STP non è una Srl ordinaria con un’iscrizione aggiuntiva
Una delle possibili conseguenze dell’emendamento Cappellacci è che molti odontoiatri potrebbero essere indotti a considerare il passaggio dalla Srl ordinaria alla STP come un adempimento prevalentemente formale. In realtà, le differenze tra i due modelli riguardano aspetti essenziali della struttura societaria, della distribuzione del potere decisionale e delle possibilità di organizzazione dell’impresa.
Occorre anzitutto chiarire che la STP non costituisce una forma societaria autonoma, alternativa a quelle previste dal Codice civile. L’articolo 10 della legge 12 novembre 2011, n. 183 consente infatti di costituire società tra professionisti utilizzando i modelli societari ordinari, comprese le società a responsabilità limitata.
Una STP può quindi essere una Srl a tutti gli effetti, soggetta alle regole civilistiche proprie di tale forma societaria. Ciò che la distingue da una Srl ordinaria è l’applicazione di una disciplina speciale, destinata a garantire il ruolo prevalente dei professionisti nell’esercizio dell’attività.
Questa distinzione è fondamentale per comprendere la portata della proposta legislativa: non si tratterebbe di abbandonare necessariamente la forma della società di capitali, ma di assoggettarla a vincoli ulteriori, che possono incidere profondamente sugli assetti proprietari e organizzativi.
La composizione della società e il controllo dei professionisti
La differenza più significativa riguarda la partecipazione dei professionisti alla società.
Nella Srl odontoiatrica ordinaria, la legge non impone che il capitale sociale appartenga, in tutto o in parte, a odontoiatri. La società può essere partecipata da professionisti, familiari, investitori o altre società, secondo le regole generali del diritto societario.
La disciplina delle STP è invece costruita intorno alla presenza qualificata dei soci professionisti.
L’articolo 10, comma 4, lettera b), della legge 183/2011 richiede che il numero dei soci professionisti e la partecipazione al capitale sociale dei professionisti siano tali da determinare una maggioranza di due terzi nelle deliberazioni o decisioni dei soci.
La disposizione non deve essere semplificata affermando che i professionisti debbano necessariamente possedere almeno due terzi del capitale sociale. Il dato giuridicamente rilevante è la maggioranza qualificata richiesta dalla norma, da verificare considerando congiuntamente la composizione della compagine sociale, la partecipazione al capitale e i diritti che ne derivano.
Ne consegue che la compatibilità di una determinata struttura societaria con il modello STP deve essere valutata concretamente, esaminando lo statuto, la distribuzione delle partecipazioni e le regole di voto.
La presenza di soci non professionisti resta possibile, ma non può compromettere la maggioranza professionale richiesta dalla legge.
Il principio ispiratore è riconoscibile: assicurare che le decisioni societarie non siano sottratte alla componente professionale, anche quando nella società siano presenti investitori di capitale.
La governance e il rapporto tra proprietà e gestione
Nelle società di capitali ordinarie, la proprietà e l’amministrazione possono essere separate. Una Srl odontoiatrica può essere interamente posseduta da soggetti non odontoiatri, mentre l’attività clinica viene affidata a professionisti abilitati e la responsabilità sanitaria è esercitata secondo le disposizioni applicabili.
Il modello STP introduce un diverso equilibrio, attribuendo alla componente professionale una posizione qualificata nelle decisioni dei soci.
Questo non significa, tuttavia, che ogni decisione gestionale debba necessariamente essere assunta da un odontoiatra, né che la legge imponga in via generale la coincidenza tra soci professionisti e amministratori.
Occorre distinguere il controllo esercitato attraverso le deliberazioni dei soci dalla gestione affidata agli amministratori e dall’autonomia professionale che deve caratterizzare l’esecuzione delle prestazioni sanitarie.
Si tratta di tre piani differenti, che possono interagire ma non devono essere confusi.
La STP intende rafforzare il ruolo dei professionisti nella struttura societaria. Non elimina, però, la necessità di disciplinare correttamente i rapporti tra soci, amministratori, professionisti incaricati delle prestazioni e responsabili dell’organizzazione sanitaria.
Le holding e le partecipazioni societarie
Un altro aspetto particolarmente rilevante riguarda le società odontoiatriche inserite in gruppi societari.
Nell’attuale disciplina, una Srl odontoiatrica può essere controllata da una holding, anche quando quest’ultima svolga esclusivamente attività di partecipazione e coordinamento societario.
Questo assetto può rispondere a esigenze legittime di organizzazione patrimoniale, pianificazione degli investimenti, separazione dei rischi e gestione delle partecipazioni.
L’introduzione dell’obbligo di STP renderebbe necessario verificare la compatibilità di tali strutture con i requisiti della legge 183/2011.
Il problema non riguarda soltanto le holding riconducibili a investitori finanziari. Può interessare anche società controllate indirettamente dagli stessi odontoiatri attraverso veicoli societari personali o familiari.
La circostanza che il titolare economico ultimo di una holding sia un odontoiatra non equivale automaticamente alla partecipazione diretta di un socio professionista nella STP.
Sarebbe quindi necessario valutare come la partecipazione della holding debba essere qualificata, quali diritti possa esercitare e se la restante compagine sociale assicuri la maggioranza professionale richiesta.
Non sarebbe corretto affermare che l’emendamento vieterebbe qualsiasi struttura di gruppo. È però ragionevole prevedere che alcune configurazioni oggi ammesse possano richiedere modifiche significative.
Le società familiari e le Srl controllate dagli odontoiatri
Le conseguenze della proposta non riguarderebbero esclusivamente le grandi catene odontoiatriche o le imprese controllate da fondi di investimento.
Anche numerose Srl di dimensioni contenute, costituite da odontoiatri per organizzare la propria attività, potrebbero essere interessate dall’obbligo di adeguamento.
Si pensi a una società interamente posseduta da un odontoiatra, nella quale operino anche altri professionisti, oppure a una Srl partecipata dall’odontoiatra insieme al coniuge o ai figli non iscritti all’Albo.
Nel primo caso, la struttura proprietaria potrebbe già risultare sostanzialmente compatibile con la prevalenza professionale, ma resterebbe necessario verificare e realizzare gli ulteriori requisiti della STP, compresi quelli statutari e ordinistici.
Nel secondo caso, l’adeguamento potrebbe incidere anche sulla distribuzione dei diritti sociali e sugli equilibri patrimoniali della famiglia.
La trasformazione del modello societario, pertanto, non sarebbe necessariamente un’operazione neutrale. Potrebbe richiedere modifiche statutarie, trasferimenti di partecipazioni, ridefinizione dei diritti di voto e una revisione dell’organizzazione complessiva.
L’iscrizione all’Ordine e la responsabilità deontologica
La STP è soggetta a un regime di iscrizione professionale disciplinato dalla legge 183/2011 e dal D.M. 8 febbraio 2013, n. 34.
L’iscrizione nella sezione speciale dell’Albo professionale comporta l’assoggettamento della società al relativo sistema disciplinare, secondo le disposizioni applicabili.
È una differenza importante rispetto alla società odontoiatrica ordinaria, nella quale la responsabilità deontologica riguarda i singoli professionisti, mentre la società è sottoposta alle norme che disciplinano l’attività sanitaria e l’esercizio dell’impresa.
Il modello STP consente dunque di estendere la rilevanza ordinistica anche all’organizzazione societaria in quanto tale.
Questo elemento rappresenta uno degli argomenti utilizzati dagli organismi professionali a sostegno dell’obbligatorietà delle STP, come emerge anche dalla memoria FNOMCeO depositata alla Camera l’11 giugno 2025.
Resta tuttavia distinta la questione, che esamineremo successivamente, se tale estensione del controllo ordinistico rappresenti una garanzia sanitaria così rilevante da giustificare l’esclusione delle altre forme societarie.
In definitiva, il passaggio dalla Srl ordinaria alla STP non può essere considerato una semplice modifica della denominazione sociale o un’iscrizione aggiuntiva presso l’Ordine.
La STP è un modello che modifica il rapporto tra capitale, controllo societario ed esercizio della professione. Ed è proprio questa diversa distribuzione del potere all’interno della società a costituire uno degli elementi centrali della riforma proposta.
Fonti normative e documentali
- Legge 12 novembre 2011, n. 183, articolo 10 – Disciplina delle società tra professionisti.
- D.M. 8 febbraio 2013, n. 34 – Regolamento sulle società tra professionisti.
- Legge 4 agosto 2017, n. 124, articolo 1, comma 153 – Esercizio societario dell’odontoiatria.
- FNOMCeO – Memoria depositata alla Camera l’11 giugno 2025.
Le società odontoiatriche esistenti e il problema dell’adeguamento
Uno degli aspetti più delicati dell’emendamento Cappellacci riguarda le società odontoiatriche che già operano legittimamente sul mercato.
La proposta non si limita infatti a stabilire nuove condizioni per le società che verranno costituite in futuro. Prevede che anche quelle già esistenti debbano adeguare la propria forma societaria entro 24 mesi dall’entrata in vigore della nuova disposizione.
La scelta ha conseguenze rilevanti. Un conto è introdurre nuovi requisiti per chi intenda avviare un’attività economica; altro è imporre la revisione di assetti societari, patrimoniali e organizzativi costituiti nel rispetto della normativa precedentemente vigente.
È opportuno precisare che l’ordinamento non riconosce alle imprese un diritto assoluto all’immutabilità della disciplina applicabile. Il legislatore può modificare le condizioni per l’esercizio di un’attività economica, anche incidendo su situazioni preesistenti, purché rispetti i limiti costituzionali ed europei.
La tutela dell’affidamento, la ragionevolezza della disciplina transitoria e la proporzionalità degli obblighi imposti costituiscono elementi essenziali per valutare le conseguenze della riforma sulle società già operanti.
L’adeguamento non coincide necessariamente con una trasformazione societaria
L’emendamento utilizza l’espressione «adeguamento della loro forma societaria», senza specificare attraverso quali operazioni tale risultato debba essere raggiunto.
La formulazione lascia aperte diverse possibilità, che dipendono soprattutto dalle caratteristiche della società interessata.
Una Srl ordinaria interamente partecipata da odontoiatri potrebbe, in determinate condizioni, acquisire la qualificazione di STP attraverso modifiche statutarie, l’adeguamento dell’oggetto sociale e gli adempimenti di iscrizione previsti dalla disciplina professionale.
Non sarebbe quindi necessariamente richiesta una trasformazione societaria in senso tecnico, poiché la società potrebbe conservare la forma giuridica di Srl.
Diversa sarebbe la posizione di una società nella quale i soci professionisti non dispongano della maggioranza richiesta dalla legge 183/2011.
In questo caso potrebbe rendersi necessario modificare la distribuzione delle partecipazioni o dei diritti di voto, intervenire sulla composizione della compagine sociale oppure riorganizzare la struttura proprietaria.
Per alcune società l’adeguamento potrebbe risultare relativamente semplice; per altre potrebbe assumere le caratteristiche di una vera e propria operazione di ristrutturazione societaria.
Questa differenza è particolarmente importante perché l’emendamento prevede un termine uniforme, senza distinguere tra imprese di piccole dimensioni, società familiari, gruppi articolati e organizzazioni partecipate da investitori.
Le conseguenze patrimoniali e fiscali
Le operazioni necessarie per adeguare una società ai requisiti delle STP potrebbero produrre effetti patrimoniali e fiscali differenti a seconda della struttura di partenza.
La modifica dello statuto e l’assunzione della qualificazione di STP da parte di una Srl che conserva la propria identità giuridica costituiscono una situazione diversa dalla cessione di partecipazioni, dal conferimento di quote o dalla riorganizzazione di un gruppo societario.
Nel secondo caso potrebbero emergere questioni relative alla valorizzazione delle partecipazioni, alla tassazione delle eventuali plusvalenze, ai rapporti finanziari tra società e soci e alla continuità degli assetti patrimoniali.
Non sarebbe corretto sostenere che l’emendamento determini automaticamente un aggravio fiscale per tutte le società interessate. Allo stesso modo, non si può presumere che qualsiasi operazione di adeguamento risulti fiscalmente neutrale.
Le conseguenze dipenderebbero dalle operazioni concretamente necessarie e dalle disposizioni tributarie applicabili.
Il problema assume particolare rilievo per le società odontoiatriche inserite in holding o gruppi societari, nei quali la modifica della partecipazione nella società operativa potrebbe incidere su una struttura organizzativa e patrimoniale più ampia.
L’emendamento, nella formulazione presentata, non contiene una disciplina fiscale specifica per agevolare le operazioni necessarie all’adeguamento.
Le autorizzazioni sanitarie e la continuità dell’attività
Un ulteriore profilo riguarda le autorizzazioni necessarie per l’esercizio dell’attività odontoiatrica.
Le strutture sanitarie operano nell’ambito di discipline nazionali e regionali che possono prevedere requisiti differenti in relazione alla tipologia della struttura, alla titolarità dell’attività e alle modalità di esercizio.
L’adeguamento di una Srl ordinaria alla disciplina delle STP potrebbe quindi richiedere verifiche anche sul piano amministrativo.
Se la società conserva la propria identità giuridica, non è possibile affermare in termini generali che l’autorizzazione sanitaria debba necessariamente essere rilasciata nuovamente.
Occorre tuttavia verificare se le modifiche intervenute richiedano comunicazioni, aggiornamenti o altri adempimenti secondo la disciplina regionale applicabile.
La situazione potrebbe essere più complessa quando l’adeguamento comporti il trasferimento dell’attività a un soggetto giuridico differente. In tali ipotesi potrebbero assumere rilievo le regole sui subentri, sulle variazioni di titolarità e sulla continuità delle autorizzazioni.
Anche l’esenzione dal direttore sanitario prevista dall’emendamento per le strutture afferenti alle STP richiederebbe un coordinamento con la normativa sanitaria regionale.
Una riforma che imponga modifiche societarie a strutture già operative dovrebbe evitare, per quanto possibile, che l’adempimento di un nuovo obbligo produca incertezze sulla continuità dell’attività sanitaria.
Gli investimenti e gli impegni assunti dalle imprese
Le società odontoiatriche non sono soltanto contenitori giuridici attraverso i quali vengono erogate prestazioni professionali.
Sono anche organizzazioni economiche che assumono personale, stipulano contratti di locazione, acquistano apparecchiature, contraggono finanziamenti e realizzano investimenti destinati a produrre risultati nel medio e lungo periodo.
La scelta della forma societaria e della struttura proprietaria può incidere sulla possibilità di raccogliere capitali, ottenere finanziamenti e programmare operazioni di crescita.
Per le società nelle quali il capitale non professionale svolge un ruolo significativo, la riorganizzazione potrebbe richiedere la revisione di accordi tra soci, contratti di investimento e piani industriali già avviati.
Non si tratta di sostenere che ogni investimento debba essere protetto da qualsiasi successiva modifica normativa. Si tratta piuttosto di riconoscere che il cambiamento delle regole può incidere su decisioni economiche assunte legittimamente in precedenza.
L’obbligo di adeguamento potrebbe quindi avere effetti economici e patrimoniali che vanno ben oltre il costo immediato delle modifiche statutarie.
Questi effetti costituiscono elementi concreti da considerare nella valutazione complessiva della riforma.
Il termine di 24 mesi è sufficiente?
La previsione di un periodo transitorio rappresenta un elemento di attenzione verso le società già operanti.
L’emendamento non imporrebbe infatti un adeguamento immediato, ma concederebbe due anni dall’entrata in vigore della nuova disposizione.
La sufficienza di questo termine, tuttavia, non può essere valutata soltanto in astratto.
Per una società interamente posseduta da professionisti, che debba prevalentemente adeguare lo statuto e procedere alle iscrizioni richieste, 24 mesi potrebbero rappresentare un periodo ampiamente utilizzabile.
Per un gruppo societario articolato, nel quale siano presenti investitori, holding, finanziamenti e partecipazioni incrociate, il medesimo termine potrebbe comportare difficoltà sensibilmente maggiori.
Inoltre, la durata del periodo transitorio non risolve automaticamente le questioni economiche derivanti dall’obbligo di modificare la struttura proprietaria.
Concedere tempo per eseguire un’operazione non equivale necessariamente a renderla semplice, economicamente sostenibile o priva di conseguenze.
Il problema dell’affidamento nelle scelte imprenditoriali
A giudizio di chi scrive, il tema più significativo non riguarda tanto il numero dei mesi concessi per l’adeguamento, quanto il rapporto tra la nuova disciplina e le scelte imprenditoriali compiute nel rispetto delle regole precedenti.
L’ordinamento ha consentito l’esercizio societario dell’odontoiatria attraverso società commerciali ordinarie, assoggettandole a specifici requisiti professionali e sanitari.
Su questa base sono state costituite imprese, effettuati investimenti e sviluppati modelli organizzativi anche complessi.
Una successiva scelta legislativa può certamente modificare tale assetto. Ma quanto più profonda è l’incidenza sulle situazioni esistenti, tanto maggiore appare l’esigenza di chiarire le ragioni dell’intervento e di valutarne attentamente le conseguenze.
La questione non è riconoscere alle società odontoiatriche un diritto a conservare indefinitamente le regole attuali, ma comprendere se l’interesse pubblico perseguito dalla riforma richieda effettivamente di imporre una riorganizzazione generalizzata anche alle imprese che già operano nel rispetto della normativa sanitaria.
È una domanda che riconduce inevitabilmente all’argomento centrale utilizzato a sostegno dell’emendamento: la tutela della salute dei cittadini.
Prima di valutarne la consistenza giuridica, occorre quindi esaminare come questa finalità sia stata presentata e motivata dagli organismi professionali che sostengono la proposta.
Fonti normative e documentali
- Camera dei deputati – Emendamento 25.0100 del 3 novembre 2026.
- Legge 12 novembre 2011, n. 183, articolo 10 – Società tra professionisti.
- D.M. 8 febbraio 2013, n. 34 – Regolamento sulle società tra professionisti.
- Legge 4 agosto 2017, n. 124, articolo 1, comma 153 – Esercizio societario dell’odontoiatria.
- Costituzione italiana, articoli 3 e 41 – Senato della Repubblica.
La tutela della salute come fondamento dichiarato della riforma
Per comprendere le ragioni dell’emendamento Cappellacci non è sufficiente esaminarne il contenuto normativo. Occorre ricostruire anche il percorso attraverso il quale è maturata la proposta e, soprattutto, le motivazioni espresse dagli organismi professionali che ne hanno sostenuto l’introduzione.
Il riferimento alla tutela della salute non rappresenta infatti una giustificazione formulata soltanto dopo la presentazione dell’emendamento del 3 novembre 2026. Esiste una documentazione precedente, depositata anche in sede parlamentare, nella quale viene espressamente richiesta l’adozione obbligatoria del modello STP per l’esercizio societario dell’odontoiatria.
Il presupposto generale è che l’attività sanitaria, pur potendo essere organizzata attraverso un’impresa, debba conservare una specificità rispetto alle comuni attività commerciali. Le decisioni cliniche dovrebbero rimanere indipendenti dalle esigenze economiche dell’organizzazione e l’interesse del paziente dovrebbe prevalere su eventuali obiettivi imprenditoriali incompatibili con l’appropriatezza delle cure.
La motivazione centrale della proposta è dunque rafforzare il controllo professionale sull’organizzazione societaria, nella convinzione che ciò possa offrire maggiori garanzie di tutela della salute.
È una tesi che merita di essere esaminata nel suo effettivo contenuto, senza attribuirle automaticamente né una validità indiscutibile né una finalità meramente corporativa.
La memoria FNOMCeO dell’11 giugno 2025: una proposta precedente all’emendamento
Un documento particolarmente significativo è la memoria depositata dalla FNOMCeO presso la XII Commissione Affari sociali della Camera l’11 giugno 2025, nell’ambito dell’esame del disegno di legge C. 2365.
Alle pagine 11 e 12 del documento PDF, la Federazione affronta espressamente il tema dell’esercizio societario dell’odontoiatria, sostenendo che esso dovrebbe essere riservato alle società tra professionisti iscritte all’Albo, ai sensi dell’articolo 10 della legge 183/2011.
La motivazione è articolata. La FNOMCeO richiama la necessità di assoggettare l’organizzazione societaria al sistema ordinistico e alle regole deontologiche, evitando che l’erogazione delle prestazioni odontoiatriche venga subordinata a logiche esclusivamente commerciali.
La memoria collega questa esigenza all’articolo 32 della Costituzione, che riconosce la salute come diritto fondamentale dell’individuo e interesse della collettività. Sostiene inoltre che il modello STP consentirebbe di contemperare l’efficienza economica e lo sviluppo della concorrenza con l’affidamento del paziente e la particolare delicatezza delle prestazioni sanitarie.
La posizione della Federazione è quindi anteriore di oltre un anno alla presentazione dell’emendamento Cappellacci e permette di individuare una linea di indirizzo professionale già definita.
La memoria FNOMCeO costituisce una fonte documentale diretta della richiesta di riservare l’odontoiatria societaria alle STP, ma non equivale, di per sé, a una valutazione legislativa della necessità e della proporzionalità di tale scelta.
La distinzione è importante. Un organismo istituzionale può formulare una proposta normativa e illustrarne le ragioni; spetta poi al legislatore valutarne il fondamento, gli effetti e la compatibilità con l’insieme delle norme applicabili.
La posizione della CAO nazionale: autonomia clinica e responsabilità della società
La Commissione Albo Odontoiatri nazionale ha espresso una posizione coerente con quella della FNOMCeO.
In una comunicazione ufficiale pubblicata sul portale della Federazione, il presidente della CAO nazionale, Andrea Senna, ha sostenuto la necessità di ricondurre l’esercizio societario dell’odontoiatria al modello STP, per garantire l’autonomia delle decisioni cliniche, la responsabilità deontologica e la tutela dei cittadini.
La posizione contiene un argomento che merita particolare attenzione.
Secondo la CAO, non sarebbe sufficiente assicurare che la prestazione venga materialmente eseguita da un odontoiatra abilitato. Occorrerebbe anche che l’organizzazione societaria rispondesse delle proprie scelte, soprattutto quando queste possano interferire con l’indipendenza del professionista.
La STP viene quindi proposta non soltanto come società controllata dai professionisti, ma anche come soggetto direttamente inserito nel sistema di vigilanza e responsabilità disciplinare dell’Ordine.
Questa impostazione consente di comprendere perché la CAO abbia espresso riserve verso soluzioni alternative fondate sulla semplice annotazione delle società odontoiatriche presso l’Albo. Secondo la posizione dichiarata, tale annotazione non garantirebbe necessariamente poteri disciplinari equivalenti a quelli esercitabili nei confronti delle STP.
Il nucleo dell’argomentazione della CAO non riguarda soltanto la proprietà della società, ma la possibilità di assoggettare direttamente l’organizzazione societaria alla responsabilità deontologica.
È una distinzione rilevante, perché permette di individuare con maggiore precisione la garanzia aggiuntiva che i sostenitori della riforma intendono introdurre rispetto alla disciplina delle Srl odontoiatriche ordinarie.
La posizione di ANDI: tutela del paziente e continuità delle cure
Anche ANDI ha sostenuto espressamente la riconduzione dell’odontoiatria societaria al modello STP.
Nel comunicato ufficiale del 4 novembre 2026, l’associazione riferisce che la formulazione dell’emendamento Cappellacci recepisce integralmente le richieste avanzate attraverso l’interlocuzione con il Ministero della Salute e gli organismi parlamentari.
La dichiarazione è significativa perché documenta il contributo dell’associazione alla definizione della proposta, senza che ciò comporti, naturalmente, alcuna anomalia: il confronto tra organizzazioni rappresentative e istituzioni legislative costituisce una componente ordinaria del processo di formazione delle norme.
Sul piano delle motivazioni, ANDI richiama la tutela dei pazienti e la continuità delle cure, facendo riferimento alle conseguenze delle chiusure improvvise di alcune strutture odontoiatriche commerciali.
L’argomento introduce un profilo diverso, benché collegato a quello dell’indipendenza clinica.
La tutela del paziente non riguarda infatti soltanto la correttezza delle singole decisioni terapeutiche. Comprende anche la possibilità di completare i trattamenti programmati, ricevere assistenza in caso di complicanze e mantenere un rapporto di cura sufficientemente stabile.
Questi aspetti assumono particolare importanza nell’odontoiatria, dove numerosi trattamenti si sviluppano attraverso percorsi terapeutici prolungati e possono comportare anticipazioni economiche da parte dei pazienti.
La continuità delle cure rappresenta un interesse sanitario concreto; resta tuttavia da verificare se l’obbligatorietà della STP costituisca uno strumento effettivamente idoneo a proteggerlo meglio rispetto ad altre misure organizzative, patrimoniali o di vigilanza.
La questione richiederebbe, tra l’altro, di distinguere i rischi connessi alla forma societaria da quelli derivanti dalla gestione economica e finanziaria della singola impresa.
Una STP può infatti incontrare difficoltà economiche come qualsiasi altra organizzazione, mentre una Srl ordinaria può presentare assetti patrimoniali e gestionali solidi. La qualificazione societaria, considerata isolatamente, non consente di formulare conclusioni definitive sulla continuità aziendale.
Il contributo di AIO e il confronto tra le diverse organizzazioni professionali
Nel dibattito sulla disciplina dell’odontoiatria societaria è intervenuta anche AIO, sostenendo l’esigenza di rafforzare il ruolo dei professionisti e di superare alcune criticità applicative del modello STP.
La sua posizione merita di essere considerata perché permette di cogliere un ulteriore aspetto della discussione: l’esigenza di conciliare la responsabilità professionale con modelli organizzativi capaci di operare efficacemente nel mercato odontoiatrico contemporaneo.
L’adesione al principio della centralità del professionista non esclude, infatti, la necessità di affrontare le difficoltà che possono derivare da una disciplina societaria particolarmente vincolante.
Questo profilo diventerà rilevante nell’esame delle disposizioni accessorie dell’emendamento, che non si limitano a imporre la STP, ma intervengono contemporaneamente su alcuni dei suoi vincoli organizzativi.
Il dibattito professionale mostra dunque una convergenza sull’esigenza di tutelare l’autonomia clinica, accompagnata dalla ricerca di soluzioni organizzative che rendano concretamente praticabile il modello societario prescelto.
Tale convergenza non elimina, naturalmente, la necessità di valutare separatamente le ragioni e gli effetti delle singole disposizioni legislative.
Le motivazioni degli organismi professionali e quelle del legislatore
La documentazione esaminata consente di affermare che la proposta di rendere obbligatorio il modello STP non nasce priva di una motivazione dichiarata.
FNOMCeO, CAO nazionale e ANDI hanno formulato argomenti riconducibili alla tutela della salute, all’indipendenza professionale, alla responsabilità deontologica e alla continuità delle cure.
Si tratta di interessi rilevanti, che non possono essere liquidati come semplici esigenze di protezione economica della categoria.
Occorre tuttavia distinguere la legittimità degli obiettivi dalla capacità delle misure proposte di conseguirli.
L’articolo 32 della Costituzione attribuisce alla salute una posizione di particolare rilievo nell’ordinamento. Il richiamo a tale disposizione non rende però automaticamente necessaria qualsiasi restrizione introdotta in suo nome.
Una valutazione completa richiede di comprendere quali rischi concreti siano presenti nella disciplina vigente, quali garanzie ulteriori vengano introdotte e perché gli strumenti già disponibili non sarebbero sufficienti.
Inoltre, le memorie e i comunicati delle organizzazioni professionali non devono essere confusi con la documentazione legislativa che dovrebbe accompagnare l’eventuale approvazione della riforma.
A giudizio di chi scrive, questa distinzione è essenziale per mantenere il confronto su un piano propriamente giuridico, senza trasformarlo in una contrapposizione tra sostenitori e oppositori delle società odontoiatriche commerciali.
La tutela della salute è un obiettivo che può giustificare anche restrizioni significative alla libertà d’impresa; ciò che richiede un esame autonomo è il rapporto concreto tra tale obiettivo e l’obbligo di adottare esclusivamente il modello STP.
È precisamente da questo interrogativo che deve partire l’analisi successiva: quali maggiori garanzie riceverebbe effettivamente il cittadino dal fatto che la struttura odontoiatrica alla quale si rivolge sia una STP anziché una Srl ordinaria?
Fonti documentali:
- FNOMCeO – Memoria depositata alla XII Commissione Affari sociali della Camera, 11 giugno 2025, pagine 11–12 del PDF.
- FNOMCeO e CAO nazionale – La salute dei pazienti prima delle logiche commerciali.
- ANDI – Comunicato del 4 novembre 2026 sull’emendamento STP.
- Costituzione italiana, articolo 32 – Senato della Repubblica.
La STP tutela davvero meglio il paziente rispetto alla Srl odontoiatrica?
La questione centrale sollevata dall’emendamento Cappellacci può essere formulata attraverso una domanda apparentemente semplice: quale maggiore tutela concreta riceverebbe un cittadino dal fatto che la struttura odontoiatrica alla quale si rivolge sia organizzata come STP anziché come Srl ordinaria?
La domanda non intende mettere in discussione il valore della tutela della salute, né negare che il legislatore possa prevedere requisiti particolarmente rigorosi per l’esercizio delle professioni sanitarie. Si tratta, piuttosto, di comprendere quali garanzie siano già presenti nell’ordinamento e quali ulteriori protezioni deriverebbero dall’obbligatorietà del modello STP.
Il confronto deve essere condotto evitando un equivoco ricorrente: la società odontoiatrica ordinaria non è un’impresa commerciale libera di erogare prestazioni sanitarie secondo le sole regole del mercato. È un soggetto che opera in un settore regolamentato, attraverso professionisti abilitati e strutture sottoposte a specifici requisiti sanitari.
La differenza tra Srl odontoiatrica e STP non consiste nella presenza o nell’assenza di regole sanitarie, ma soprattutto nel diverso rapporto tra proprietà della società, controllo professionale e responsabilità ordinistica.
È su questa differenza che occorre concentrare l’analisi.
Le garanzie sanitarie già previste per le Srl odontoiatriche
L’articolo 1, comma 153, della legge 4 agosto 2017, n. 124 consente l’esercizio dell’attività odontoiatrica attraverso società operanti nel settore, ma lo subordina a condizioni precise.
Le prestazioni devono essere erogate da professionisti in possesso dei titoli abilitanti e le strutture devono essere dotate di un direttore sanitario iscritto all’Albo degli odontoiatri.
A queste prescrizioni si aggiungono le disposizioni nazionali e regionali che disciplinano l’autorizzazione delle strutture sanitarie, i requisiti organizzativi e tecnologici, la sicurezza delle cure e le responsabilità connesse all’attività professionale.
Il decreto del Ministro della salute 3 marzo 2023, n. 91, relativo alla sospensione delle attività delle strutture odontoiatriche in caso di violazione degli obblighi previsti dalla legge 124/2017, conferma che tali requisiti non sono semplici indicazioni organizzative, ma prescrizioni assistite da specifiche conseguenze amministrative.
Sul piano professionale, l’odontoiatra che esercita all’interno di una Srl ordinaria rimane soggetto alle norme deontologiche e alle responsabilità derivanti dalla propria attività clinica. Il rapporto contrattuale con una società commerciale non lo sottrae agli obblighi professionali.
Anche la società, pur non essendo ordinariamente assoggettata al regime disciplinare previsto per le STP, resta sottoposta alla disciplina applicabile alle strutture sanitarie e alle responsabilità civili, amministrative e, quando ne ricorrano i presupposti, penali.
L’attuale ordinamento, dunque, non affida la tutela del paziente alla sola correttezza individuale dell’odontoiatra, ma prevede già un sistema di requisiti e responsabilità che coinvolge anche l’organizzazione sanitaria.
Questo dato costituisce il punto di partenza necessario per valutare l’effettiva portata delle garanzie aggiuntive proposte.
Il controllo professionale della società: la principale differenza introdotta dalla STP
La disciplina delle STP presenta un elemento che non trova un equivalente pienamente sovrapponibile nelle società odontoiatriche ordinarie: il coinvolgimento della società, in quanto tale, nel sistema ordinistico e disciplinare.
L’articolo 10, comma 7, della legge 183/2011 prevede che i professionisti siano tenuti al rispetto del codice deontologico del proprio Ordine e che la società sia soggetta al regime disciplinare dell’Ordine al quale risulta iscritta.
Il D.M. 8 febbraio 2013, n. 34, in particolare all’articolo 12, disciplina ulteriormente la responsabilità deontologica della società e dei soci professionisti, anche quando l’illecito professionale sia riconducibile a direttive impartite dall’organizzazione societaria.
Questa previsione assume rilievo quando una decisione aziendale interferisca con il corretto esercizio della professione.
Si pensi, per esempio, a direttive organizzative che inducano i professionisti a privilegiare determinate prestazioni per ragioni commerciali, a comprimere in modo inappropriato i tempi clinici oppure a subordinare decisioni terapeutiche a obiettivi economici incompatibili con l’interesse del paziente.
La possibilità di intervenire disciplinarmente anche nei confronti della società rappresenta uno strumento ulteriore rispetto alla responsabilità del singolo odontoiatra.
L’assoggettamento diretto della STP al controllo deontologico dell’Ordine costituisce una differenza giuridica effettiva, che non sarebbe corretto minimizzare.
Riconoscere questa differenza, tuttavia, non significa aver già dimostrato che essa richieda necessariamente l’esclusione di tutte le altre forme societarie.
L’indipendenza clinica dipende dalla proprietà della società?
Uno degli argomenti principali a sostegno dell’obbligatorietà delle STP riguarda il rischio che gli interessi economici dei soci non professionisti possano condizionare le decisioni cliniche.
La preoccupazione è comprensibile. In una struttura sanitaria, l’esigenza di produrre risultati economici non deve compromettere l’appropriatezza delle prestazioni, la libertà di giudizio del professionista e la qualità delle cure.
La questione diventa però più complessa quando si cerca di individuare il rapporto tra tali rischi e la composizione della compagine sociale.
Una società controllata da investitori non odontoiatri può certamente esercitare pressioni economiche sull’organizzazione. Ma la medesima possibilità non può essere esclusa, in astratto, quando i soci siano tutti professionisti.
Anche un odontoiatra che possieda e amministri una società può trovarsi nella condizione di dover conciliare esigenze cliniche, obiettivi di redditività, sostenibilità finanziaria e aspettative economiche personali.
La qualifica professionale del socio non elimina automaticamente il conflitto potenziale tra interessi economici e decisioni sanitarie. Può modificarne le condizioni e introdurre ulteriori vincoli deontologici, ma non costituisce una garanzia assoluta.
D’altra parte, la presenza di capitale non professionale non dimostra, di per sé, che le decisioni cliniche siano effettivamente subordinate a interessi commerciali.
La proprietà professionale della società può rappresentare uno strumento di protezione dell’autonomia clinica, ma non consente di presumere automaticamente che una STP operi nell’interesse del paziente meglio di una Srl ordinaria.
Per sostenere una conclusione più impegnativa sarebbe necessario esaminare i comportamenti organizzativi, le modalità di controllo e gli eventuali rischi specificamente associati ai diversi modelli.
La direzione sanitaria e il problema delle garanzie che verrebbero eliminate
Il confronto tra Srl ordinarie e STP presenta un aspetto particolarmente interessante.
La disciplina vigente richiede alle società odontoiatriche ordinarie di dotarsi di un direttore sanitario iscritto all’Albo degli odontoiatri. L’emendamento Cappellacci, invece, prevede espressamente che le strutture afferenti alle STP non necessitino di tale figura.
La disposizione sembra muovere dal presupposto che il controllo professionale della società possa rendere superflua la presenza di un distinto direttore sanitario.
Ma la questione merita di essere approfondita.
Il controllo della società attraverso i diritti dei soci e la responsabilità dell’organizzazione sanitaria appartengono a piani giuridici differenti.
Un socio professionista può partecipare alle decisioni societarie senza essere necessariamente il soggetto che sovrintende all’organizzazione sanitaria di una determinata struttura. Analogamente, una STP può operare attraverso più sedi e avvalersi di numerosi odontoiatri, dipendenti e collaboratori.
In organizzazioni di questo tipo, la presenza di professionisti nella compagine sociale non chiarisce automaticamente chi debba esercitare le funzioni attribuite dalla normativa sanitaria alla direzione della struttura.
Occorre inoltre considerare il rapporto tra la nuova previsione nazionale e le discipline regionali sulle autorizzazioni sanitarie, che possono contemplare specifiche figure di responsabilità.
L’esenzione dal direttore sanitario solleva quindi una domanda precisa: quali garanzie organizzative sostituirebbero quelle oggi assicurate attraverso una figura formalmente individuata e responsabile?
Non si tratta di affermare che la direzione sanitaria debba necessariamente essere organizzata secondo il modello attuale. Si tratta di osservare che la sua eliminazione dovrebbe essere accompagnata da una chiara individuazione delle responsabilità che continuano a dover essere esercitate.
La continuità delle cure e il rischio di insolvenza delle strutture
Un ulteriore argomento utilizzato nel dibattito riguarda le difficoltà economiche di alcune imprese odontoiatriche e le conseguenze che un’eventuale cessazione dell’attività può produrre sui pazienti.
Il problema è concreto, soprattutto quando le cure si sviluppano attraverso percorsi prolungati, comportano anticipazioni economiche e richiedono controlli o interventi successivi.
La chiusura improvvisa di una struttura può determinare difficoltà nel completamento dei trattamenti, nella disponibilità della documentazione clinica e nella gestione delle obbligazioni contrattuali già assunte.
Tuttavia, il rischio di insolvenza non è esclusivo delle società commerciali ordinarie.
Anche una STP può accumulare debiti, subire perdite, incontrare difficoltà finanziarie o cessare la propria attività.
La disciplina delle STP non costituisce, di per sé, una garanzia patrimoniale a favore dei pazienti, né assicura automaticamente la continuità aziendale.
È quindi necessario distinguere le misure dirette a rafforzare il controllo professionale da quelle specificamente destinate a prevenire le conseguenze dell’insolvenza o della cessazione dell’attività.
Se l’obiettivo è proteggere il paziente dalle conseguenze economiche e sanitarie della chiusura di una struttura, occorre verificare quali strumenti offrano garanzie effettive di continuità delle cure, indipendentemente dalla forma societaria.
La valutazione potrebbe riguardare, per esempio, obblighi informativi, garanzie patrimoniali, modalità di gestione degli anticipi, conservazione e trasferibilità della documentazione sanitaria e procedure per assicurare il completamento dei trattamenti.
Queste ipotesi non costituiscono necessariamente alternative equivalenti all’obbligo di STP, ma dimostrano che il problema può essere affrontato attraverso strumenti normativi diversi.
La questione decisiva: quale tutela aggiuntiva giustifica l’esclusività della STP?
Dall’analisi emerge una distinzione fondamentale.
Il modello STP introduce una maggiore integrazione tra controllo societario, appartenenza professionale e responsabilità deontologica dell’organizzazione. Si tratta di caratteristiche effettive, che possono essere considerate favorevoli alla protezione dell’autonomia clinica.
Le Srl odontoiatriche ordinarie, tuttavia, operano già nell’ambito di un sistema di autorizzazioni, responsabilità professionali, obblighi organizzativi e controlli sanitari.
Non è quindi sufficiente contrapporre una STP soggetta a regole professionali a una società commerciale che ne sarebbe priva.
La vera questione riguarda il valore aggiuntivo delle garanzie proprie della STP e la necessità di renderle obbligatorie per tutte le società odontoiatriche.
A giudizio di chi scrive, è proprio su questo punto che dovrebbe concentrarsi il confronto.
Non appare particolarmente utile discutere in astratto se il professionista sia più affidabile dell’investitore, oppure se la finalità economica sia incompatibile con l’esercizio dell’attività sanitaria. Si tratta di contrapposizioni troppo generali per descrivere la complessità delle organizzazioni odontoiatriche.
Sarebbe più produttivo individuare quali comportamenti o rischi la disciplina vigente non riesca a prevenire, quali ulteriori strumenti di controllo siano necessari e perché tali strumenti debbano necessariamente coincidere con l’adozione esclusiva della STP.
La domanda alla quale la riforma dovrebbe rispondere non è se la STP possa offrire garanzie ulteriori, ma se tali garanzie siano sufficientemente rilevanti da giustificare l’esclusione di tutte le altre forme societarie oggi legittimamente utilizzabili.
La distinzione sarà determinante anche nell’esame del diritto europeo, che non impedisce agli Stati di introdurre restrizioni a tutela della salute, ma richiede di valutarne la giustificazione e la proporzionalità.
Fonti normative e documentali:
- Legge 4 agosto 2017, n. 124, articolo 1, commi 153–156 – Normattiva.
- Legge 12 novembre 2011, n. 183, articolo 10 – Disciplina delle STP.
- D.M. 8 febbraio 2013, n. 34, articolo 12 – Responsabilità disciplinare delle STP.
- D.M. 3 marzo 2023, n. 91 – Sospensione delle attività delle strutture odontoiatriche.
- Camera dei deputati – Emendamento 25.0100 del 3 novembre 2026.
- FNOMCeO – Memoria parlamentare dell’11 giugno 2025.
Le modifiche accessorie: la tutela della salute come occasione per riformare le STP
L’emendamento Cappellacci presenta una caratteristica che merita di essere esaminata separatamente rispetto alla sua disposizione principale.
La proposta non si limita a riservare alle società tra professionisti l’esercizio societario dell’odontoiatria. Introduce contemporaneamente alcune modifiche alla disciplina delle STP che incidono sulla loro organizzazione, sulla possibilità di partecipare a più società e sulla gestione delle strutture sanitarie.
Questi interventi sono accomunati da un effetto potenziale: rendere il modello STP più flessibile e più facilmente utilizzabile anche nell’ambito di organizzazioni imprenditoriali complesse.
La circostanza assume particolare interesse perché la proposta viene sostenuta richiamando un obiettivo di rango costituzionale, la tutela della salute, mentre alcune delle disposizioni che la accompagnano sembrano rispondere a esigenze prevalentemente organizzative.
L’emendamento, dunque, non si limita a imporre il modello STP in nome della tutela della salute, ma interviene anche per eliminare o attenuare alcuni dei vincoli che ne hanno condizionato l’attrattività.
Non si tratta necessariamente di un’incoerenza. È possibile che una riforma persegua contemporaneamente più obiettivi. Tuttavia, proprio per questa ragione, appare opportuno distinguere le finalità delle singole disposizioni, evitando di ricondurle indistintamente alla protezione del paziente.
L’eliminazione del divieto di partecipare a più STP
L’articolo 10, comma 6, della legge 12 novembre 2011, n. 183 prevede l’incompatibilità della partecipazione di un socio a più società tra professionisti.
L’emendamento Cappellacci propone di disapplicare tale divieto alle STP mediche e odontoiatriche.
La modifica avrebbe conseguenze organizzative significative. Consentirebbe infatti a uno stesso professionista di partecipare a più società, rendendo più agevole la costituzione di aggregazioni professionali, strutture multisede e organizzazioni articolate attraverso diverse entità societarie.
Si tratta di una possibilità che potrebbe assumere particolare rilievo nell’odontoiatria contemporanea, caratterizzata dalla presenza di organizzazioni che operano attraverso più sedi e condividono risorse, servizi amministrativi, tecnologie e competenze professionali.
Non è difficile comprendere l’utilità economica e organizzativa della modifica.
È invece meno immediato individuare quale maggiore tutela sanitaria deriverebbe, di per sé, dalla possibilità per un professionista di partecipare contemporaneamente a numerose STP.
Naturalmente, una maggiore integrazione organizzativa potrebbe produrre anche benefici indiretti per i pazienti. Ma questi effetti non discendono automaticamente dalla partecipazione societaria multipla e richiederebbero una valutazione specifica.
La soppressione dell’incompatibilità appare quindi riconducibile principalmente all’esigenza di rendere il modello STP più adatto alle aggregazioni e alle organizzazioni societarie complesse.
È un obiettivo che può essere considerato legittimo e persino opportuno, ma che non coincide necessariamente con la finalità sanitaria invocata per giustificare l’obbligatorietà delle STP.
Il ricorso ai collaboratori esterni e la flessibilità dell’organizzazione
Un’altra disposizione dell’emendamento prevede espressamente che allo svolgimento dell’attività dei soci professionisti possano cooperare lavoratori dipendenti e collaboratori autonomi esterni.
Anche in questo caso occorre evitare un’interpretazione eccessivamente semplificata.
La disciplina vigente delle STP non contiene un divieto generale di ricorrere a collaboratori non soci. La legge 183/2011 e il D.M. 8 febbraio 2013, n. 34 già contemplano forme di collaborazione e l’impiego di soggetti diversi dai soci professionisti, nel rispetto delle condizioni applicabili.
La nuova previsione sembra pertanto assumere soprattutto una funzione chiarificatrice, destinata a rendere esplicita la possibilità di organizzare l’attività sanitaria attraverso professionisti che non partecipino al capitale sociale.
La questione è rilevante per le società odontoiatriche nelle quali la maggior parte delle prestazioni viene erogata da collaboratori esterni, secondo modelli organizzativi ormai ampiamente diffusi.
L’emendamento sembra voler evitare che l’obbligatorietà della STP venga interpretata come un ostacolo all’utilizzo di queste forme di collaborazione.
Anche in questo caso, tuttavia, il collegamento con la tutela della salute è indiretto.
La possibilità di utilizzare collaboratori esterni può favorire l’efficienza organizzativa e la disponibilità delle prestazioni, ma non costituisce di per sé una garanzia aggiuntiva di appropriatezza clinica o di protezione del paziente.
La disposizione sembra soprattutto diretta a preservare la flessibilità operativa delle organizzazioni odontoiatriche, evitando che l’adozione obbligatoria della STP comporti restrizioni nell’impiego dei professionisti non soci.
La sua opportunità può essere discussa autonomamente, senza dover necessariamente ricorrere alla tutela della salute come principale giustificazione.
L’esenzione dal direttore sanitario: una modifica di segno diverso
La disposizione relativa al direttore sanitario presenta caratteristiche differenti e, per certi aspetti, ancora più significative.
L’emendamento prevede che le strutture afferenti alle STP non necessitino di un direttore sanitario.
Nella disciplina attualmente vigente, invece, la presenza di tale figura costituisce uno dei requisiti espressamente previsti per l’esercizio societario dell’odontoiatria attraverso società ordinarie.
L’esenzione può essere interpretata come una semplificazione organizzativa, fondata sull’idea che la prevalenza professionale nella compagine sociale e l’assoggettamento della STP al controllo ordinistico rendano superflua una distinta figura di direzione sanitaria.
Questa impostazione, tuttavia, non è priva di interrogativi.
Il controllo societario esercitato dai soci professionisti non coincide necessariamente con le funzioni di responsabilità sanitaria attribuite a un soggetto individuato nell’organizzazione della struttura.
La distinzione assume particolare rilievo quando una STP gestisca più sedi, impieghi numerosi professionisti o presenti un’organizzazione complessa.
In tali situazioni, la qualifica professionale dei soci non consente automaticamente di identificare chi debba esercitare le funzioni di coordinamento e responsabilità previste dalla disciplina sanitaria.
Occorrerebbe inoltre chiarire il coordinamento della nuova disposizione con le normative regionali in materia di autorizzazione e organizzazione delle strutture.
L’esenzione dal direttore sanitario appare come una semplificazione favorevole al modello STP, ma il suo contributo alla tutela della salute non è immediatamente evidente e richiede di chiarire quali garanzie organizzative rimarrebbero operative.
La questione è particolarmente interessante perché la proposta, mentre intende rafforzare il controllo professionale sull’attività societaria, elimina contemporaneamente un requisito che la normativa vigente considera rilevante per l’organizzazione sanitaria.
Una riflessione personale sulla costruzione dell’emendamento
A giudizio di chi scrive, l’aspetto più interessante non riguarda la legittimità delle singole modifiche, né la loro eventuale opportunità.
Alcune potrebbero essere condivisibili anche indipendentemente dall’obbligatorietà delle STP. L’eliminazione di vincoli organizzativi non più adeguati alle esigenze delle imprese professionali può rappresentare un obiettivo ragionevole.
Il punto è un altro.
La proposta legislativa viene sostenuta facendo riferimento a un interesse pubblico di particolare forza, la tutela della salute dei cittadini. È un presupposto che gode di una posizione privilegiata nell’ordinamento e che, per sua natura, tende a raccogliere un consenso ampio.
Accanto alla disposizione che dovrebbe realizzare questo obiettivo, vengono però introdotte modifiche che sembrano perseguire una finalità differente: rendere più semplice, flessibile e competitivo il modello societario che si intende imporre.
Si potrebbe quindi osservare che l’iniziativa legislativa diventa anche l’occasione per correggere alcuni degli elementi che hanno storicamente ridotto l’attrattività delle STP rispetto alle società commerciali ordinarie.
Questa osservazione non implica necessariamente che la tutela della salute venga invocata in modo strumentale, né consente di attribuire ai promotori intenzioni diverse da quelle dichiarate.
Permette tuttavia di riconoscere che nella medesima proposta convivono obiettivi differenti, ciascuno dei quali meriterebbe una propria motivazione.
La tutela della salute sembra costituire il fondamento politico e giuridico dell’intervento principale, mentre alcune disposizioni accessorie appaiono dirette soprattutto a rendere più praticabile il modello societario prescelto.
Distinguere questi due piani non significa contestare la riforma. Significa valutarne con maggiore precisione il contenuto, evitando che la forza di un obiettivo generale finisca per assorbire la discussione su misure che perseguono finalità diverse.
In definitiva, il legislatore potrebbe legittimamente ritenere opportuno rendere le STP più flessibili, anche senza imporne l’adozione obbligatoria.
Allo stesso modo, potrebbe ritenere necessario rafforzare la tutela della salute attraverso nuovi requisiti organizzativi, senza che ciò comporti necessariamente l’esclusività di una determinata forma societaria.
La scelta di perseguire entrambi gli obiettivi attraverso un unico emendamento rappresenta una decisione legislativa che merita di essere compresa e valutata per ciò che effettivamente contiene.
Fonti normative e documentali:
- Camera dei deputati – Emendamento 25.0100 del 3 novembre 2026.
- Legge 12 novembre 2011, n. 183, articolo 10 – Disciplina delle STP.
- D.M. 8 febbraio 2013, n. 34 – Regolamento sulle società tra professionisti.
- Legge 4 agosto 2017, n. 124, articolo 1, comma 153 – Esercizio societario dell’odontoiatria.
- Costituzione italiana, articolo 32 – Senato della Repubblica.
L’emendamento Cappellacci e il diritto europeo: libertà d’impresa e tutela della salute
La proposta di riservare l’esercizio societario dell’odontoiatria alle sole società tra professionisti solleva una questione che non può essere esaminata esclusivamente alla luce della legislazione italiana.
L’Italia appartiene a un ordinamento sovranazionale nel quale la libertà di stabilimento, la circolazione dei capitali e la libertà di esercitare attività economiche costituiscono principi fondamentali.
Questi principi non impediscono agli Stati membri di disciplinare le professioni sanitarie o di introdurre restrizioni giustificate da esigenze di interesse pubblico. Impongono, tuttavia, che tali restrizioni siano valutate alla luce delle regole europee.
Il problema riguarda quindi il rapporto tra due esigenze entrambe riconosciute dall’ordinamento: da un lato, la tutela della salute; dall’altro, la libertà di organizzare e finanziare un’attività economica.
Il diritto europeo non vieta agli Stati di riservare determinate attività sanitarie a organizzazioni controllate da professionisti, ma richiede che le restrizioni introdotte siano giustificate e proporzionate agli obiettivi perseguiti.
È una distinzione essenziale, perché esclude tanto la tesi secondo cui l’emendamento sarebbe automaticamente incompatibile con il diritto europeo, quanto quella opposta secondo cui il semplice richiamo alla salute pubblica sarebbe sufficiente a renderlo legittimo.
La libertà di stabilimento e il diritto di organizzare un’impresa
L’articolo 49 del Trattato sul funzionamento dell’Unione europea (TFUE) tutela la libertà di stabilimento dei cittadini degli Stati membri.
L’articolo 54 estende tale protezione, alle condizioni previste dal Trattato, alle società costituite secondo la legislazione di uno Stato membro e aventi la sede sociale, l’amministrazione centrale o il centro di attività principale nell’Unione.
La libertà di stabilimento non riguarda soltanto la possibilità di aprire materialmente un’attività in un altro Paese europeo. Comprende anche, nei limiti riconosciuti dalla giurisprudenza, la possibilità di esercitare un’attività economica attraverso forme organizzative e societarie ammesse dall’ordinamento.
Una disciplina nazionale che riservi un’attività alle società controllate da professionisti può incidere su questa libertà, soprattutto quando impedisca a imprese stabilite in altri Stati membri di operare attraverso strutture proprietarie diverse.
Si immagini, per esempio, una società europea che gestisca strutture odontoiatriche attraverso controllate partecipate da investitori non professionisti.
L’obbligo di adottare il modello STP italiano potrebbe richiedere una modifica sostanziale della sua struttura proprietaria, oppure impedire l’accesso al mercato secondo il modello organizzativo utilizzato nel Paese d’origine.
La restrizione non deriverebbe necessariamente da una discriminazione fondata sulla nazionalità. Potrebbe infatti applicarsi indistintamente alle imprese italiane e straniere.
Anche una disposizione formalmente non discriminatoria, tuttavia, può costituire una restrizione alla libertà di stabilimento quando renda meno agevole o meno attraente l’esercizio di tale libertà.
L’obbligatorietà della STP potrebbe quindi rappresentare una restrizione alla libertà di stabilimento, pur essendo applicabile indistintamente alle società italiane e a quelle provenienti da altri Stati membri.
Questa qualificazione non determina automaticamente l’illegittimità della misura. Rende però necessario esaminarne la giustificazione.
La libera circolazione dei capitali e la partecipazione degli investitori
Accanto alla libertà di stabilimento assume rilievo l’articolo 63 del TFUE, che vieta, nei limiti previsti dai Trattati, le restrizioni ai movimenti di capitali tra Stati membri e tra Stati membri e Paesi terzi.
La disciplina delle STP non esclude in assoluto la partecipazione di soci non professionisti. Prevede tuttavia requisiti relativi alla prevalenza dei professionisti nelle decisioni societarie, che possono limitare la possibilità degli investitori di esercitare il controllo.
Per una società odontoiatrica ordinaria già controllata da soggetti non professionisti, l’adozione obbligatoria del modello STP potrebbe quindi richiedere una modifica dei diritti di voto, della composizione sociale o dell’assetto proprietario.
La rilevanza europea di tali limitazioni dipende anche dalla natura dell’investimento.
Quando una partecipazione consente di esercitare un’influenza determinante sulle decisioni di una società, la questione viene generalmente esaminata soprattutto nell’ambito della libertà di stabilimento.
Per investimenti che non attribuiscono tale influenza può invece assumere rilievo autonomo la libera circolazione dei capitali.
Non sarebbe quindi corretto presumere che entrambe le libertà debbano sempre essere esaminate separatamente e con la medesima intensità.
Il problema europeo non riguarda soltanto la possibilità di esercitare l’odontoiatria, ma anche le limitazioni che la nuova disciplina potrebbe imporre alla partecipazione e al controllo delle imprese sanitarie da parte degli investitori.
La distinzione è particolarmente importante per i gruppi societari, le holding e le imprese che operano attraverso partecipazioni in più società odontoiatriche.
La sanità non è un settore sottratto al diritto europeo
Un possibile equivoco nasce dalla particolare disciplina europea dei servizi sanitari.
L’articolo 2, paragrafo 2, lettera f), della direttiva 2006/123/CE relativa ai servizi nel mercato interno esclude i servizi sanitari dal proprio ambito di applicazione.
La disposizione riconosce la specificità delle attività dirette alla tutela della salute e impedisce di applicare automaticamente a tali prestazioni il regime generale previsto dalla direttiva.
L’esclusione, tuttavia, non significa che gli Stati membri possano disciplinare le attività sanitarie senza rispettare le libertà fondamentali previste dai Trattati.
La direttiva sui servizi e il TFUE operano infatti su piani differenti.
L’esclusione di un’attività dall’ambito di applicazione di una direttiva non comporta la sua sottrazione alle disposizioni del diritto primario europeo.
Anche le norme nazionali relative all’organizzazione delle strutture sanitarie possono quindi essere valutate alla luce della libertà di stabilimento e degli altri principi pertinenti.
L’esclusione dei servizi sanitari dalla direttiva 2006/123/CE non equivale a un’esenzione generale dal rispetto delle libertà economiche garantite dai Trattati europei.
Questo chiarimento è indispensabile per comprendere perché la Corte di giustizia dell’Unione europea abbia più volte esaminato normative nazionali che limitavano la proprietà o la gestione di attività professionali e sanitarie.
La tutela della salute può giustificare restrizioni economiche
Il diritto europeo attribuisce alla tutela della salute una posizione di particolare rilievo.
L’articolo 168 del TFUE stabilisce che nella definizione e nell’attuazione delle politiche e delle attività dell’Unione debba essere garantito un livello elevato di protezione della salute umana.
Il medesimo articolo riconosce le responsabilità degli Stati membri nella definizione della propria politica sanitaria e nell’organizzazione e fornitura dei servizi sanitari e dell’assistenza medica.
Anche l’articolo 52 del TFUE contempla, nei limiti stabiliti dal diritto dell’Unione, la possibilità di giustificare restrizioni alla libertà di stabilimento per ragioni di sanità pubblica.
La giurisprudenza europea riconosce inoltre agli Stati membri un margine di valutazione nella determinazione del livello di tutela della salute che intendono assicurare e degli strumenti attraverso i quali conseguirlo.
Questo margine assume particolare importanza quando la disciplina riguarda attività caratterizzate da rischi sanitari, asimmetrie informative tra professionista e paziente e necessità di garantire l’indipendenza delle decisioni cliniche.
Non sarebbe pertanto corretto sostenere che il legislatore italiano debba necessariamente consentire qualsiasi forma di investimento o di controllo societario nell’odontoiatria.
Può legittimamente ritenere che alcune caratteristiche dell’organizzazione sanitaria richiedano regole più rigorose rispetto a quelle applicabili alle comuni attività commerciali.
La tutela della salute costituisce una ragione idonea, in linea di principio, a giustificare restrizioni alla libertà di stabilimento e all’organizzazione proprietaria delle imprese sanitarie.
Il riconoscimento di questa possibilità, tuttavia, non conclude l’analisi.
Occorre ancora stabilire se la specifica restrizione introdotta sia adeguata all’obiettivo perseguito e se non ecceda quanto necessario per conseguirlo.
Il principio di proporzionalità: il limite alla discrezionalità del legislatore
Il principio di proporzionalità rappresenta uno degli strumenti fondamentali attraverso i quali il diritto europeo valuta le restrizioni nazionali alle libertà economiche.
In termini generali, una misura restrittiva deve perseguire un obiettivo legittimo, risultare idonea a conseguirlo e non eccedere quanto necessario rispetto a tale finalità.
La valutazione non si esaurisce quindi nell’individuazione di un interesse pubblico meritevole di protezione.
Occorre anche esaminare il rapporto tra la misura prescelta e il risultato che si intende ottenere.
Applicando questo criterio all’emendamento Cappellacci, il primo interrogativo riguarda l’idoneità dell’obbligatorietà della STP a rafforzare la tutela della salute.
La prevalenza dei professionisti nelle decisioni societarie e l’assoggettamento della società alla disciplina ordinistica potrebbero costituire elementi favorevoli a tale obiettivo.
Il secondo interrogativo riguarda invece la necessità della misura.
Si dovrebbe cioè verificare se le medesime garanzie possano essere assicurate, con efficacia comparabile, attraverso strumenti meno restrittivi della libertà di organizzazione societaria.
Potrebbero assumere rilievo, per esempio, l’estensione di specifici obblighi deontologici alle organizzazioni societarie, il rafforzamento dei poteri di controllo sulle strutture, l’introduzione di requisiti di governance sanitaria o la previsione di responsabilità più precise per le decisioni aziendali che interferiscano con l’autonomia clinica.
Non è possibile affermare in astratto che queste soluzioni sarebbero necessariamente equivalenti all’obbligatorietà della STP. La loro efficacia dovrebbe essere valutata concretamente.
Allo stesso modo, non si può presumere che l’esclusività della STP sia indispensabile senza un esame delle alternative disponibili.
Il principio di proporzionalità impone di distinguere la legittimità dell’obiettivo sanitario dalla necessità di perseguirlo attraverso l’esclusione delle altre forme societarie.
Questa distinzione rappresenta probabilmente il punto di maggiore interesse giuridico dell’intera proposta.
Una questione europea, ma non una illegittimità già dimostrata
Alla luce di quanto esaminato, sarebbe prematuro formulare una conclusione definitiva sulla compatibilità dell’emendamento Cappellacci con il diritto europeo.
La proposta non è automaticamente illegittima perché limita l’accesso al mercato di società controllate da investitori non professionisti.
La Corte di giustizia ha già riconosciuto, in determinati settori sanitari, la possibilità di introdurre restrizioni anche significative alla proprietà e alla gestione delle attività.
Non sarebbe però corretto sostenere che qualsiasi limitazione sia consentita per il solo fatto di essere presentata come misura di tutela della salute.
La compatibilità europea dipende dalle caratteristiche concrete della disciplina, dagli obiettivi perseguiti, dalle garanzie effettivamente introdotte e dalla proporzionalità delle restrizioni.
A giudizio di chi scrive, il punto merita un’attenzione particolare anche perché l’emendamento non riguarda soltanto le società che intendano entrare nel mercato in futuro.
L’obbligo di adeguamento si estenderebbe infatti alle società odontoiatriche già esistenti, incidendo su assetti proprietari e organizzativi costituiti legittimamente secondo la disciplina vigente.
Questo elemento non determina automaticamente una violazione del diritto europeo, ma amplia la portata economica della misura e rende particolarmente importante la valutazione delle sue conseguenze.
La questione non è stabilire se il diritto europeo impedisca all’Italia di scegliere il modello STP, ma verificare se l’obbligatorietà di tale modello, estesa anche alle imprese esistenti, costituisca una restrizione giustificata e proporzionata rispetto alle garanzie sanitarie che intende introdurre.
Per approfondire il problema occorre ora esaminare la giurisprudenza della Corte di giustizia, che ha già affrontato casi nei quali gli Stati membri avevano limitato la proprietà o la gestione di attività sanitarie e professionali.
Fonti normative europee:
- Trattato sul funzionamento dell’Unione europea, articolo 49 – Libertà di stabilimento.
- TFUE, articolo 54 – Società e libertà di stabilimento.
- TFUE, articolo 63 – Libera circolazione dei capitali.
- TFUE, articolo 52 – Deroghe per ragioni di sanità pubblica.
- TFUE, articolo 168 – Tutela della salute pubblica.
- Direttiva 2006/123/CE, articolo 2, paragrafo 2, lettera f) – Esclusione dei servizi sanitari.
- Carta dei diritti fondamentali dell’Unione europea, articolo 16 – Libertà d’impresa.
- Camera dei deputati – Emendamento Cappellacci 25.0100 del 3 novembre 2026.
La Corte di giustizia europea: quando è legittimo riservare un’impresa ai professionisti?
Il rapporto tra tutela della salute e libertà di organizzazione societaria è già stato affrontato in diverse occasioni dalla Corte di giustizia dell’Unione europea.
Le pronunce riguardano settori differenti dall’odontoiatria, ma presentano un elemento comune: la possibilità per uno Stato membro di limitare la proprietà o il controllo di determinate imprese ai soggetti che possiedono una specifica qualificazione professionale.
Il loro esame è particolarmente utile perché dimostra come la giurisprudenza europea non abbia adottato una posizione rigidamente favorevole o contraria alle restrizioni proprietarie.
In alcuni casi la Corte ha riconosciuto la legittimità di vincoli anche molto incisivi, valorizzando le esigenze di tutela della salute. In altri ha ritenuto sproporzionate limitazioni giustificate attraverso il richiamo all’indipendenza professionale.
Il principio che emerge dalla giurisprudenza europea è che la tutela della salute può giustificare restrizioni alla proprietà delle imprese, ma non dispensa il legislatore dal dimostrarne l’adeguatezza e la proporzionalità.
Le tre pronunce che seguono consentono di comprendere concretamente questa distinzione.
Il caso delle farmacie italiane: la sentenza C-531/06 del 19 maggio 2009
La prima decisione è la sentenza della Corte di giustizia del 19 maggio 2009, causa C-531/06, Commissione europea contro Repubblica italiana.
La controversia riguardava la disciplina italiana che, all’epoca, limitava la titolarità e la gestione delle farmacie private ai farmacisti, escludendo determinate forme di partecipazione di soggetti non professionisti.
La Commissione europea riteneva che queste restrizioni fossero incompatibili con la libertà di stabilimento e con la libera circolazione dei capitali.
La Corte respinse il ricorso, riconoscendo che la tutela della salute pubblica poteva giustificare una disciplina particolarmente rigorosa della proprietà delle farmacie.
Il ragionamento si fondava sulle caratteristiche specifiche della distribuzione dei medicinali.
La Corte osservò che i medicinali, per la loro natura, possono comportare rischi significativi per la salute e che la loro distribuzione deve essere organizzata in modo da garantire sicurezza, qualità e affidabilità.
In questo contesto, riconobbe che gli Stati membri possono attribuire particolare importanza all’indipendenza professionale del farmacista rispetto agli interessi economici di soggetti non qualificati.
Un passaggio significativo riguarda proprio il rapporto tra interesse economico e qualificazione professionale.
La Corte non negò che anche il farmacista persegua legittimamente un profitto. Ritenne tuttavia che la sua formazione professionale, gli obblighi deontologici e la responsabilità personale potessero costituire elementi idonei a contenere il rischio che le decisioni relative alla distribuzione dei medicinali fossero subordinate a interessi esclusivamente commerciali.
La sentenza riconosce espressamente che uno Stato membro può ritenere necessaria la proprietà professionale di un’attività sanitaria per proteggere l’indipendenza delle decisioni e la sicurezza dei cittadini.
È una conclusione che potrebbe essere richiamata a sostegno dell’emendamento Cappellacci.
Occorre tuttavia precisare che la decisione riguardava il settore farmaceutico e il regime normativo allora vigente. Non stabilisce che qualsiasi attività sanitaria debba essere necessariamente esercitata attraverso società controllate da professionisti.
Non dimostra neppure che le medesime restrizioni siano automaticamente proporzionate in un settore nel quale esistono differenti strumenti di autorizzazione, responsabilità e controllo.
La sentenza offre quindi un argomento importante a favore della possibilità giuridica di introdurre restrizioni proprietarie, ma non risolve direttamente la questione odontoiatrica.
Il caso dei medicinali veterinari: la sentenza C-297/16 del 1° marzo 2018
La seconda decisione è la sentenza del 1° marzo 2018, causa C-297/16, Colegiul Medicilor Veterinari din România.
La controversia riguardava la normativa rumena relativa alla vendita al dettaglio di medicinali veterinari e, in particolare, la previsione secondo cui il capitale degli esercizi autorizzati avrebbe dovuto appartenere esclusivamente a medici veterinari.
Anche in questo caso veniva invocata la tutela della salute pubblica.
La Corte riconobbe la legittimità dell’obiettivo di assicurare un utilizzo sicuro e appropriato dei medicinali veterinari, ma distinse tale esigenza dalla necessità di riservare integralmente ai veterinari la proprietà delle imprese.
La decisione è interessante perché separa due questioni che possono apparire strettamente collegate: la qualificazione professionale di chi svolge o controlla determinate attività e la titolarità del capitale della società.
La Corte ritenne che la tutela della salute potesse giustificare requisiti professionali relativi all’attività, ma che la riserva integrale del capitale ai veterinari andasse oltre quanto necessario per conseguire l’obiettivo perseguito.
In particolare, il controllo professionale sull’attività poteva essere assicurato attraverso strumenti meno restrittivi della proprietà esclusiva.
La sentenza dimostra che la necessità di garantire il controllo professionale su un’attività non comporta automaticamente la necessità di riservare ai professionisti l’intero capitale della società.
Il principio presenta un evidente interesse per il dibattito sulle società odontoiatriche.
Se il problema è assicurare che le decisioni cliniche siano assunte autonomamente da odontoiatri abilitati, occorre domandarsi se tale risultato richieda necessariamente una determinata distribuzione del controllo societario.
La risposta non può essere ricavata automaticamente dalla sentenza.
Il settore veterinario presenta caratteristiche proprie e, nel caso esaminato, la controversia riguardava specificamente la distribuzione dei medicinali, non l’organizzazione complessiva di strutture sanitarie odontoiatriche.
Inoltre, la decisione applicava disposizioni della direttiva 2006/123/CE, la cui disciplina non può essere trasferita senza ulteriori verifiche ai servizi sanitari umani, esclusi dal suo ambito di applicazione.
Rimane tuttavia significativo il metodo seguito dalla Corte: distinguere il controllo professionale sull’attività dalla proprietà del capitale e verificare se entrambi i requisiti siano effettivamente necessari.
Le società professionali austriache: la sentenza C-209/18 del 29 luglio 2019
La terza decisione è la sentenza del 29 luglio 2019, causa C-209/18, Commissione europea contro Repubblica d’Austria.
Il procedimento riguardava diverse restrizioni previste dalla normativa austriaca per società di ingegneri civili, consulenti in brevetti e medici veterinari.
Le disposizioni contestate comprendevano limitazioni relative alla forma giuridica, alla composizione del capitale, alla sede delle società e alla possibilità di svolgere attività multidisciplinari.
La Commissione europea sosteneva che tali requisiti ostacolassero ingiustificatamente la libertà di stabilimento e l’accesso al mercato.
La Corte accolse il ricorso per inadempimento, ritenendo incompatibili con le disposizioni europee applicabili le restrizioni oggetto del procedimento.
Il ragionamento assume particolare interesse perché il governo austriaco aveva richiamato esigenze di indipendenza professionale, qualità delle prestazioni e tutela dei destinatari dei servizi.
La Corte non negò la rilevanza di tali obiettivi, ma ritenne insufficienti le giustificazioni addotte rispetto alla portata delle limitazioni imposte.
La decisione evidenzia inoltre un effetto delle restrizioni proprietarie particolarmente pertinente al caso odontoiatrico: quando il controllo di una società professionale deve appartenere necessariamente a determinate persone fisiche, può risultare impossibile o molto difficile organizzare l’attività attraverso società controllate da altre persone giuridiche.
Questo problema riguarda direttamente le strutture di gruppo, le holding e le imprese che intendono operare attraverso società controllate.
La sentenza conferma che le restrizioni alla forma societaria e alla composizione del capitale devono essere giustificate in relazione ai rischi concretamente affrontati, senza poter essere considerate necessarie per il solo fatto di riguardare una professione regolamentata.
Anche questa pronuncia richiede, tuttavia, alcune cautele interpretative.
Non riguarda direttamente le società odontoiatriche italiane e si fonda, per gli aspetti rilevanti, anche sulla direttiva europea relativa ai servizi nel mercato interno.
Il suo valore per il caso Cappellacci risiede soprattutto nei criteri di valutazione delle restrizioni proprietarie e organizzative, non nell’automatica applicabilità del dispositivo della sentenza.
Tre decisioni differenti, un criterio comune
Le tre pronunce potrebbero apparire, a una prima lettura, contraddittorie:
- Nel caso delle farmacie italiane, la Corte ha ammesso restrizioni molto significative alla proprietà delle imprese.
- Nel caso della distribuzione dei medicinali veterinari, ha ritenuto eccessiva una riserva integrale del capitale ai professionisti.
- Nel caso delle società professionali austriache, ha censurato diverse limitazioni alla forma giuridica e alla composizione societaria.
La diversità degli esiti non indica necessariamente un orientamento giurisprudenziale incoerente.
Le decisioni riguardavano attività differenti, rischi specifici e discipline europee non completamente sovrapponibili.
Nel caso delle farmacie, la Corte attribuì particolare rilievo alla sicurezza della distribuzione dei medicinali e all’indipendenza del farmacista.
Negli altri due procedimenti, le restrizioni contestate non superarono il controllo di proporzionalità richiesto dalle disposizioni europee applicabili.
Il criterio comune consiste quindi nella necessità di valutare la restrizione in relazione alle caratteristiche dell’attività e alle garanzie effettivamente perseguite.
La giurisprudenza europea non stabilisce una regola generale secondo cui la proprietà professionale sarebbe sempre necessaria o sempre illegittima: richiede una valutazione concreta del rapporto tra rischio, misura restrittiva e tutela perseguita.
Questo criterio è particolarmente importante per evitare di utilizzare le sentenze come semplici argomenti a sostegno di posizioni già assunte.
Chi sostiene l’emendamento Cappellacci potrebbe richiamare il precedente delle farmacie per dimostrare che il diritto europeo ammette restrizioni proprietarie a tutela della salute.
Chi ne contesta l’obbligatorietà potrebbe richiamare le decisioni relative alle attività veterinarie e alle società professionali per evidenziare la necessità di valutare soluzioni meno restrittive.
Entrambe le argomentazioni presentano elementi giuridicamente rilevanti. Nessuna, considerata isolatamente, appare sufficiente a risolvere la questione.
Quali conseguenze per l’emendamento Cappellacci?
Applicando questi orientamenti alla proposta italiana, il primo elemento da considerare è che l’attività odontoiatrica presenta una specificità sanitaria indiscutibile.
Le prestazioni incidono direttamente sulla salute delle persone, richiedono competenze professionali qualificate e comportano responsabilità cliniche che non possono essere subordinate a decisioni commerciali inappropriate.
Esistono quindi ragioni serie per prevedere una disciplina rigorosa dell’organizzazione societaria.
Il problema riguarda la scelta dello strumento.
L’obbligatorietà della STP inciderebbe non soltanto sulle modalità di esercizio della professione, ma anche sulla composizione e sul controllo delle società che organizzano l’attività.
Sarebbe quindi necessario individuare quali rischi derivino specificamente dalla presenza di soci non professionisti e in quale misura la prevalenza dei professionisti nelle decisioni societarie consenta di ridurli.
Occorrerebbe inoltre considerare che la disciplina italiana già prevede l’esecuzione delle prestazioni da parte di odontoiatri abilitati, la presenza di un direttore sanitario nelle società ordinarie e il rispetto dei requisiti autorizzativi delle strutture.
Queste garanzie non rendono automaticamente superflua una disciplina ulteriore. Devono però essere considerate nella valutazione della necessità di introdurre restrizioni aggiuntive.
Un ulteriore elemento riguarda l’estensione della riforma alle società già esistenti, con la conseguente necessità di modificare assetti proprietari e organizzativi costituiti legittimamente.
A giudizio di chi scrive, proprio la combinazione tra obbligatorietà del modello STP e adeguamento delle società esistenti rende particolarmente importante una motivazione approfondita della scelta legislativa.
La giurisprudenza europea non consente oggi di dichiarare illegittimo l’emendamento Cappellacci, ma offre ragioni sufficienti per ritenere necessaria una verifica rigorosa della proporzionalità delle restrizioni che esso intende introdurre.
Questa verifica non dovrebbe limitarsi a un generico richiamo alla tutela della salute, ma considerare gli strumenti già disponibili, le garanzie aggiuntive effettivamente introdotte e le possibili alternative.
Il diritto europeo, del resto, non affida tale valutazione soltanto all’eventuale intervento successivo della Corte di giustizia.
Esiste una disciplina specifica che richiede agli Stati membri di esaminare preventivamente la proporzionalità di determinate regolamentazioni professionali.
È la direttiva UE 2018/958, che costituisce il naturale punto di partenza del capitolo successivo.
Fonti giurisprudenziali e normative:
- Corte di giustizia UE, sentenza 19 maggio 2009, C-531/06, Commissione contro Italia – Testo integrale.
- Corte di giustizia UE, sentenza 1° marzo 2018, C-297/16, Colegiul Medicilor Veterinari din România – Testo integrale.
- Corte di giustizia UE, sentenza 29 luglio 2019, C-209/18, Commissione contro Austria – Testo integrale.
- Direttiva UE 2018/958 – Test della proporzionalità prima dell’adozione di nuove regolamentazioni delle professioni.
- Trattato sul funzionamento dell’Unione europea, articolo 49 – Libertà di stabilimento.
La direttiva europea sulla proporzionalità: le restrizioni professionali devono essere giustificate prima di essere introdotte
Il diritto europeo non si limita a consentire un controllo successivo sulla legittimità delle restrizioni imposte dagli Stati membri all’esercizio delle professioni regolamentate.
Con la direttiva UE 2018/958 del 28 giugno 2018, il legislatore europeo ha introdotto una disciplina specificamente dedicata alla valutazione preventiva della proporzionalità delle nuove regolamentazioni professionali.
L’obiettivo è evitare che gli Stati membri introducano requisiti restrittivi senza averne preventivamente esaminato la necessità, l’idoneità e le conseguenze.
La direttiva non impedisce agli Stati di regolamentare le professioni, né pretende che tutte le attività professionali siano esercitate secondo modelli organizzativi identici.
Richiede, piuttosto, che le scelte restrittive siano accompagnate da una valutazione coerente con gli obiettivi di interesse pubblico perseguiti.
Il principio fondamentale della direttiva è che la necessità di una restrizione professionale deve essere valutata e motivata prima della sua introduzione, non soltanto difesa dopo un’eventuale contestazione.
Questo profilo assume particolare interesse per l’emendamento Cappellacci, che propone di modificare radicalmente le condizioni per l’esercizio societario dell’odontoiatria.
Che cosa prevede la direttiva UE 2018/958
La direttiva riguarda le disposizioni legislative, regolamentari e amministrative degli Stati membri che limitano l’accesso alle professioni regolamentate o il loro esercizio, comprese le modalità di esercizio e l’utilizzo dei titoli professionali.
L’articolo 4 stabilisce che gli Stati membri devono effettuare una valutazione della proporzionalità prima di introdurre nuove disposizioni restrittive o modificare quelle esistenti.
La valutazione deve essere adeguata alla natura, al contenuto e all’impatto della disposizione.
L’articolo 5 richiede che le restrizioni siano giustificate da obiettivi di interesse pubblico.
Tra questi rientra espressamente la tutela della salute pubblica.
L’articolo 6 impone di verificare che le disposizioni siano idonee a garantire il conseguimento dell’obiettivo perseguito e non vadano oltre quanto necessario per raggiungerlo.
La direttiva richiede inoltre di considerare gli effetti delle nuove disposizioni, i rischi per i destinatari dei servizi e le possibilità di conseguire gli stessi obiettivi attraverso misure meno restrittive.
La tutela della salute è dunque riconosciuta come una giustificazione legittima, ma il suo richiamo non esonera dall’esame concreto della proporzionalità delle misure adottate.
Questo aspetto distingue la valutazione richiesta dalla direttiva da una semplice dichiarazione di principio.
Non basta affermare che una disposizione protegge i pazienti. Occorre spiegare attraverso quali meccanismi produce tale protezione e perché la restrizione introdotta sia necessaria.
La direttiva si applica anche alle professioni sanitarie?
La questione merita particolare attenzione perché, come abbiamo visto, i servizi sanitari sono esclusi dall’ambito di applicazione della direttiva 2006/123/CE relativa ai servizi nel mercato interno.
La direttiva 2018/958 presenta però un ambito e una finalità differenti.
Essa disciplina la valutazione preventiva delle restrizioni all’accesso e all’esercizio delle professioni regolamentate e contempla espressamente le professioni sanitarie.
L’articolo 7, paragrafo 5, richiede agli Stati membri di tenere conto dell’obiettivo di garantire un livello elevato di protezione della salute umana quando valutano disposizioni relative alle professioni sanitarie che incidono sulla sicurezza dei pazienti.
La direttiva riconosce quindi la specificità delle professioni sanitarie, senza sottrarle in via generale al controllo di proporzionalità.
Il punto è importante perché impedisce di confondere due discipline europee differenti.
L’esclusione dei servizi sanitari dalla direttiva generale sui servizi non comporta automaticamente l’esclusione delle professioni sanitarie dalla direttiva sulla proporzionalità.
Le professioni sanitarie rientrano espressamente nella logica della direttiva 2018/958, che richiede di conciliare la tutela dei pazienti con la necessità di evitare restrizioni professionali sproporzionate.
Rimane tuttavia da verificare se la specifica disposizione contenuta nell’emendamento Cappellacci ricada integralmente nell’ambito applicativo della direttiva.
La questione non può essere risolta soltanto osservando che l’odontoiatria è una professione sanitaria.
Occorre considerare la natura della restrizione introdotta e il suo rapporto con l’accesso o l’esercizio della professione regolamentata.
L’obbligatorietà della STP è una restrizione professionale?
L’emendamento Cappellacci non modifica direttamente i requisiti personali necessari per ottenere l’abilitazione all’esercizio dell’odontoiatria.
Non interviene, per esempio, sul titolo di studio, sull’esame di Stato o sull’iscrizione all’Albo.
Introduce invece una limitazione alle forme societarie attraverso le quali l’attività odontoiatrica può essere organizzata ed esercitata.
Questa distinzione potrebbe far sorgere un interrogativo: la restrizione riguarda la professione oppure soltanto l’organizzazione imprenditoriale delle strutture?
La risposta richiede un’analisi più approfondita.
La direttiva 2018/958 non riguarda esclusivamente i requisiti individuali di accesso alle professioni. L’articolo 7, paragrafo 2, lettera c), contempla espressamente, tra gli elementi da considerare, le restrizioni relative alla forma giuridica, alla struttura azionaria e alla gestione delle società, quando tali requisiti incidano sull’accesso a una professione regolamentata o sul suo esercizio.
La circostanza assume particolare rilievo per una disposizione che imponga il modello STP e, conseguentemente, requisiti relativi alla partecipazione e al controllo societario.
Non sarebbe quindi corretto escludere a priori l’applicabilità della direttiva per il solo fatto che l’emendamento non modifica l’abilitazione professionale dei singoli odontoiatri.
D’altra parte, l’applicazione della direttiva richiede comunque di accertare che la specifica restrizione societaria rientri effettivamente tra le disposizioni che limitano l’accesso o l’esercizio della professione regolamentata.
Esistono elementi normativi significativi per ritenere che l’obbligatorietà della STP possa richiedere una valutazione ai sensi della direttiva 2018/958, ma l’applicabilità concreta deve essere verificata in relazione al contenuto della disposizione.
Questa cautela è necessaria per evitare di trasformare un argomento giuridico rilevante in una conclusione automatica.
Il recepimento italiano: il decreto legislativo 142/2020
La direttiva europea è stata recepita nell’ordinamento italiano con il decreto legislativo 16 ottobre 2020, n. 142.
Il decreto disciplina la valutazione della proporzionalità prima dell’adozione di nuove disposizioni che limitino l’accesso alle professioni regolamentate o il loro esercizio.
La disciplina nazionale riprende i principi europei e individua criteri di valutazione che comprendono la natura dei rischi, l’idoneità delle misure, la loro necessità e l’eventuale presenza di strumenti meno restrittivi.
Il decreto contempla inoltre specifici profili procedurali e meccanismi di verifica.
L’esistenza di questa disciplina è particolarmente importante perché la proporzionalità non costituisce soltanto un principio generale da richiamare in sede di contenzioso.
È anche un criterio che l’ordinamento italiano ha recepito come parte del procedimento di elaborazione delle regolamentazioni professionali.
Naturalmente, occorre distinguere le diverse modalità attraverso le quali una disposizione può essere introdotta.
Un emendamento parlamentare non segue necessariamente il medesimo percorso amministrativo previsto per una proposta regolamentare o per un provvedimento ministeriale.
Le modalità attraverso le quali gli obblighi di valutazione preventiva devono essere assolti nel procedimento legislativo richiedono quindi un esame specifico, anche alla luce della disciplina nazionale di recepimento.
Il decreto legislativo 142/2020 rende il controllo preventivo della proporzionalità un elemento espresso dell’ordinamento italiano, pur richiedendo attenzione alle modalità della sua applicazione alle iniziative legislative parlamentari.
Non sarebbe corretto dedurne che qualsiasi emendamento privo di una relazione autonoma sulla proporzionalità sia automaticamente illegittimo.
Sarebbe però altrettanto improprio considerare irrilevante l’esistenza di una disciplina europea e nazionale specificamente dedicata alla giustificazione preventiva delle restrizioni professionali.
Quali elementi dovrebbero essere valutati nel caso Cappellacci?
Applicando i criteri della direttiva alla proposta in esame, la valutazione dovrebbe partire dall’individuazione dei rischi che si intendono prevenire.
I sostenitori della riforma richiamano principalmente l’indipendenza clinica, la responsabilità deontologica dell’organizzazione e la continuità delle cure.
Si tratta di obiettivi distinti, che potrebbero richiedere strumenti differenti.
Per quanto riguarda l’indipendenza clinica, occorrerebbe verificare in quale misura la presenza di soci non professionisti determini rischi specifici di condizionamento delle decisioni terapeutiche.
Per quanto riguarda la responsabilità deontologica, sarebbe necessario valutare se l’assoggettamento diretto della società all’Ordine richieda necessariamente l’adozione del modello STP o se possano essere individuati strumenti alternativi.
Quanto alla continuità delle cure, occorrerebbe verificare il rapporto tra composizione della compagine sociale, solidità economica dell’impresa e rischio di interruzione dei trattamenti.
La valutazione dovrebbe inoltre considerare gli effetti della nuova disciplina sulle società già operanti.
L’obbligo di modificare gli assetti proprietari e organizzativi potrebbe incidere su investimenti, finanziamenti, contratti e continuità aziendale.
Questi effetti non rendono necessariamente sproporzionata la riforma, ma rappresentano conseguenze che dovrebbero essere considerate nel bilanciamento complessivo.
Una valutazione effettiva della proporzionalità dovrebbe confrontare le garanzie sanitarie aggiuntive attese dalla STP con le restrizioni economiche e organizzative imposte alle società odontoiatriche.
Non sarebbe sufficiente limitarsi a descrivere i vantaggi teorici del modello professionale.
Occorrerebbe anche esaminare i costi e le conseguenze della sua obbligatorietà, soprattutto per le organizzazioni già esistenti.
Il problema delle misure meno restrittive
Uno degli aspetti più rilevanti del principio di proporzionalità riguarda la possibilità di conseguire lo stesso obiettivo attraverso misure meno restrittive.
Nel caso dell’emendamento Cappellacci, la questione assume una particolare importanza perché la disciplina vigente già prevede un sistema di autorizzazioni sanitarie, responsabilità professionali e requisiti organizzativi.
Il legislatore potrebbe ritenere che tali strumenti siano insufficienti.
Dovrebbe però chiarire quali carenze intenda superare e perché la riserva dell’attività alle STP rappresenti la soluzione necessaria.
Si potrebbero ipotizzare, per esempio, forme di responsabilità diretta delle società odontoiatriche per le decisioni organizzative che interferiscono con l’autonomia clinica, obblighi di governance sanitaria più rigorosi o strumenti di vigilanza specificamente rivolti alle strutture societarie.
Anche l’introduzione di requisiti relativi alla continuità delle cure e alla protezione dei pazienti in caso di cessazione dell’attività potrebbe essere valutata autonomamente.
Non è possibile affermare che tali misure sarebbero certamente sufficienti.
La loro efficacia dipenderebbe dal contenuto concreto delle disposizioni e dalla capacità degli organismi competenti di assicurarne il rispetto.
Il punto, tuttavia, non consiste nel dimostrare anticipatamente che esista una soluzione alternativa perfetta.
Consiste nel verificare se la restrizione più incisiva sia realmente necessaria rispetto agli obiettivi perseguiti.
Il principio di proporzionalità non impone di scegliere sempre la misura meno restrittiva in assoluto, ma richiede di verificare se esistano alternative meno limitative capaci di assicurare un livello comparabile di tutela.
La distinzione è importante perché uno Stato membro conserva il diritto di stabilire il livello di protezione sanitaria che intende garantire.
Non può tuttavia sottrarsi alla verifica della coerenza tra tale obiettivo e gli strumenti prescelti.
La proporzionalità come criterio di buona legislazione
A giudizio di chi scrive, la direttiva 2018/958 offre un contributo particolarmente utile al dibattito sull’emendamento Cappellacci.
La questione non dovrebbe essere affrontata come una contrapposizione tra libertà d’impresa e tutela della salute.
Entrambi gli interessi trovano riconoscimento nell’ordinamento e nessuno dei due può essere considerato irrilevante.
Il legislatore può certamente ritenere necessario rafforzare il controllo professionale sulle organizzazioni odontoiatriche.
Ma proprio perché la finalità è importante, la scelta degli strumenti dovrebbe essere accompagnata da una motivazione altrettanto rigorosa.
Il richiamo alla salute pubblica non dovrebbe diventare una formula sufficiente a giustificare qualsiasi limitazione.
Allo stesso modo, la libertà d’impresa non può essere utilizzata per escludere in partenza restrizioni che risultino effettivamente necessarie alla protezione dei pazienti.
La proporzionalità serve precisamente a superare questa contrapposizione.
Una riforma ben motivata non dovrebbe limitarsi a dichiarare quale interesse intende proteggere, ma dimostrare perché le misure prescelte siano adeguate e necessarie per proteggerlo.
Per l’emendamento Cappellacci, ciò significa affrontare in modo esplicito il rapporto tra controllo professionale della società, tutela sanitaria, libertà di organizzazione imprenditoriale e conseguenze sulle imprese esistenti.
Rimane quindi un interrogativo concreto: nella documentazione parlamentare che accompagna la proposta è già presente una valutazione di questo tipo?
La risposta richiede di distinguere le motivazioni espresse dagli organismi professionali, gli eventuali documenti istruttori e una vera e propria valutazione preventiva della proporzionalità.
È il tema del capitolo successivo.
Fonti normative:
- Direttiva UE 2018/958 del Parlamento europeo e del Consiglio, 28 giugno 2018 – Testo integrale.
- Decreto legislativo 16 ottobre 2020, n. 142 – Attuazione della direttiva UE 2018/958.
- Direttiva 2006/123/CE – Servizi nel mercato interno.
- TFUE, articolo 49 – Libertà di stabilimento.
- Camera dei deputati – Emendamento Cappellacci 25.0100 del 3 novembre 2026.
La valutazione preventiva della proporzionalità: che cosa risulta dalla documentazione parlamentare?
L’esame dell’emendamento Cappellacci conduce a una questione ulteriore, distinta dalla legittimità degli obiettivi perseguiti e dalla compatibilità astratta delle restrizioni societarie con il diritto europeo.
Occorre verificare se la proposta sia stata accompagnata da una valutazione preventiva della proporzionalità, secondo i principi stabiliti dalla direttiva UE 2018/958 e dalla normativa italiana di recepimento.
La questione non è meramente formale.
Una valutazione preventiva serve a verificare, prima dell’introduzione di una restrizione, se essa sia effettivamente necessaria, quali effetti possa produrre e se esistano strumenti alternativi capaci di assicurare un livello comparabile di tutela.
La presenza di una motivazione sanitaria a sostegno dell’emendamento non equivale, di per sé, all’esistenza di una valutazione preventiva della proporzionalità.
Questa distinzione è particolarmente importante perché la documentazione finora esaminata contiene argomenti a favore dell’obbligatorietà delle STP, ma non consente ancora di stabilire se sia stata effettuata una specifica analisi tecnica delle conseguenze della misura.
Che cosa contiene il testo ufficiale dell’emendamento
L’emendamento 25.0100, pubblicato nel Bollettino delle Giunte e delle Commissioni della Camera del 3 novembre 2026, è formulato come proposta di inserimento di un nuovo articolo 25-bis nel disegno di legge C. 2365.
Il testo introduce l’esclusività del modello STP per l’esercizio societario dell’odontoiatria, prevede alcune eccezioni, disciplina il ricorso ai collaboratori, elimina per le STP mediche e odontoiatriche l’incompatibilità relativa alla partecipazione a più società e stabilisce un termine di 24 mesi per l’adeguamento delle società già esistenti.
La proposta contiene quindi disposizioni di notevole portata, sia per le società di futura costituzione sia per quelle che già operano sul mercato.
Nella versione ufficiale pubblicata il 3 novembre 2026 non compare, tuttavia, una relazione illustrativa autonoma che esponga i risultati di una valutazione della proporzionalità.
Non sono riportati dati relativi ai rischi sanitari specificamente associati alle Srl odontoiatriche ordinarie, né un confronto tra l’obbligatorietà della STP e possibili strumenti alternativi di tutela.
Non viene inoltre presentata una stima delle conseguenze economiche e organizzative dell’adeguamento imposto alle società esistenti.
Il testo ufficiale dell’emendamento, considerato isolatamente, non documenta lo svolgimento di una valutazione preventiva della proporzionalità.
Occorre però evitare una conclusione impropria.
L’assenza di tale valutazione nel testo pubblicato non dimostra che essa non sia stata svolta in altra sede o che non possa essere acquisita nel corso dell’iter parlamentare.
Per formulare una conclusione definitiva sarebbe necessario esaminare l’intero fascicolo istruttorio, comprese eventuali relazioni, pareri, documenti tecnici e successive integrazioni.
La memoria FNOMCeO: una motivazione professionale, non necessariamente un’analisi di proporzionalità
Come già osservato, la memoria FNOMCeO depositata presso la XII Commissione Affari sociali l’11 giugno 2025 costituisce un documento particolarmente importante per ricostruire l’origine della proposta.
La Federazione vi sostiene espressamente la necessità di riservare l’esercizio societario dell’odontoiatria alle STP, richiamando la tutela della salute, la responsabilità professionale e l’assoggettamento delle società al sistema ordinistico.
Si tratta di una posizione istituzionale argomentata, che individua obiettivi di interesse pubblico e propone uno strumento normativo per conseguirli.
Il documento, tuttavia, deve essere qualificato per la funzione che svolge.
Una memoria presentata da un organismo professionale nell’ambito di un’audizione parlamentare rappresenta un contributo al procedimento legislativo. Non coincide necessariamente con una valutazione tecnica della proporzionalità effettuata secondo i criteri della direttiva europea.
Una valutazione di questo tipo dovrebbe infatti esaminare anche la necessità della misura, le alternative disponibili, gli effetti sulle attività economiche e la coerenza della restrizione con il sistema normativo esistente.
La memoria FNOMCeO offre elementi utili soprattutto per individuare le ragioni favorevoli alla riforma. Non può essere automaticamente considerata una dimostrazione completa dell’indispensabilità dell’obbligo di STP.
La memoria FNOMCeO documenta l’esistenza di una motivazione sanitaria e deontologica della proposta, ma non basta, da sola, a dimostrare che siano state valutate tutte le condizioni richieste dal principio di proporzionalità.
Questa osservazione non riduce il valore del contributo istituzionale della Federazione.
Serve soltanto a distinguere il ruolo delle organizzazioni professionali da quello degli organi chiamati a valutare e approvare la disciplina legislativa.
Quale valutazione sarebbe necessaria?
La direttiva UE 2018/958 e il decreto legislativo 16 ottobre 2020, n. 142 individuano criteri specifici per l’esame preventivo delle restrizioni relative alle professioni regolamentate.
Applicati alla proposta Cappellacci, tali criteri suggeriscono alcuni interrogativi.
Il primo riguarda l’individuazione del rischio.
Occorrerebbe chiarire quali criticità sanitarie derivino specificamente dall’esercizio dell’odontoiatria attraverso società ordinarie e in quale misura esse siano riconducibili alla composizione della compagine sociale.
Il secondo riguarda l’efficacia della misura.
Sarebbe necessario spiegare attraverso quali meccanismi la prevalenza dei professionisti nelle decisioni societarie e l’assoggettamento della STP al regime disciplinare ordinistico possano ridurre i rischi individuati.
Il terzo riguarda la necessità della restrizione.
Occorrerebbe valutare se i medesimi risultati possano essere raggiunti attraverso requisiti organizzativi, obblighi di responsabilità o strumenti di vigilanza meno limitativi della libertà di stabilimento e dell’organizzazione societaria.
Il quarto riguarda le conseguenze economiche e organizzative.
L’adeguamento obbligatorio delle società esistenti potrebbe incidere su assetti proprietari, partecipazioni, finanziamenti e investimenti già effettuati.
Infine, sarebbe necessario considerare gli effetti delle disposizioni accessorie, in particolare l’esenzione dal direttore sanitario e l’eliminazione dell’incompatibilità relativa alla partecipazione a più STP.
Una valutazione completa dovrebbe esaminare non soltanto i benefici sanitari attesi dalla riforma, ma anche la necessità delle restrizioni e gli effetti complessivi delle modifiche introdotte.
Non sarebbe indispensabile dimostrare l’assenza assoluta di rischi nelle soluzioni alternative. Occorrerebbe piuttosto verificare se queste possano assicurare una protezione comparabile attraverso limitazioni meno incisive.
La particolarità dell’iniziativa parlamentare
Un ulteriore problema riguarda la forma attraverso la quale la disposizione viene proposta.
L’emendamento Cappellacci è stato presentato nell’ambito dell’esame parlamentare di un disegno di legge.
La disciplina italiana di recepimento della direttiva 2018/958 prevede procedure e responsabilità relative alla valutazione preventiva delle regolamentazioni professionali, ma la loro concreta applicazione deve essere esaminata tenendo conto della natura dell’atto e del procedimento attraverso il quale viene adottato.
Non è quindi sufficiente osservare che l’emendamento non contiene una relazione autonoma per concludere che sia stato violato un obbligo procedurale.
Il problema richiede di distinguere almeno due livelli.
Il primo è quello sostanziale: una restrizione alla libertà di stabilimento deve essere giustificata e proporzionata, indipendentemente dalla modalità attraverso la quale viene introdotta.
Il secondo è quello procedurale: occorre stabilire quali adempimenti di valutazione preventiva siano concretamente richiesti per una disposizione legislativa di iniziativa parlamentare e attraverso quali strumenti possano essere assolti.
La questione è particolarmente delicata perché le regole nazionali sul procedimento legislativo devono essere coordinate con gli obblighi derivanti dal diritto dell’Unione europea.
L’eventuale assenza di una valutazione allegata all’emendamento non dimostra automaticamente un vizio legislativo, ma non rende neppure irrilevante l’obbligo sostanziale di giustificare la proporzionalità della restrizione.
È quindi opportuno evitare affermazioni categoriche prima di aver verificato l’intera documentazione parlamentare e le disposizioni procedurali applicabili.
Il problema della documentazione disponibile
Alla data del 13 novembre 2026, gli elementi documentali qui esaminati consentono di individuare il testo ufficiale dell’emendamento e una precedente presa di posizione della FNOMCeO favorevole all’obbligatorietà delle STP.
Sono inoltre disponibili comunicazioni pubbliche delle organizzazioni professionali che illustrano le ragioni sanitarie e deontologiche della proposta.
Questa documentazione permette di ricostruire il percorso politico e professionale che ha condotto alla presentazione dell’emendamento.
Non consente invece, allo stato della verifica effettuata, di identificare una specifica valutazione tecnica che confronti sistematicamente l’obbligatorietà della STP con altre possibili misure di tutela.
La precisazione è importante.
Non sarebbe corretto scrivere che tale valutazione non esiste. La conclusione documentabile è più circoscritta: non è stata individuata nei materiali esaminati.
Potrebbero esistere ulteriori documenti istruttori, pareri o approfondimenti non ancora acquisiti a questa analisi. Potrebbero inoltre intervenire integrazioni nel prosieguo dell’iter parlamentare.
Allo stato della documentazione verificata, risultano identificabili le motivazioni a sostegno della riforma, ma non una valutazione preventiva della proporzionalità specificamente riferita all’obbligo generalizzato di STP.
Questa formulazione consente di segnalare una questione giuridicamente rilevante senza attribuire alla proposta una carenza procedurale non ancora dimostrata.
Una questione di qualità della legislazione, prima ancora che di contenzioso
A giudizio di chi scrive, il problema della proporzionalità merita attenzione indipendentemente dalla possibilità che, in futuro, la disciplina venga sottoposta al vaglio della Corte di giustizia o di un giudice nazionale.
L’obiettivo principale di una valutazione preventiva non dovrebbe essere quello di predisporre argomenti per resistere a un eventuale contenzioso.
Dovrebbe essere quello di consentire al legislatore di scegliere consapevolmente tra più strumenti disponibili.
Nel caso dell’emendamento Cappellacci, una valutazione approfondita potrebbe anche confermare l’opportunità di riservare l’esercizio societario dell’odontoiatria alle STP.
Ma potrebbe suggerire modifiche alla disciplina transitoria, distinguere le diverse tipologie di società esistenti oppure individuare strumenti ulteriori per garantire l’indipendenza clinica e la continuità delle cure.
Potrebbe inoltre chiarire se alcune disposizioni accessorie siano effettivamente collegate alla tutela della salute o rispondano prevalentemente a esigenze di semplificazione organizzativa.
In ogni caso, la disponibilità di un’analisi tecnica renderebbe il confronto più trasparente e meno dipendente dalle posizioni dei soggetti interessati.
La valutazione preventiva della proporzionalità non dovrebbe essere considerata un ostacolo alla riforma, ma uno strumento per renderla più coerente, motivata e sostenibile.
La questione assume un rilievo ancora maggiore quando la modifica legislativa non riguarda soltanto le nuove imprese, ma incide su società già costituite e su investimenti effettuati nel rispetto della disciplina vigente.
È proprio questo il punto di collegamento con il successivo tema dell’analisi: le conseguenze che l’obbligatorietà della STP potrebbe produrre sulle holding, sui gruppi odontoiatrici e sulle organizzazioni partecipate da investitori.
Fonti normative e documentali:
- Camera dei deputati – Emendamento 25.0100, pubblicato il 3 novembre 2026.
- Camera dei deputati – Scheda del disegno di legge C. 2365 e relativo iter parlamentare.
- FNOMCeO – Memoria depositata presso la XII Commissione Affari sociali, 11 giugno 2025.
- Direttiva UE 2018/958, in particolare articoli 4–7 – EUR-Lex.
- Decreto legislativo 16 ottobre 2020, n. 142 – Normattiva.
Holding sanitarie, gruppi odontoiatrici e investitori: le conseguenze della riforma
L’emendamento Cappellacci potrebbe produrre effetti particolarmente rilevanti sulle società odontoiatriche organizzate attraverso holding, gruppi societari e strutture partecipate da investitori.
Per queste imprese, il problema non riguarda soltanto l’eventuale necessità di modificare lo statuto della società operativa. Potrebbe coinvolgere l’intera architettura proprietaria, i rapporti tra le società del gruppo, le modalità di finanziamento e la distribuzione dei poteri decisionali.
Occorre però evitare una conclusione affrettata: l’obbligatorietà delle STP non comporterebbe necessariamente la scomparsa delle organizzazioni odontoiatriche complesse, né impedirebbe in assoluto la presenza di capitali non professionali.
La conseguenza principale della riforma sarebbe la necessità di verificare la compatibilità degli assetti proprietari e di controllo con la disciplina delle STP, non l’automatica impossibilità di operare attraverso organizzazioni societarie articolate.
Le conseguenze concrete dipenderebbero dalle caratteristiche di ciascun gruppo e dalle modalità attraverso le quali il legislatore dovesse disciplinare l’adeguamento.
La holding sanitaria e il controllo della società operativa
La holding è una società che detiene partecipazioni in altre società, esercitando funzioni di controllo, coordinamento o gestione degli investimenti.
Nel settore odontoiatrico, questo modello può essere utilizzato per separare l’attività sanitaria da altre funzioni imprenditoriali, organizzare il patrimonio, coordinare più società operative o programmare operazioni di acquisizione e successione.
Una struttura relativamente semplice potrebbe prevedere una holding che possiede integralmente una Srl odontoiatrica.
La società operativa eroga le prestazioni sanitarie, mentre la holding ne detiene le partecipazioni e può svolgere ulteriori funzioni di natura finanziaria, amministrativa o strategica.
Se l’emendamento Cappellacci venisse approvato nella formulazione esaminata, la società operativa dovrebbe rispettare i requisiti previsti per le STP.
Il problema principale riguarderebbe quindi la compatibilità del controllo esercitato dalla holding con la prevalenza dei soci professionisti richiesta dall’articolo 10 della legge 183/2011.
La disciplina delle STP ammette la presenza di soci non professionisti per finalità di investimento, ma richiede che il numero dei soci professionisti e la loro partecipazione al capitale sociale siano tali da determinare la maggioranza dei due terzi nelle deliberazioni o decisioni dei soci, secondo la formulazione vigente della norma.
Non sarebbe pertanto sufficiente che la holding fosse indirettamente controllata da un odontoiatra per considerare automaticamente soddisfatti i requisiti della STP operativa.
La questione richiederebbe un esame della partecipazione diretta, dei diritti di voto e delle regole applicabili alla compagine sociale.
Una holding che controlla integralmente una Srl odontoiatrica ordinaria potrebbe non essere compatibile, senza modifiche, con l’obbligo di qualificare la società operativa come STP.
Questo non significa che ogni rapporto tra holding e STP sia necessariamente vietato.
Significa che la possibilità di mantenere una struttura di gruppo dipenderebbe dalla concreta configurazione delle partecipazioni e dal rispetto dei requisiti professionali previsti dalla legge.
Il problema delle partecipazioni indirette
Un aspetto particolarmente delicato riguarda la possibilità di considerare la qualificazione professionale dei soci che controllano indirettamente la società odontoiatrica.
Si immagini una holding interamente partecipata da un odontoiatra, che a sua volta detenga il capitale di una società operativa.
Dal punto di vista economico, il controllo finale dell’attività potrebbe appartenere integralmente a un professionista.
Dal punto di vista giuridico, tuttavia, il socio della società operativa sarebbe la holding, cioè una persona giuridica distinta dall’odontoiatra che ne possiede le partecipazioni.
Questa distinzione non può essere ignorata.
La disciplina delle STP richiede una specifica composizione della compagine sociale e una prevalenza professionale nelle decisioni societarie. Non prevede una regola generale che consenta di equiparare automaticamente una società controllata da professionisti a un socio professionista persona fisica.
Il controllo indiretto esercitato da un odontoiatra attraverso una holding non può quindi essere considerato, senza ulteriori verifiche, equivalente alla partecipazione diretta del professionista nella STP.
La questione potrebbe assumere rilievo anche nelle strutture nelle quali la holding sia partecipata da più odontoiatri o da componenti della stessa famiglia.
La prevalenza economica finale dei professionisti e la prevalenza professionale richiesta dalla disciplina delle STP non sono necessariamente concetti giuridicamente coincidenti.
Un eventuale intervento legislativo che intendesse consentire espressamente determinate strutture di controllo indiretto dovrebbe quindi chiarirne i requisiti e le condizioni.
In assenza di una disciplina specifica, la compatibilità delle singole configurazioni dovrebbe essere valutata alla luce delle disposizioni vigenti e degli orientamenti applicabili.
Le società familiari e il passaggio generazionale
Le conseguenze della riforma non riguarderebbero soltanto i grandi gruppi odontoiatrici.
Anche numerose società di dimensioni contenute presentano strutture proprietarie nelle quali partecipano familiari non odontoiatri.
La scelta può rispondere a esigenze di organizzazione patrimoniale, successione generazionale, investimento o distribuzione delle responsabilità imprenditoriali.
Si pensi, per esempio, a una Srl odontoiatrica partecipata da un professionista e dal coniuge non odontoiatra, oppure da un odontoiatra e dai figli che non esercitano la professione.
Nella disciplina attuale, la presenza di soci non professionisti non impedisce, di per sé, alla società ordinaria di esercitare l’attività odontoiatrica nel rispetto dei requisiti sanitari.
L’obbligatorietà della STP imporrebbe invece di verificare il rispetto delle condizioni previste dalla legge 183/2011.
In alcuni casi sarebbe sufficiente modificare i diritti di voto o la distribuzione delle partecipazioni. In altri potrebbe rendersi necessario un intervento più ampio sulla struttura societaria.
Le conseguenze potrebbero coinvolgere anche le strategie di successione, soprattutto quando il professionista intenda trasferire progressivamente la proprietà dell’impresa a familiari che non possiedono l’abilitazione odontoiatrica.
L’obbligatorietà della STP potrebbe incidere anche sulle società familiari, limitando alcune modalità di organizzazione patrimoniale e di passaggio generazionale oggi consentite alle Srl odontoiatriche ordinarie.
Si tratta di effetti che meritano attenzione perché la disciplina proposta non distingue, quanto ai requisiti proprietari, tra grandi gruppi finanziari e piccole società familiari.
I gruppi multisede e le catene odontoiatriche
Le organizzazioni odontoiatriche di maggiori dimensioni possono operare attraverso modelli societari molto differenti:
- Alcune gestiscono più strutture attraverso un’unica società operativa.
- Altre utilizzano una pluralità di società controllate, coordinate da una holding o da una società capogruppo.
- Altre ancora presentano partecipazioni di fondi di investimento o di soggetti industriali che svolgono funzioni di direzione e coordinamento.
L’emendamento Cappellacci potrebbe incidere in modo differente su ciascuno di questi modelli.
Una società che gestisce più sedi e presenta una compagine sociale già compatibile con la disciplina delle STP potrebbe incontrare difficoltà relativamente contenute.
Un gruppo nel quale le società operative siano integralmente controllate da una holding partecipata da investitori non professionisti dovrebbe invece affrontare un problema strutturale.
L’obbligo di assicurare la prevalenza professionale nelle decisioni delle società operative potrebbe richiedere modifiche alla distribuzione del capitale, ai diritti di voto e ai rapporti di controllo.
Non è possibile escludere che alcune organizzazioni possano individuare soluzioni compatibili con la nuova disciplina, conservando una parte delle proprie funzioni di coordinamento e dei propri investimenti.
Sarebbe tuttavia improprio presumere che tali soluzioni siano sempre semplici, economicamente neutre o realizzabili senza modificare gli equilibri di governance.
La riforma potrebbe rendere più complesso il modello delle catene odontoiatriche controllate da investitori, senza comportarne necessariamente l’uscita dal mercato.
L’effetto dipenderebbe anche dalla possibilità di separare il controllo professionale delle società operative dalle funzioni economiche, finanziarie e organizzative esercitate a livello di gruppo.
Il capitale non professionale non sarebbe completamente escluso
Un elemento importante del dibattito riguarda il ruolo degli investitori.
L’obbligatorietà della STP non equivale, in termini giuridici, a un divieto assoluto di partecipazione del capitale non professionale alle società odontoiatriche.
La disciplina delle STP ammette soci non professionisti per finalità di investimento, entro i limiti derivanti dalla necessaria prevalenza dei professionisti.
Il punto decisivo riguarda quindi il controllo.
Un investitore potrebbe continuare a partecipare al capitale di una STP, ma non potrebbe disporre di un assetto di poteri incompatibile con la maggioranza professionale richiesta dalla legge.
Questa distinzione presenta conseguenze economiche significative.
Per un investitore, la disponibilità di una partecipazione di minoranza priva del controllo societario può avere un valore e un’attrattività differenti rispetto alla possibilità di acquisire il controllo dell’impresa.
La questione non riguarda soltanto la distribuzione degli utili.
Il controllo consente infatti di incidere sulle strategie aziendali, sugli investimenti, sulle operazioni straordinarie e sulle modalità di gestione delle risorse.
La riduzione dei poteri di controllo potrebbe quindi modificare le condizioni alle quali il capitale non professionale è disposto a finanziare le imprese odontoiatriche.
L’emendamento non eliminerebbe necessariamente il capitale non professionale dall’odontoiatria, ma potrebbe ridurne la capacità di esercitare il controllo sulle società operative.
È una conseguenza che appare coerente con l’obiettivo dichiarato di rafforzare la centralità dei professionisti.
Resta però da valutare quali effetti potrebbe produrre sulla disponibilità di capitali, sulle operazioni di acquisizione e sulle prospettive di crescita delle imprese.
Il finanziamento degli investimenti e la capacità di crescita
L’attività odontoiatrica richiede investimenti significativi in immobili, apparecchiature, tecnologie digitali, personale e organizzazione.
La crescita di una struttura può essere finanziata attraverso risorse generate internamente, finanziamenti bancari, leasing o apporti di capitale.
Le imprese che intendono sviluppare più sedi o realizzare acquisizioni possono ricorrere anche a investitori esterni.
L’introduzione di requisiti che limitano il controllo da parte di soci non professionisti potrebbe modificare le condizioni di accesso a queste risorse.
Non è possibile affermare che l’obbligatorietà della STP determinerebbe necessariamente una riduzione degli investimenti nel settore.
La disponibilità di capitale dipende da numerosi fattori, tra cui redditività, rischio, condizioni del credito e prospettive di mercato.
È però ragionevole osservare che una limitazione dei diritti di controllo può incidere sull’interesse di determinate categorie di investitori.
Inoltre, le imprese già finanziate attraverso strutture societarie incompatibili con i requisiti STP potrebbero dover rinegoziare accordi e rapporti contrattuali.
La riforma potrebbe modificare non soltanto la proprietà delle imprese odontoiatriche, ma anche le condizioni economiche attraverso le quali esse raccolgono capitali e finanziano la propria crescita.
Questi effetti non rappresentano necessariamente un argomento contrario alla riforma.
Costituiscono però conseguenze che dovrebbero essere considerate nella valutazione della sua proporzionalità.
Le funzioni imprenditoriali potrebbero rimanere separate dall’attività sanitaria
L’eventuale obbligo di esercitare l’odontoiatria attraverso STP non comporterebbe necessariamente che tutte le funzioni aziendali debbano essere svolte direttamente dalla società professionale.
Un’organizzazione odontoiatrica può avvalersi di soggetti distinti per attività amministrative, servizi informatici, gestione degli immobili, acquisti, marketing e altre funzioni di supporto.
Questa separazione è già presente in numerosi modelli imprenditoriali e potrebbe conservare una propria utilità anche in presenza dell’obbligo di STP.
Una società di servizi potrebbe, per esempio, fornire prestazioni amministrative o tecnologiche a più STP operative.
La compatibilità di tali rapporti dipenderebbe naturalmente dalla loro effettiva natura, dalle condizioni contrattuali e dal rispetto dell’autonomia professionale delle società sanitarie.
Non sarebbe invece sufficiente trasferire formalmente il controllo ai professionisti lasciando a un soggetto esterno, attraverso contratti o altri strumenti, poteri decisionali incompatibili con la disciplina delle STP.
La sostanza dei rapporti dovrebbe rimanere coerente con i requisiti legali e con la finalità di assicurare il controllo professionale dell’attività.
L’obbligatorietà della STP potrebbe favorire una maggiore separazione tra esercizio dell’attività sanitaria e servizi imprenditoriali di supporto, purché tale separazione non si traduca in un aggiramento dei requisiti professionali.
È un’ipotesi organizzativa che merita attenzione, ma che non può essere considerata automaticamente praticabile per qualsiasi gruppo.
Una trasformazione del mercato, non necessariamente la sua semplificazione
A giudizio di chi scrive, uno degli errori da evitare consiste nel rappresentare la riforma come un intervento destinato semplicemente a eliminare dal mercato le grandi catene odontoiatriche.
Una conclusione del genere non trova un fondamento sufficiente nel testo dell’emendamento.
La proposta modifica i requisiti per l’esercizio societario dell’attività, ma non vieta la gestione di più strutture, non impedisce in assoluto la partecipazione di investitori e non esclude l’esistenza di organizzazioni imprenditoriali complesse.
Potrebbe invece determinare una riorganizzazione del settore, modificando la distribuzione dei poteri tra professionisti e investitori.
Alcuni modelli potrebbero risultare più difficili da mantenere. Altri potrebbero adattarsi attraverso nuove strutture proprietarie e contrattuali.
Le conseguenze economiche dipenderebbero anche dalle interpretazioni applicative, dalle eventuali modifiche del testo durante l’iter parlamentare e dalle modalità concrete dell’adeguamento.
La riforma potrebbe cambiare profondamente gli equilibri proprietari e organizzativi del mercato odontoiatrico, senza necessariamente ridurne la complessità o eliminare il ruolo delle imprese di maggiori dimensioni.
Questa osservazione conduce a un ulteriore tema, forse ancora più delicato.
Una disciplina che rafforza il controllo professionale sulle società odontoiatriche può essere sostenuta per ragioni sanitarie, ma può anche produrre effetti concorrenziali favorevoli ad alcune categorie di operatori rispetto ad altre.
Le due conseguenze non sono necessariamente incompatibili.
Occorre però distinguerle, soprattutto quando la tutela della salute viene utilizzata come principale giustificazione dell’intervento legislativo.
È il tema del capitolo successivo.
Fonti normative e documentali:
- Camera dei deputati – Emendamento Cappellacci 25.0100 del 3 novembre 2026.
- Legge 12 novembre 2011, n. 183, articolo 10 – Disciplina delle società tra professionisti.
- D.M. 8 febbraio 2013, n. 34 – Regolamento sulle società tra professionisti.
- Legge 4 agosto 2017, n. 124, articolo 1, comma 153 – Esercizio societario dell’odontoiatria.
- TFUE, articolo 49 – Libertà di stabilimento.
- Direttiva UE 2018/958 – Valutazione preventiva della proporzionalità.
Il paradosso concorrenziale: una riforma che potrebbe favorire e limitare gli stessi odontoiatri
L’emendamento Cappellacci presenta un ulteriore profilo che merita attenzione: le conseguenze che l’obbligatorietà delle STP potrebbe produrre sulla concorrenza nel mercato odontoiatrico.
La proposta viene sostenuta principalmente attraverso argomenti riconducibili alla tutela della salute, all’indipendenza professionale e alla responsabilità deontologica delle organizzazioni sanitarie.
Tuttavia, una modifica così significativa delle condizioni di accesso e permanenza nel mercato potrebbe produrre anche effetti sulla struttura concorrenziale del settore.
Il problema non riguarda soltanto le grandi catene odontoiatriche o gli investitori istituzionali. Coinvolge anche i singoli professionisti, gli studi associati e le società di dimensioni contenute.
Il possibile paradosso della riforma consiste nel fatto che gli odontoiatri potrebbero ottenere una maggiore protezione dalla concorrenza delle società controllate da investitori, ma perdere contemporaneamente una parte della propria libertà di organizzazione imprenditoriale.
Le due conseguenze non sono necessariamente contraddittorie. Possono rappresentare effetti differenti della medesima scelta legislativa.
La concorrenza tra professionisti e imprese odontoiatriche
Il mercato odontoiatrico italiano comprende organizzazioni molto diverse tra loro.
Accanto agli studi individuali operano studi associati, STP, Srl odontoiatriche ordinarie, società familiari e gruppi imprenditoriali che gestiscono più strutture.
Questi soggetti possono presentare modelli di organizzazione, capacità finanziarie e strategie commerciali differenti.
Le organizzazioni di maggiori dimensioni possono beneficiare di economie di scala, centralizzazione degli acquisti, investimenti tecnologici e strutture amministrative dedicate.
Le imprese controllate da investitori possono inoltre disporre di risorse finanziarie che consentono di sostenere programmi di acquisizione, apertura di nuove sedi e sviluppo commerciale.
Tali caratteristiche possono rappresentare un vantaggio competitivo rispetto agli studi professionali di dimensioni più contenute.
Non è però possibile dedurne che le organizzazioni più grandi offrano necessariamente prestazioni di qualità inferiore o che gli studi individuali garantiscano automaticamente risultati clinici migliori.
La qualità delle cure dipende da numerosi fattori, tra cui competenze professionali, organizzazione, protocolli clinici, tecnologie, controlli e responsabilità.
Le differenze tra i modelli odontoiatrici riguardano anche la capacità di organizzare e finanziare l’attività, ma non consentono di stabilire una gerarchia automatica della qualità sanitaria.
Questo chiarimento è indispensabile per distinguere la concorrenza economica dalle garanzie cliniche.
L’effetto sulle società controllate da investitori
L’obbligatorietà della STP potrebbe incidere in modo particolarmente significativo sulle società odontoiatriche nelle quali il controllo appartiene a soggetti non professionisti.
Come già osservato, la disciplina delle STP non vieta in assoluto la partecipazione di investitori, ma richiede la prevalenza professionale nelle decisioni societarie.
La conseguenza sarebbe una limitazione della possibilità di controllare direttamente le società operative attraverso partecipazioni incompatibili con tali requisiti.
Per alcune organizzazioni, l’adeguamento potrebbe essere realizzato attraverso modifiche della governance e della distribuzione dei diritti societari.
Per altre potrebbe richiedere una revisione più profonda del modello di investimento.
È ragionevole ipotizzare che questi vincoli possano ridurre l’attrattività di determinate operazioni di acquisizione o rendere più complessa l’espansione di gruppi controllati da investitori non professionisti.
Non è invece possibile affermare che l’emendamento determinerebbe necessariamente la scomparsa delle catene odontoiatriche.
Le imprese potrebbero riorganizzarsi, modificare le proprie partecipazioni oppure adottare modelli compatibili con la nuova disciplina.
La riforma potrebbe limitare alcune modalità di espansione delle società controllate da investitori, modificando le condizioni della concorrenza senza necessariamente eliminare questi operatori dal mercato.
L’intensità dell’effetto dipenderebbe dalle caratteristiche dei gruppi interessati e dalle modalità applicative della nuova disciplina.
Gli odontoiatri potrebbero beneficiare di una minore pressione competitiva
Una restrizione all’accesso o all’organizzazione di determinate categorie di imprese può produrre vantaggi indiretti per gli operatori che rimangono sul mercato.
Nel settore odontoiatrico, alcuni studi professionali potrebbero beneficiare di una minore pressione competitiva da parte di organizzazioni dotate di maggiori risorse finanziarie e capacità commerciali.
Questo effetto potrebbe manifestarsi soprattutto nei territori nei quali le catene odontoiatriche rappresentano concorrenti significativi degli studi tradizionali.
Non sarebbe tuttavia corretto considerarlo un risultato certo.
La concorrenza dipende da molte variabili, tra cui la domanda locale, il numero delle strutture, la distribuzione territoriale, le politiche commerciali e la capacità dei singoli operatori di attrarre e mantenere i pazienti.
Inoltre, la riforma potrebbe favorire la nascita di nuove aggregazioni professionali capaci di competere efficacemente con gli studi individuali.
L’eliminazione del divieto di partecipare a più STP, prevista dallo stesso emendamento, potrebbe agevolare lo sviluppo di gruppi controllati da professionisti.
L’eventuale riduzione della pressione competitiva esercitata dalle società controllate da investitori non comporterebbe necessariamente una riduzione della concorrenza complessiva nel settore odontoiatrico.
Potrebbe invece modificarne la composizione, favorendo alcuni modelli organizzativi rispetto ad altri.
Il costo della protezione: meno libertà anche per gli odontoiatri
Il possibile vantaggio concorrenziale deve essere confrontato con le limitazioni che la stessa riforma imporrebbe agli odontoiatri.
Un professionista che oggi intenda costituire una Srl odontoiatrica ordinaria può scegliere una struttura proprietaria nella quale partecipino familiari, investitori o altri soggetti non professionisti, nel rispetto della disciplina sanitaria.
Può inoltre organizzare l’attività attraverso una holding, separare la proprietà dell’impresa dalla gestione clinica e programmare operazioni societarie secondo le regole generali applicabili.
L’obbligatorietà della STP ridurrebbe alcune di queste possibilità.
La scelta del modello societario non dipenderebbe più soltanto dalle esigenze dell’imprenditore e dalle caratteristiche dell’organizzazione, ma dovrebbe necessariamente rispettare i requisiti della disciplina professionale.
La limitazione riguarderebbe anche gli odontoiatri che non intendono realizzare grandi catene o attrarre investitori istituzionali.
Potrebbe incidere, per esempio, su una società familiare, su una holding costituita per ragioni patrimoniali o su un progetto di passaggio generazionale.
Si determinerebbe quindi una situazione nella quale gli stessi professionisti che potrebbero beneficiare di una minore concorrenza da parte di determinati operatori perderebbero una parte delle opzioni organizzative oggi disponibili.
La protezione concorrenziale eventualmente derivante dalla riforma avrebbe come contropartita una restrizione della libertà imprenditoriale degli stessi odontoiatri.
È un elemento che dovrebbe essere considerato nel dibattito professionale, evitando di rappresentare la proposta come necessariamente favorevole o necessariamente contraria agli interessi della categoria.
La tutela della salute e gli interessi economici della professione
La presenza di possibili effetti concorrenziali introduce una questione particolarmente delicata.
Le organizzazioni professionali possono legittimamente rappresentare gli interessi dei propri iscritti e partecipare al confronto sulle politiche sanitarie.
Possono inoltre sostenere interventi normativi che ritengano necessari per garantire l’indipendenza clinica e la qualità delle cure.
Il fatto che una proposta possa produrre anche vantaggi economici per una parte dei professionisti non dimostra che la motivazione sanitaria sia insincera.
Gli interessi pubblici e quelli professionali possono, in determinate circostanze, convergere.
Il problema nasce quando i due piani vengono confusi.
La tutela della salute costituisce un obiettivo di interesse generale, mentre la protezione di una categoria dalla concorrenza rappresenta una finalità differente, che non gode automaticamente della medesima giustificazione giuridica.
Nel diritto europeo, in particolare, la protezione economica degli operatori già presenti sul mercato non può essere utilizzata, in quanto tale, per giustificare restrizioni alla libertà di stabilimento.
Una misura che limita la concorrenza può essere ammessa quando sia effettivamente necessaria per perseguire un obiettivo legittimo, come la tutela della salute.
Non può invece essere considerata proporzionata per il solo fatto di rendere più favorevole la posizione economica di alcuni operatori.
La coincidenza tra una finalità sanitaria dichiarata e possibili vantaggi concorrenziali per i professionisti non rende illegittima la riforma, ma impone di distinguere con rigore l’interesse pubblico dagli effetti economici di categoria.
Questa distinzione è essenziale anche per evitare che il confronto assuma un carattere ideologico.
Non è necessario presumere intenzioni protezionistiche per riconoscere che una restrizione societaria possa produrre effetti sulla concorrenza.
È sufficiente analizzare le conseguenze della disposizione.
La concorrenza può contribuire alla qualità delle cure?
Un ulteriore elemento riguarda il rapporto tra concorrenza e qualità sanitaria.
La concorrenza non rappresenta necessariamente un rischio per i pazienti.
Può favorire investimenti tecnologici, innovazione organizzativa, miglioramento dei servizi, accessibilità delle prestazioni e maggiore attenzione all’esperienza del paziente.
Allo stesso tempo, una competizione fondata prevalentemente sul prezzo o su obiettivi commerciali aggressivi può generare pressioni incompatibili con l’appropriatezza delle cure.
Entrambe le possibilità devono essere considerate.
Non sarebbe corretto sostenere che la concorrenza produca automaticamente un miglioramento della qualità sanitaria.
Ma sarebbe altrettanto improprio considerarla, in quanto tale, un elemento contrario alla tutela della salute.
Il problema riguarda le condizioni nelle quali la competizione economica si svolge e gli strumenti attraverso i quali vengono prevenuti i comportamenti incompatibili con gli obblighi professionali.
Una disciplina efficace dovrebbe quindi assicurare che tutti gli operatori rispettino standard clinici e organizzativi adeguati, indipendentemente dalla loro dimensione e struttura proprietaria.
L’obiettivo della regolamentazione sanitaria dovrebbe essere impedire che la concorrenza comprometta la qualità delle cure, non necessariamente ridurre la concorrenza come fine autonomo.
Questo criterio consente di distinguere la protezione del paziente dalla protezione dell’operatore economico.
Il rischio di sostituire un modello dominante con un altro
L’emendamento potrebbe anche produrre un effetto meno immediato.
La limitazione del controllo societario da parte di investitori non professionisti potrebbe favorire la crescita di organizzazioni controllate da odontoiatri, soprattutto se accompagnata dalla possibilità di partecipare a più STP.
Questa evoluzione non sarebbe necessariamente negativa.
Le aggregazioni professionali possono favorire investimenti, condivisione delle competenze, organizzazione dei servizi e sviluppo di strutture capaci di operare su più territori.
Tuttavia, anche le organizzazioni controllate da professionisti possono raggiungere dimensioni rilevanti e adottare strategie commerciali particolarmente competitive.
La proprietà professionale non esclude la ricerca del profitto, né impedisce la concentrazione del mercato.
Una riforma che limiti il ruolo degli investitori non professionisti potrebbe quindi modificare i soggetti che controllano le organizzazioni odontoiatriche, senza necessariamente ridurre i fenomeni di concentrazione.
L’obbligatorietà della STP potrebbe favorire il passaggio da gruppi controllati da investitori a gruppi controllati da professionisti, senza eliminare le dinamiche imprenditoriali proprie del mercato odontoiatrico.
Anche per questa ragione, la valutazione della riforma dovrebbe concentrarsi sulle garanzie sanitarie effettive e non sulla semplice contrapposizione tra professionisti e imprese.
Una riflessione personale sugli interessi della categoria
A giudizio di chi scrive, il possibile paradosso concorrenziale merita particolare attenzione proprio da parte degli odontoiatri.
La professione ha certamente interesse a preservare l’autonomia clinica, la qualità delle cure e il rapporto fiduciario con il paziente.
Ha però anche interesse a conservare strumenti organizzativi e societari che consentano di sviluppare imprese efficienti, attrarre investimenti e programmare il futuro delle proprie attività.
Non è scontato che questi interessi conducano sempre alla medesima soluzione legislativa.
Una disciplina più restrittiva potrebbe risultare favorevole ad alcuni professionisti e penalizzarne altri.
Potrebbe ridurre le possibilità di acquisizione da parte di determinati gruppi, ma anche limitare le opportunità di vendita delle società odontoiatriche.
Potrebbe favorire alcune forme di aggregazione professionale, ma rendere più complessa la costituzione di holding familiari o la partecipazione di investitori.
La questione, pertanto, non può essere risolta attraverso una contrapposizione tra odontoiatri e capitale finanziario.
L’odontoiatra che esercita attraverso una società è contemporaneamente un professionista sanitario e, quando assume il rischio d’impresa, un operatore economico.
Le due dimensioni devono convivere nel rispetto delle regole sanitarie.
Una riforma realmente orientata alla tutela della salute dovrebbe proteggere l’autonomia professionale senza comprimere oltre il necessario la libertà degli odontoiatri di organizzare, finanziare e sviluppare le proprie imprese.
Questo non significa escludere l’obbligatorietà della STP come possibile scelta legislativa.
Significa riconoscere che tale scelta comporta un bilanciamento tra interessi differenti e che i suoi effetti non possono essere valutati soltanto in termini di maggiore o minore protezione dalla concorrenza.
Il punto conclusivo dell’analisi sarà quindi comprendere se l’emendamento Cappellacci, considerato nel suo insieme, realizzi un equilibrio convincente tra tutela della salute, autonomia professionale, libertà d’impresa e continuità delle organizzazioni odontoiatriche già esistenti.
Conclusioni: la tutela della salute non può prescindere dalla proporzionalità della riforma
L’emendamento Cappellacci pone una questione che va ben oltre la scelta tra Srl odontoiatrica ordinaria e società tra professionisti.
Il problema riguarda il rapporto tra esercizio della professione sanitaria, organizzazione imprenditoriale, controllo delle società e responsabilità nei confronti dei pazienti.
La proposta muove da un obiettivo che merita piena considerazione: assicurare che l’attività odontoiatrica sia organizzata in modo da garantire l’indipendenza delle decisioni cliniche, il rispetto degli obblighi professionali e la prevalenza della tutela della salute sugli interessi economici incompatibili con essa.
Non vi sono ragioni per contestare la legittimità di questo obiettivo.
La questione è stabilire se l’obbligatorietà della STP rappresenti lo strumento necessario e proporzionato per conseguirlo.
Il giudizio sull’emendamento Cappellacci non dovrebbe dipendere dalla condivisione delle sue finalità dichiarate, ma dalla capacità delle disposizioni proposte di realizzarle attraverso restrizioni effettivamente giustificate.
È questa, a giudizio di chi scrive, la prospettiva più utile per valutare una riforma destinata a incidere profondamente sull’organizzazione dell’odontoiatria italiana.
La STP è uno strumento legittimo, ma la sua obbligatorietà richiede una giustificazione ulteriore
La società tra professionisti rappresenta un modello organizzativo pienamente legittimo, che presenta caratteristiche specifiche e può offrire garanzie importanti.
La prevalenza dei professionisti nelle decisioni societarie, l’assoggettamento della società al sistema ordinistico e il collegamento tra esercizio professionale e organizzazione imprenditoriale costituiscono elementi che possono contribuire alla tutela dell’autonomia clinica.
Non sarebbe corretto negare questi aspetti.
Occorre però distinguere il riconoscimento dei vantaggi del modello STP dalla necessità di renderlo obbligatorio per tutte le società odontoiatriche.
La prima valutazione riguarda l’idoneità di una forma organizzativa.
La seconda comporta l’esclusione di alternative che il legislatore ha finora consentito, comprese quelle utilizzate da imprese già costituite e operanti.
La differenza è sostanziale.
Un modello societario può essere particolarmente adatto all’esercizio di una professione senza essere necessariamente l’unico compatibile con la tutela della salute.
Dimostrare che la STP offre garanzie professionali aggiuntive non equivale a dimostrare che le Srl odontoiatriche ordinarie debbano essere escluse dall’esercizio dell’attività.
Per giustificare questa esclusione occorrerebbe individuare le insufficienze della disciplina vigente e spiegare perché non possano essere superate attraverso strumenti meno restrittivi.
La proprietà professionale non sostituisce le garanzie organizzative e cliniche
Uno dei rischi del dibattito consiste nell’attribuire alla composizione della compagine sociale un valore eccessivamente determinante rispetto alla qualità delle cure.
La presenza di odontoiatri nella proprietà e nel controllo della società può rafforzare il collegamento tra responsabilità professionale e decisioni imprenditoriali.
Non garantisce però, da sola, l’appropriatezza dei trattamenti, la sicurezza delle prestazioni o la corretta gestione della struttura.
Questi risultati dipendono anche dall’organizzazione dei processi, dalla qualificazione del personale, dalla gestione del rischio clinico, dalla manutenzione delle apparecchiature, dai protocolli sanitari e dall’efficacia dei controlli.
Allo stesso modo, la presenza di soci non professionisti non dimostra automaticamente l’esistenza di interferenze inappropriate nelle decisioni cliniche.
Una Srl odontoiatrica può adottare sistemi organizzativi rigorosi e garantire un’effettiva autonomia ai professionisti che vi operano.
Una STP può, al contrario, presentare carenze organizzative o gestionali, nonostante la prevalenza professionale nella compagine sociale.
La proprietà professionale può costituire una garanzia aggiuntiva, ma non dovrebbe essere confusa con una garanzia sufficiente della qualità e della sicurezza delle cure.
Una riforma coerente con l’obiettivo sanitario dovrebbe quindi considerare anche le responsabilità organizzative delle strutture, indipendentemente dalla loro forma societaria.
Il diritto europeo non impedisce la riforma, ma ne richiede una motivazione rigorosa
L’analisi della giurisprudenza europea mostra che gli Stati membri dispongono di un margine significativo di discrezionalità nella regolamentazione delle attività sanitarie.
La tutela della salute può giustificare restrizioni anche incisive alla libertà di stabilimento e alla proprietà delle imprese.
La Corte di giustizia ha riconosciuto questa possibilità, in particolare nella giurisprudenza relativa alla proprietà delle farmacie.
Ha però anche chiarito, in altri contesti professionali, che le limitazioni societarie devono essere valutate in relazione ai rischi specifici e agli strumenti disponibili per prevenirli.
Non esiste quindi un principio europeo che vieti in assoluto di riservare determinate attività a società controllate da professionisti.
Non esiste neppure una presunzione generale secondo cui qualsiasi restrizione proprietaria giustificata attraverso il richiamo alla salute pubblica debba essere considerata proporzionata.
La direttiva UE 2018/958 rafforza questa impostazione, prevedendo una valutazione preventiva delle restrizioni relative alle professioni regolamentate.
Il diritto europeo non offre argomenti sufficienti per dichiarare preventivamente illegittimo l’emendamento Cappellacci, ma richiede che la necessità delle limitazioni introdotte sia adeguatamente giustificata.
La questione non riguarda dunque soltanto la possibilità astratta di imporre la STP, ma la proporzionalità della specifica disciplina proposta.
Le società esistenti meritano una considerazione distinta
Un aspetto particolarmente delicato riguarda l’applicazione della riforma alle società odontoiatriche già operanti.
Queste imprese hanno organizzato le proprie attività sulla base di una disciplina che consente l’esercizio societario dell’odontoiatria anche attraverso società ordinarie, nel rispetto dei requisiti sanitari previsti.
Possono avere effettuato investimenti, acquisito immobili, sottoscritto finanziamenti, costituito holding o programmato operazioni di successione e cessione delle partecipazioni.
L’introduzione di nuovi requisiti non sarebbe necessariamente illegittima per il solo fatto di incidere su situazioni preesistenti.
Il legislatore può modificare la disciplina delle attività economiche quando sussistano ragioni di interesse generale.
Deve però considerare le conseguenze delle nuove disposizioni, soprattutto quando richiedono interventi strutturali su imprese legittimamente costituite.
Il termine transitorio di 24 mesi previsto dall’emendamento rappresenta un elemento importante, ma non risolve automaticamente tutte le difficoltà.
Alcune società potrebbero adeguarsi attraverso modifiche relativamente semplici.
Altre potrebbero dover affrontare operazioni societarie complesse, con conseguenze fiscali, finanziarie, contrattuali e autorizzative.
Una disciplina transitoria realmente proporzionata dovrebbe considerare non soltanto il tempo concesso per l’adeguamento, ma anche la concreta possibilità di realizzarlo senza conseguenze eccessivamente gravose per le imprese esistenti.
Questo profilo meriterebbe un approfondimento specifico durante l’iter parlamentare.
Le disposizioni accessorie richiedono una valutazione autonoma
L’emendamento non si limita a introdurre l’obbligatorietà delle STP.
Prevede anche modifiche relative alla partecipazione a più società professionali, all’impiego di collaboratori e alla figura del direttore sanitario.
Queste disposizioni possono incidere significativamente sull’organizzazione delle strutture.
L’eliminazione dell’incompatibilità relativa alla partecipazione a più STP potrebbe favorire le aggregazioni professionali e la costituzione di gruppi controllati da odontoiatri.
Le disposizioni sui collaboratori potrebbero contribuire a chiarire alcuni aspetti operativi del modello STP.
La previsione relativa al direttore sanitario, invece, richiede particolare attenzione per il rapporto tra la disciplina societaria nazionale e le disposizioni sanitarie regionali.
Non è detto che tutte queste modifiche perseguano esattamente la medesima finalità.
Alcune potrebbero rispondere prevalentemente a esigenze di semplificazione e di maggiore flessibilità organizzativa.
Ciò non le rende necessariamente inappropriate.
Richiede però di valutarle separatamente, evitando che il richiamo generale alla tutela della salute sostituisca l’esame delle singole disposizioni.
L’obbligatorietà della STP e le modifiche accessorie contenute nell’emendamento dovrebbero essere valutate anche autonomamente, perché possono produrre effetti differenti e richiedere giustificazioni specifiche.
Una riforma complessivamente condivisibile nelle finalità potrebbe infatti contenere disposizioni che meritano correzioni o chiarimenti.
Quali condizioni renderebbero la riforma più convincente?
A giudizio di chi scrive, l’emendamento Cappellacci potrebbe essere valutato con maggiore favore se il percorso legislativo consentisse di chiarire alcuni elementi essenziali.
Il primo riguarda l’individuazione dei rischi sanitari specificamente riconducibili alla proprietà non professionale delle società odontoiatriche.
Il secondo riguarda la dimostrazione del rapporto tra tali rischi e le garanzie aggiuntive introdotte dal modello STP.
Il terzo consiste nella valutazione delle possibili alternative, comprese quelle fondate sul rafforzamento della responsabilità organizzativa delle società e dei poteri di controllo sulle strutture.
Il quarto riguarda la disciplina delle società esistenti, con particolare attenzione alle holding, alle società familiari e ai gruppi che potrebbero incontrare difficoltà strutturali nell’adeguamento.
Il quinto concerne il coordinamento con la normativa sanitaria regionale, soprattutto in materia di autorizzazioni e direzione sanitaria.
Infine, sarebbe opportuno chiarire la portata delle disposizioni accessorie e il loro collegamento con gli obiettivi dichiarati della riforma.
Non si tratta necessariamente di condizioni che impongano di abbandonare la proposta.
Potrebbero, al contrario, contribuire a migliorarla e a renderne più solida la giustificazione giuridica.
Una riforma sostenibile dovrebbe dimostrare che le garanzie sanitarie aggiuntive ottenute attraverso l’obbligo di STP giustificano le restrizioni imposte alle imprese e ai professionisti.
Il punto centrale rimane quindi il rapporto tra benefici attesi e conseguenze delle misure adottate.
La posizione di chi scrive
La tutela della salute deve rimanere il criterio prioritario nella regolamentazione dell’attività odontoiatrica.
Su questo principio non vi possono essere compromessi.
Non ritengo però che la priorità della salute comporti necessariamente la superiorità assoluta di un determinato modello societario rispetto a tutti gli altri.
La qualità delle cure dipende soprattutto dalla competenza dei professionisti, dall’indipendenza delle decisioni cliniche e dall’efficacia dell’organizzazione sanitaria.
La struttura proprietaria può influenzare questi elementi, ma non li determina in modo automatico.
Ritengo quindi che il legislatore possa legittimamente rafforzare il controllo professionale sulle società odontoiatriche, purché dimostri la necessità delle restrizioni introdotte e ne consideri attentamente le conseguenze.
Non condividerei una contrapposizione ideologica tra professione e impresa.
L’esercizio dell’odontoiatria attraverso una società comporta responsabilità sanitarie e responsabilità imprenditoriali che devono essere coordinate, non considerate reciprocamente incompatibili.
Una struttura economicamente solida, correttamente organizzata e adeguatamente finanziata può contribuire alla qualità e alla continuità delle cure.
Allo stesso tempo, nessuna esigenza economica può giustificare interferenze inappropriate nelle decisioni cliniche o comportamenti contrari agli obblighi professionali.
La questione non è scegliere tra odontoiatria professionale e odontoiatria imprenditoriale, ma garantire che l’organizzazione imprenditoriale rimanga sempre compatibile con l’autonomia e la responsabilità della professione sanitaria.
È su questo equilibrio che, a mio giudizio, dovrebbe concentrarsi il confronto parlamentare.
Una proposta ancora aperta
Alla data del 13 novembre 2026, l’emendamento Cappellacci deve essere considerato una proposta legislativa, non una disciplina già vigente.
Le società odontoiatriche ordinarie continuano quindi a operare sulla base della normativa attualmente applicabile.
Non sussiste, per effetto della sola presentazione dell’emendamento, alcun obbligo generalizzato di trasformazione o adeguamento al modello STP.
Il testo potrebbe essere modificato durante l’iter parlamentare, approvato nella formulazione proposta oppure non essere recepito nella legge definitiva.
Per gli odontoiatri che esercitano attraverso società ordinarie, l’atteggiamento più ragionevole consiste nel seguire l’evoluzione della proposta, comprenderne le possibili conseguenze e valutare preventivamente le caratteristiche della propria organizzazione.
Non sarebbe invece prudente assumere decisioni societarie irreversibili sulla base di una disposizione che non è ancora entrata in vigore.
Per il legislatore, la sfida è più ampia.
Si tratta di costruire una disciplina che garantisca la tutela della salute senza introdurre restrizioni non necessarie e senza compromettere ingiustificatamente la continuità delle organizzazioni odontoiatriche esistenti.
Il valore dell’emendamento Cappellacci non dovrà essere misurato dalla maggiore rigidità del modello societario imposto, ma dalla sua capacità di migliorare concretamente la tutela dei pazienti attraverso regole proporzionate, coerenti e applicabili.
È questo il criterio con cui ritengo debba essere giudicata la riforma, indipendentemente dagli interessi economici e professionali dei soggetti coinvolti.