- Il primo blog scritto da un dentista su Economia, Management e Marketing


La Srl odontoiatrica può rinunciare alla deduzione di un costo ?
16 Novembre 2026Compensi del socio non pagati nella srl odontoiatrica: rischio fiscale e finanziario
Una S.r.l. odontoiatrica può dedurre integralmente compensi professionali maturati e pagarne soltanto una parte al socio odontoiatra? L’articolo esamina il rapporto tra competenza e cassa, i limiti delle contestazioni fondate sull’antieconomicità e sull’abuso del diritto, il confronto con le holding familiari e le conseguenze finanziarie dell’accumulo del debito. Un approfondimento specifico riguarda gli Adeguati Assetti e il trattamento della rinuncia al credito, tra sopravvenienze attive e incasso giuridico.
Frasi chiave correlate e tag
Compensi del socio non pagati: competenza e cassa nella S.r.l. odontoiatrica.
Una S.r.l. odontoiatrica riconosce al proprio socio, che svolge anche l’attività clinica, un compenso professionale annuo di 100.000 euro. Le prestazioni sono effettivamente eseguite, il compenso è contrattualmente dovuto e il suo importo è pienamente congruo rispetto al valore dell’attività svolta.
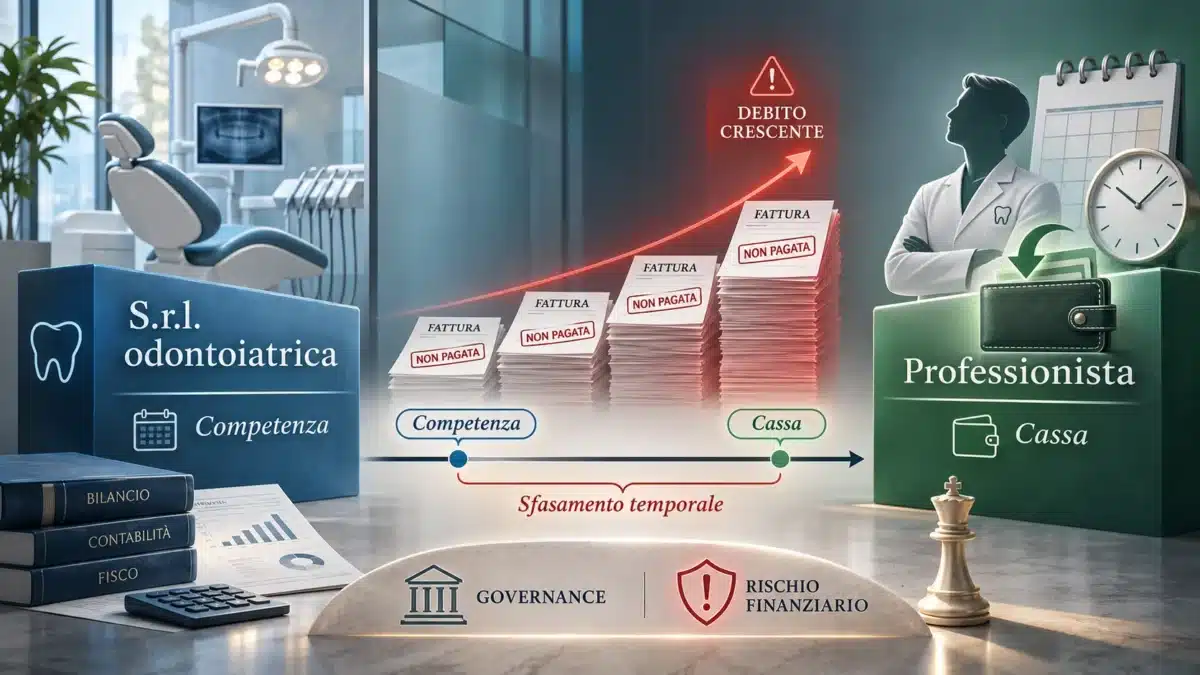
La società deduce l’intero costo, ma corrisponde al professionista soltanto 40.000 euro. Quest’ultimo assoggetta a tassazione i compensi percepiti, mentre i restanti 60.000 euro rimangono iscritti tra i debiti della società.
La situazione si ripete negli esercizi successivi e il debito aumenta progressivamente.
È una pianificazione fiscale consentita, un comportamento elusivo oppure una scelta che, pur essendo fiscalmente difendibile, può diventare pericolosa sotto il profilo finanziario?
Per rispondere occorre evitare due semplificazioni opposte. La prima consiste nel ritenere illegittima qualsiasi deduzione non accompagnata dal pagamento del costo. La seconda consiste nel considerare irrilevante tutto ciò che accade dopo la deduzione, come se il debito verso il socio potesse rimanere indefinitamente in bilancio senza produrre conseguenze.
Il problema nasce dall’incontro tra due regole diverse: la società determina ordinariamente il reddito d’impresa secondo il principio di competenza, mentre il professionista determina il reddito di lavoro autonomo secondo il principio di cassa. Questa differenza può produrre un disallineamento temporale tra deduzione e tassazione, ma non risolve da sola le questioni relative alla gestione del credito, alla sostenibilità finanziaria del debito e alla sua eventuale rinuncia. È questo il percorso che dobbiamo ricostruire. Definizione Finanze
Che cosa significa dedurre per competenza e dichiarare per cassa
La deduzione di un costo consiste nella sua sottrazione dal reddito sul quale viene calcolata l’imposta. Non significa che il Fisco restituisca alla società l’intero importo della spesa, ma che quella spesa, quando fiscalmente ammessa, riduce la base imponibile.
Il principio di competenza stabilisce a quale esercizio appartenga economicamente un componente di reddito, indipendentemente dal momento del relativo movimento finanziario. Nel caso delle prestazioni di servizi, l’articolo 109 del TUIR individua ordinariamente il momento rilevante nell’ultimazione della prestazione, con specifiche regole per i rapporti dai quali derivano corrispettivi periodici. La data della fattura e quella del pagamento non sostituiscono automaticamente questi criteri. def.finanze.it
La Cassazione, con la sentenza n. 35196 del 18 novembre 2021, ha ribadito proprio la distinzione tra competenza del costo per servizi e momento della sua fatturazione o del suo pagamento. Il principio interessa direttamente la società odontoiatrica: un costo può appartenere all’esercizio anche quando non sia stato ancora materialmente pagato. Mister Lex
Per il professionista opera invece, in via generale, il principio di cassa. L’articolo 54 del TUIR collega la rilevanza dei compensi alla loro percezione, salve le specifiche disposizioni di coordinamento previste dalla norma. Se il compenso non è stato percepito, non è normalmente sufficiente che sia maturato o fatturato perché diventi reddito professionale imponibile. Giustizia Tributaria
Abbiamo già affrontato le differenze tra queste dinamiche nell’articolo sulla fatturazione anticipata nello studio dentistico. Qui interessa soprattutto una conseguenza: la deduzione della società può precedere la tassazione del professionista senza che questa differenza costituisca, da sola, una violazione fiscale.
Quando si parla di arbitraggio tra competenza e cassa, si fa riferimento proprio all’utilizzo del vantaggio temporale prodotto da queste diverse regole. Il termine non identifica necessariamente un comportamento abusivo: descrive anzitutto un effetto del sistema.
Il socio, il professionista e l’amministratore non sono la stessa posizione giuridica
Per comprendere correttamente il problema dobbiamo ricordare che il dentista può essere contemporaneamente socio della S.r.l., amministratore e professionista che presta attività clinica.
Come socio partecipa al capitale e ai risultati della società. Come amministratore esercita le funzioni gestorie. Come professionista esegue le prestazioni odontoiatriche che la società eroga ai pazienti. La coincidenza della persona fisica non rende intercambiabili i titoli in base ai quali essa riceve denaro dalla società, come abbiamo spiegato anche nell’articolo sul compenso professionale nella S.r.l. odontoiatrica. Dentista Manager
In questo articolo ci occupiamo esclusivamente dei compensi per autentiche prestazioni professionali odontoiatriche.
La precisazione è indispensabile perché l’articolo 95, comma 5, del TUIR contiene una disposizione specifica per i compensi spettanti agli amministratori, prevedendone la deduzione nell’esercizio in cui vengono corrisposti. Non possiamo quindi applicare indistintamente ai compensi amministrativi il ragionamento svolto per l’attività clinica, né risolvere la questione cambiando semplicemente la descrizione della fattura. Definizione Finanze
Gli esempi che seguono riguardano inoltre l’IRES della società e il reddito professionale ordinariamente determinato per cassa. Non intendono estendere automaticamente le medesime conclusioni all’IRAP, all’IVA o alla contribuzione previdenziale, che richiedono verifiche autonome.
L’esempio dei 100.000 euro dedotti e dei 40.000 euro pagati
Assumiamo che il professionista maturi ogni anno 100.000 euro di compensi e che la società ne paghi complessivamente 40.000, senza effettuare ulteriori versamenti destinati a ridurre il debito pregresso.
Gli importi pagati sono considerati al lordo delle eventuali ritenute: non vanno confusi con il solo netto che compare sul conto corrente del professionista.
| Esercizio | Compensi maturati e dedotti | Compensi lordi pagati | Debito residuo complessivo |
|---|---|---|---|
| Primo anno | 100.000 euro | 40.000 euro | 60.000 euro |
| Secondo anno | 100.000 euro | 40.000 euro | 120.000 euro |
| Terzo anno | 100.000 euro | 40.000 euro | 180.000 euro |
| Quarto anno | 100.000 euro | 40.000 euro | 240.000 euro |
| Quinto anno | 100.000 euro | 40.000 euro | 300.000 euro |
| Totale dei cinque anni | 500.000 euro | 200.000 euro | 300.000 euro ancora dovuti |
Applicando l’aliquota IRES ordinaria del 24%, prevista dall’articolo 77 del TUIR, la deduzione annuale di 100.000 euro riduce l’imposta di 24.000 euro, nell’ipotesi semplificata di piena utilizzazione del costo contro un reddito imponibile positivo. Giustizia Tributaria
La parte di questo effetto riferibile ai compensi rimasti insoluti è però di 14.400 euro annui, cioè il 24% di 60.000 euro. Dopo cinque anni, la riduzione nominale dell’IRES riconducibile ai 300.000 euro ancora da pagare ammonta a 72.000 euro.
Questa distinzione sarà importante quando esamineremo l’eventuale rinuncia al credito. Non tutti i benefici derivanti dalla deduzione dei compensi sono collegati al mancato pagamento: una parte riguarda prestazioni regolarmente remunerate.
Sul versante personale, il professionista ha intanto percepito 200.000 euro complessivi. I restanti 300.000 euro non sono diventati denaro personale disponibile: costituiscono un credito nei confronti della società.
Il vantaggio temporale esiste, ma esiste anche l’obbligazione che lo accompagna.
La congruità del compenso non basta: il diritto a riceverlo deve essere effettivamente maturato
Nel nostro esempio assumiamo che 100.000 euro rappresentino un compenso pienamente congruo. Intendiamo cioè che l’importo sia ragionevolmente confrontabile con quello riconoscibile a un odontoiatra indipendente per prestazioni analoghe.
Questa premessa elimina il problema di un compenso artificiosamente gonfiato, ma non esaurisce l’esame della deducibilità. Occorre anche che il diritto del professionista sia effettivamente sorto e che il suo importo sia determinabile secondo criteri oggettivi.
La distinzione emerge con particolare chiarezza dalla Cassazione n. 25992 del 30 settembre 2026, relativa ai compensi di un professionista sanitario. La controversia riguardava, tra l’altro, componenti ulteriori rispetto a quelle fisse o parametrate al fatturato, il cui riconoscimento dipendeva da una facoltà della società. La Corte ha distinto la congruità economica del compenso dalla prova che l’obbligazione fosse già maturata e oggettivamente determinabile nell’esercizio. tributaria.info
Non si tratta di una sentenza che vieta di dedurre compensi professionali non pagati. Il suo interesse consiste nel ricordare che una prestazione reale e un prezzo ragionevole non dimostrano necessariamente che qualsiasi importo aggiuntivo sia già dovuto.
Nel nostro caso, invece, assumiamo che il contratto stabilisca effettivamente il diritto a tutti i 100.000 euro e che le condizioni per maturarli siano state soddisfatte. Il pagamento di soli 40.000 euro rappresenta quindi l’esecuzione parziale di un’obbligazione più ampia, non la prova automatica che il compenso reale fosse limitato a quella somma.
Rimane necessario documentare il rapporto. La Cassazione n. 1273 del 22 gennaio 2021 ricorda che fattura e contabilizzazione non esauriscono sempre la prova di un costo contestato. Contratto, prestazioni eseguite, criteri di remunerazione e maturazione del corrispettivo devono poter essere ricostruiti in modo coerente. Mister Lex
Come potrebbe l’Agenzia dimostrare che il debito è soltanto apparente?
Una volta assunti come effettivi la prestazione, il compenso e il relativo diritto di credito, l’Amministrazione non può limitarsi a osservare che il saldo non viene pagato.
Dovrebbe dimostrare qualcosa di ulteriore: per esempio, che gli accordi reali sono diversi da quelli documentati, che una parte del compenso non è mai maturata oppure che il credito è già stato estinto con modalità non correttamente rappresentate.
Non sarebbe però corretto affermare che una simile contestazione sia possibile soltanto in presenza di un’ammissione del contribuente. Il sistema probatorio consente anche il ricorso alle presunzioni semplici, cioè a ragionamenti attraverso i quali si risale da fatti conosciuti ad altri fatti non direttamente osservati.
L’articolo 2729 del codice civile richiede che tali presunzioni siano gravi, precise e concordanti. Non sono presunzioni assolute e non impediscono al contribuente di fornire elementi contrari. Il metodo di valutazione degli indizi è richiamato anche dalla Cassazione n. 28507/2025. Definizione Finanze
Nel nostro esempio il fatto conosciuto è il mancato pagamento sistematico di una parte dei compensi. Il fatto da dimostrare sarebbe invece l’inesistenza dell’obbligo di pagarli.
Il collegamento non è scontato. Il socio potrebbe lasciare risorse nella società per sostenerne gli investimenti o la gestione, conservando integralmente il proprio credito.
A mio giudizio, proprio questa spiegazione alternativa impedisce di trattare il mancato pagamento come una prova autosufficiente di simulazione. Al tempo stesso, la semplice presenza del debito in bilancio non rende incontestabile qualsiasi ricostruzione delle parti.
La società deve dimostrare i presupposti della deduzione; non deve dimostrare, come ulteriore requisito generale, che il professionista incasserà certamente il saldo in una data futura. L’Agenzia, quando prospetta una realtà diversa da quella documentata, deve sostenere tale ricostruzione con elementi adeguati.
L’antieconomicità può riguardare le condizioni di pagamento anziché l’importo del compenso?
Con il termine antieconomicità si indica, in questo contesto, un’anomalia economica dell’operazione che può assumere valore indiziario nell’accertamento. Non significa che il Fisco possa dichiarare indeducibile qualunque scelta imprenditoriale che non condivide.
L’inerenza, invece, riguarda il collegamento del costo con l’attività dell’impresa. Un compenso per prestazioni odontoiatriche effettivamente eseguite nell’interesse della società appartiene alla sua attività; la valutazione della convenienza economica non coincide automaticamente con quella dell’inerenza.
La distinzione è ribadita dalla Cassazione, ordinanza n. 19073 dell’11 giugno 2026. Anche le pronunce n. 19140/2026 e n. 19144/2026 affrontano il rapporto tra antieconomicità e prova della non inerenza, ma in controversie relative a interessi su finanziamenti infragruppo: non possono essere trasformate in precedenti specifici sui compensi clinici non pagati. Studio Cerbone
Il quadro è stato inoltre precisato dall’articolo 24 del D.Lgs. 7 agosto 2026, n. 148. La disposizione disciplina il valore indiziario della divergenza tra corrispettivo pattuito e valore di mercato: richiede ulteriori elementi gravi, precisi e concordanti oppure una difformità che risulti, comunque, manifesta e rilevante. Quest’ultima alternativa non va omessa quando si descrive la norma. Gazzetta Ufficiale
Nel nostro caso, tuttavia, abbiamo assunto che il prezzo sia congruo. L’eventuale contestazione dovrebbe quindi spostarsi dall’importo alle condizioni complessive del rapporto, caratterizzato da un differimento prolungato e dall’aumento del debito.
Qui emerge una difficoltà logica. La società riceve prestazioni a un prezzo corretto e beneficia contemporaneamente di una dilazione gratuita. Sotto questo profilo, le condizioni sono favorevoli proprio al soggetto che deduce il costo.
Il comportamento apparentemente meno conveniente è quello del professionista creditore, che rinuncia a disporre immediatamente del denaro. Ma il suo interesse come socio può spiegare questa decisione.
L’accumulo del debito può certamente diventare un elemento da approfondire. Non vedo però come possa trasformarsi, da solo, in una causa di indeducibilità del compenso. L’eventuale anomalia finanziaria deve essere collegata a un preciso fatto fiscalmente rilevante, non semplicemente dichiarata.
Il differimento sistematico può diventare abuso del diritto?
L’abuso del diritto riguarda operazioni che, pur rispettando formalmente le disposizioni fiscali, sono prive di sostanza economica e realizzano essenzialmente vantaggi tributari indebiti.
La disciplina è contenuta nell’articolo 10-bis della legge 212/2000. Il vantaggio deve essere contrario alla finalità delle norme o ai principi dell’ordinamento; la mancanza di sostanza economica riguarda l’assenza di effetti significativi diversi da quelli fiscali. La disposizione tutela inoltre le operazioni sostenute da ragioni extrafiscali non marginali e la libertà di scegliere tra alternative comportanti carichi tributari differenti. Portale Normativo
Non sarebbe quindi corretto sostenere che l’applicazione formalmente esatta degli articoli 109 e 54 renda impossibile qualsiasi contestazione: l’abuso serve proprio a valutare anche operazioni formalmente regolari.
Sarebbe però altrettanto scorretto fermarsi alla constatazione che la società deduce e il professionista non ha ancora incassato. Bisogna spiegare perché il vantaggio così ottenuto sia indebito, non soltanto conveniente.
Nel nostro caso la prestazione clinica esiste, la società conserva un’obbligazione e il socio le lascia una disponibilità finanziaria. Sono effetti che devono entrare nella valutazione, non essere ignorati perché l’operazione produce anche un beneficio tributario.
L’Agenzia potrebbe sostenere che il rapporto sia stato organizzato per prolungare indefinitamente la tassazione personale. Dovrebbe però dimostrare i presupposti della condotta abusiva e individuare le norme o i principi elusi. Il contribuente, sul versante che gli compete, deve poter dimostrare le ragioni extrafiscali invocate. La disciplina richiede inoltre specifiche garanzie procedimentali, tra cui la preventiva richiesta di chiarimenti e una motivazione riferita alla concreta operazione. Ministero dell’Economia e delle Finanze
La durata del differimento può dunque assumere rilevanza, ma non sostituisce l’intero ragionamento.
Il confronto con le holding familiari e il differimento della tassazione dei dividendi
Un confronto utile è offerto dal dibattito sulle holding familiari che ricevono dividendi dalle partecipate senza distribuirli immediatamente ai soci persone fisiche.
L’atto di indirizzo del Ministero dell’Economia e delle Finanze del 27 febbraio 2025 considera anche il differimento dell’imposizione significativamente prolungato o potenzialmente indefinito tra le situazioni suscettibili di valutazione. Il documento non elimina però la necessità di dimostrare autonomamente il carattere indebito del vantaggio. Non introduce un termine generale entro il quale una holding debba distribuire gli utili. refi-scambio-pubblica.s3.amazonaws.com
La questione ha assunto rilievo anche sul piano operativo. Nel comunicato del 12 agosto 2026, l’Associazione Italiana Dottori Commercialisti ha segnalato verifiche sulle holding e criticato ricostruzioni che tendono a considerare abusivo il mantenimento degli utili nella società. È una presa di posizione dell’associazione, non una pronuncia giudiziale, ma documenta che il problema non è soltanto teorico. aidc.pro
Sul piano interpretativo, Ennio Vial ha affrontato il tema nell’articolo «L’accumulo di dividendi nella holding non è un differimento della tassazione sine die», del 24 luglio 2026. Angelo Contrino ha sviluppato una critica sistematica nel contributo «Il differimento dell’imposizione quale vantaggio estraneo alla sfera dell’abuso del diritto», pubblicato l’8 settembre 2026. Il tema è stato ulteriormente approfondito da Luca Rossi, Marina Ampolilla e Armando Tardini nello studio «Holding di investimento: mancata distribuzione di utili e abuso del diritto», del 9 novembre 2026. EC News
Il punto che considero più convincente riguarda la distinzione tra il rinvio di un’imposta già dovuta e la mancata realizzazione del fatto al quale la legge collega la tassazione. Non si può presumere un obbligo di distribuire utili soltanto perché la distribuzione consentirebbe di tassare prima il socio. Il rapporto tra trasferimento degli utili e loro successivo impiego è affrontato anche nel nostro articolo sul trasferimento degli utili nella holding e sul loro utilizzo. rivistadirittotributario.it
L’analogia con i compensi professionali non è però perfetta. Il professionista possiede già un credito per una prestazione eseguita, mentre il socio di una holding, in assenza di una deliberazione di distribuzione, non si trova nella medesima posizione. Inoltre, il compenso professionale ha generato un costo dedotto dalla società; la distribuzione di dividendi non rappresenta un costo professionale.
Questa differenza deve essere mantenuta, senza rinunciare all’insegnamento comune: non basta osservare che una condotta alternativa avrebbe anticipato la tassazione per qualificare come abusiva quella effettivamente scelta.
Nemmeno il rischio processuale può essere ignorato. La Corte di giustizia tributaria di primo grado di Bergamo, sentenza n. 50 del 5 febbraio 2026, ha riconosciuto l’abuso in una specifica riorganizzazione mediante holding. Si tratta di un caso relativo alla struttura dell’operazione, non di una regola generale contro la semplice conservazione dei dividendi. Dimostra però che la disponibilità di argomenti difensivi non equivale alla certezza di evitare un contenzioso. giustizia-tributaria.it
Quando i compensi non riscossi assumono una funzione di finanziamento
Il socio che lascia stabilmente nella società una parte dei compensi le consente di utilizzare risorse che, altrimenti, dovrebbero uscire dalla sua disponibilità.
Economicamente, la dilazione può quindi svolgere una funzione di finanziamento, anche senza un iniziale bonifico del socio alla società.
La Cassazione, ordinanza n. 30089 del 30 ottobre 2023, ha esaminato dilazioni sistematiche e anomale concesse da un socio fornitore, con pagamenti molto più tardivi rispetto ai termini ordinariamente previsti. La Corte ha riconosciuto che anche questa modalità può rientrare nei finanziamenti dei soci rilevanti ai sensi dell’articolo 2467 del codice civile. Il caso riguardava forniture, non compensi odontoiatrici, ma il principio merita attenzione anche nella nostra analisi. Fallimenti & Società
L’articolo 2467 del codice civile prende in considerazione finanziamenti effettuati in qualsiasi forma, quando concessi in condizioni di eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto oppure in una situazione nella quale sarebbe stato ragionevole un conferimento.
In tali condizioni può operare la postergazione: il credito del socio deve essere soddisfatto dopo quelli degli altri creditori. Non significa che il credito scompaia o diventi automaticamente capitale sociale. Brocardi.it
La possibile qualificazione finanziaria della dilazione non determina neppure, da sola, l’indeducibilità del costo clinico originario. Dobbiamo tenere distinti il rapporto professionale che genera il compenso e la successiva modalità con cui il socio lascia alla società la disponibilità delle somme.
Sarebbe altrettanto improprio presumere che questa qualificazione civilistica produca automaticamente un incasso fiscalmente rilevante. L’eventuale trasformazione del rapporto deve essere esaminata per ciò che concretamente avviene, senza equiparare ogni dilazione a un pagamento seguito da un finanziamento.
Perché i precedenti sui “finanziamenti dei soci” vanno letti con attenzione
La distinzione è importante anche per comprendere la sentenza n. 535 del 28 aprile 2025 della Corte di giustizia tributaria di secondo grado della Toscana.
La controversia riguardava una costruzione nella quale prestazioni d’opera dei soci e movimentazioni qualificate come finanziamenti erano state oggetto di riqualificazione fiscale. Non si trattava della semplice deduzione per competenza di normali fatture professionali lasciate parzialmente insolute. Definizione Finanze
Il precedente non autorizza quindi ad affermare che una società possa dedurre soltanto la parte materialmente pagata di qualsiasi compenso professionale.
Il suo interesse è diverso: ricorda che la denominazione attribuita a una movimentazione non ne determina da sola il trattamento fiscale. Non è sufficiente chiamare “finanziamento soci” un debito nato da prestazioni per trasformare ogni futura erogazione in una restituzione fiscalmente irrilevante.
Anche nell’esempio dei 40.000 euro annui occorre ricostruire quali obbligazioni vengano estinte. Un pagamento può riguardare compensi dell’anno oppure debiti pregressi; la distinzione serve alla riconciliazione contabile, mentre il professionista deve valutare la percezione nel periodo in cui essa si realizza.
Adeguati Assetti: il debito verso il socio deve essere conosciuto e governato
Il problema cambia prospettiva quando passiamo dalla legittimità fiscale alla gestione societaria.
Gli Adeguati Assetti sono l’insieme delle strutture organizzative, delle procedure amministrative e degli strumenti contabili attraverso i quali l’impresa deve conoscere la propria situazione e rilevare tempestivamente gli squilibri.
L’articolo 2086, secondo comma, del codice civile richiede assetti adeguati alla natura e alle dimensioni dell’impresa, anche in funzione della tempestiva rilevazione della crisi e della perdita della continuità aziendale. L’articolo 3 del Codice della crisi d’impresa specifica, tra l’altro, l’esigenza di verificare la sostenibilità dei debiti e le prospettive di continuità per almeno i dodici mesi successivi. Brocardi.it
Il fatto che il creditore sia il socio non consente di escludere il relativo debito da questa valutazione.
Una società che abbia accumulato 300.000 euro di compensi insoluti deve sapere quando siano esigibili, quali accordi regolino il differimento e attraverso quali risorse preveda di soddisfarli. L’orizzonte minimo di dodici mesi non rende irrilevanti le scadenze più lontane: un debito pluriennale deve comunque trovare posto nella pianificazione complessiva.
Non significa che 300.000 euro di debito determinino automaticamente una crisi. La medesima esposizione può essere sostenibile per una società e problematica per un’altra. Ciò che conta è il rapporto tra obbligazioni, scadenze e capacità di generare risorse finanziarie.
Come abbiamo spiegato nell’approfondimento sugli Adeguati Assetti nell’impresa odontoiatrica, non basta produrre un bilancio a posteriori: occorre disporre di informazioni utilizzabili per le decisioni. Nel caso dei compensi differiti, suggerisco almeno di riconciliare periodicamente il debito, formalizzare le condizioni di pagamento e inserirle nelle previsioni di tesoreria.
Per tesoreria intendiamo la gestione dei flussi di denaro in entrata e in uscita. Un piano di tesoreria deve quindi mostrare non soltanto se l’attività produce un risultato economico positivo, ma anche se e quando avrà denaro sufficiente per pagare gli impegni assunti.
La frase “il socio non chiederà mai il saldo” non sostituisce questa analisi. Se esiste un accordo di dilazione, deve essere considerato per i suoi effetti effettivi; se manca, non è prudente trattare una generica tolleranza come una risorsa finanziaria stabilmente acquisita.
Qui può emergere una situazione apparentemente contraddittoria: la difficoltà della società a pagare può giustificare economicamente la dilazione e, contemporaneamente, segnalare un problema che gli amministratori devono affrontare. Il fatto che una ragione sia comprensibile non significa che la sua gestione sia adeguata.
Il saldo del conto corrente non misura il denaro liberamente disponibile
La distinzione tra competenza e cassa diventa particolarmente importante quando il titolare interpreta la liquidità bancaria come una misura immediata del risultato dell’impresa.
Se il compenso professionale è stato contabilizzato correttamente, il costo ha già ridotto l’utile dell’esercizio. La parte non pagata rimane tra i debiti. Quando sarà saldata, il pagamento ridurrà il denaro e il debito, senza generare una seconda deduzione dello stesso costo. È la distinzione tra componente economica e regolamento finanziario che sta alla base della rappresentazione dei debiti nel bilancio. Fondazione OIC
La società può quindi avere denaro sul conto anche perché non ha ancora pagato tutti i costi già maturati. Quel denaro non è necessariamente un utile aggiuntivo e non può essere considerato automaticamente disponibile per qualunque impiego.
Nel nostro esempio, il rinvio di 60.000 euro annui conserva liquidità rispetto all’ipotesi del pagamento integrale. Ma non garantisce che, dopo cinque anni, esistano ancora 300.000 euro utilizzabili per saldare il socio.
Le somme possono essere state impiegate per investimenti, spese correnti o copertura di risultati negativi. Un investimento può anche essere ragionevole, ma avere tempi di ritorno incompatibili con l’esigibilità del debito.
Per questa ragione ritengo utile valutare un conto aziendale separato sul quale destinare progressivamente la provvista necessaria ai compensi differiti. Lo considero uno strumento prudenziale, non un obbligo generalizzato e neppure una soluzione sufficiente in ogni circostanza.
Un conto separato può rendere visibile la destinazione finanziaria delle somme, ma rimane un conto della società. Non trasforma il denaro in patrimonio personale del professionista e non sostituisce la pianificazione.
È importante anche non confondere questo “accantonamento” finanziario con un nuovo costo deducibile: il compenso è già stato rilevato. Mettere denaro da parte significa organizzare il futuro pagamento, non dedurre nuovamente la stessa spesa.
Non ritengo necessario immobilizzare sempre e comunque l’intero debito, se la società dispone di scadenze concordate e di un piano sostenibile. Ritengo invece pericoloso consumare la liquidità senza sapere come verrà ricostituita, confidando nel fatto che il creditore coincida con il titolare.
La mancanza di liquidità non consente di cancellare il debito
Arriviamo a una possibile evoluzione del problema.
La società ha dedotto i compensi, ha utilizzato la liquidità rimasta disponibile e non riesce più a pagare il socio. Il dentista potrebbe allora pensare di eliminare il debito, rinunciando al credito per riequilibrare il bilancio.
Prima di esaminare le imposte bisogna chiarire che la semplice difficoltà a pagare non estingue l’obbligazione. Il principio contabile OIC 19, al paragrafo 73, collega l’eliminazione del debito al venir meno della relativa obbligazione nei casi previsti. Una passività non può essere cancellata soltanto perché è diventata scomoda o finanziariamente impegnativa. Fondazione OIC
La remissione del debito è invece l’atto con il quale il creditore rinuncia al proprio diritto, secondo la disciplina dell’articolo 1236 del codice civile. È diversa dal concedere tempo per pagare: nella dilazione il credito rimane, mentre con la remissione viene estinto alle condizioni previste dalla norma. Brocardi.it
Nemmeno l’inerzia del creditore permette di presumere automaticamente una rinuncia. Le Sezioni Unite della Cassazione n. 19750/2025, in una diversa controversia relativa ai crediti di una società cancellata, hanno richiamato la necessità di comportamenti univoci per desumere una volontà abdicativa. Non è un precedente specifico sui compensi del dentista, ma conferma che il mancato esercizio di un diritto e la sua rinuncia non coincidono necessariamente. EIUS
La rinuncia del socio può rafforzare il patrimonio e produrre un imponibile fiscale
Quando il socio rinuncia al credito per rafforzare patrimonialmente la società, il trattamento contabile non coincide necessariamente con la rilevazione di un ricavo nel conto economico.
Il principio contabile OIC 28, paragrafo 36, prevede che, quando dalle evidenze disponibili risulti questa finalità, la rinuncia sia trattata come un apporto di patrimonio, indipendentemente dalla natura originaria del credito.
In altri termini, il debito viene trasformato contabilmente in una componente del patrimonio netto. Quest’ultimo rappresenta la differenza tra attività e passività della società; non coincide con il denaro depositato in banca. Fondazione OIC
Il trattamento fiscale richiede però un esame distinto.
L’articolo 88, comma 4-bis, del TUIR considera la rinuncia del socio una sopravvenienza attiva per la parte che eccede il valore fiscale del credito. La norma richiede inoltre la comunicazione di tale valore mediante dichiarazione sostitutiva di atto notorio e, in mancanza, lo assume pari a zero. Definizione Finanze
Per sopravvenienza attiva, nella fattispecie, intendiamo un componente positivo fiscalmente rilevante connesso al venir meno del debito. La sua imponibilità può sussistere anche quando la rinuncia sia stata contabilizzata direttamente nel patrimonio netto.
Il valore fiscale del credito non è necessariamente il suo importo nominale e non coincide con la probabilità di riscuoterlo. È il valore riconosciuto ai fini tributari in capo al creditore. Un credito derivante da denaro effettivamente prestato dal socio non va quindi confuso con un credito per compensi che non hanno ancora concorso al suo reddito perché mai percepiti. È proprio su questa differenza che si concentra una parte rilevante del contenzioso.
Il problema dell’incasso giuridico e il contrasto interpretativo
L’espressione incasso giuridico identifica una ricostruzione secondo la quale il socio, rinunciando a un credito relativo a redditi tassabili per cassa, viene considerato fiscalmente come se avesse prima incassato il compenso e poi destinato la somma alla società.
Non si tratta di un bonifico effettivo, ma di una qualificazione fiscale della rinuncia.
L’Agenzia delle Entrate ha sostenuto questa impostazione nella risoluzione n. 124/E del 13 ottobre 2017, relativa alla rinuncia al trattamento di fine mandato da parte di amministratori soci. Non era un caso di compensi clinici, ma il documento è importante per comprendere la posizione amministrativa. Studio Cerbone
La Cassazione, sentenza n. 16595 del 12 giugno 2023, ha invece valorizzato le modifiche introdotte nel 2015, ritenendo superata, nella fattispecie esaminata, la necessità di ricorrere all’incasso giuridico. Il caso riguardava interessi su finanziamenti, non compensi odontoiatrici. Il ragionamento della Corte collega il trattamento della rinuncia al valore fiscale del credito e alla conseguente tassazione della società, evitando di ricostruire automaticamente una percezione del reddito da parte del creditore. ledaritacorrado.it
Non possiamo però presentare la questione come definitivamente pacificata.
Nelle risposte n. 59/2025 e n. 182/2025, riguardanti dividendi già deliberati e successivamente rinunciati, l’Agenzia ha continuato a sostenere la rilevanza dell’incasso giuridico. Nella seconda risposta ha espressamente distinto la fattispecie sottoposta al suo esame da quella affrontata dalla Cassazione nel 2023. Lavorofisco.it
Questi documenti non autorizzano a trasferire automaticamente ai compensi odontoiatrici ogni conclusione formulata per il trattamento di fine mandato o per i dividendi. Impediscono però di considerare la rinuncia un’operazione certamente neutrale.
Per il nostro problema occorre dunque distinguere due possibili ricostruzioni: quella che attribuisce rilievo all’incasso giuridico in capo al socio e quella che applica alla società la tassazione della rinuncia eccedente il valore fiscale del credito.
Non sono conseguenze da sommare automaticamente. Sono impostazioni il cui coordinamento va verificato sulla concreta natura del credito e sulla disciplina applicabile.
Prima di rinunciare a compensi professionali mai percepiti, è quindi necessario valutare insieme la posizione fiscale della società e quella del professionista, senza presumere né l’assenza di imposte né un esito interpretativo incontestato.
Come la rinuncia può neutralizzare il beneficio IRES precedente
Riprendiamo i 300.000 euro di debito accumulati in cinque anni.
Supponiamo che il socio rinunci integralmente al credito e che, nella ricostruzione applicabile al caso concreto, il suo valore fiscale sia pari a zero. Supponiamo inoltre che non operino specifiche esclusioni, perdite fiscali utilizzabili o altre circostanze capaci di modificare il risultato.
L’applicazione dell’articolo 88, comma 4-bis, determinerebbe un componente imponibile di 300.000 euro. Con IRES ordinaria al 24%, l’imposta sarebbe di 72.000 euro.
È lo stesso importo nominale della riduzione IRES precedentemente ottenuta deducendo la parte di compensi rimasta insoluta. L’esempio discende dal meccanismo normativo della rinuncia e non presuppone che le deduzioni originarie fossero illegittime. Definizione Finanze
Occorre però leggere correttamente il risultato.
Non vengono annullati i benefici relativi ai 200.000 euro di compensi effettivamente pagati. Inoltre, una maggiore imposta sostenuta successivamente non cancella necessariamente il vantaggio finanziario derivante dall’averne differito il versamento.
La conseguenza può comunque essere pesante: la società potrebbe dover sostenere l’imposta proprio quando non dispone più della liquidità necessaria a pagare il socio.
La rinuncia può migliorare il patrimonio contabile perché elimina il debito, senza produrre un corrispondente ingresso di denaro. Se genera anche imponibile fiscale, richiede invece risorse per il pagamento delle imposte.
Questo è il rischio gestionale che ritengo più importante evidenziare. Una strategia inizialmente utilizzata per conservare liquidità può concludersi con una riorganizzazione del debito che assorbe risorse proprio nel momento in cui sono diventate scarse.
Non è un esito inevitabile, ma non può essere escluso dal ragionamento iniziale.
Le conclusioni: legittimità fiscale, rischio di accertamento e sostenibilità non coincidono
La deduzione per competenza dei compensi professionali del socio, accompagnata dal loro pagamento soltanto parziale, non è automaticamente illegittima.
Se la prestazione è reale, il compenso è congruo, l’obbligazione è effettivamente maturata e il debito rimane esistente, il disallineamento rispetto alla tassazione per cassa del professionista deriva dalle regole applicabili ai due soggetti. Il mancato pagamento non può essere trasformato, senza ulteriori passaggi, in una prova di inesistenza del costo. Mister Lex
Questo non elimina la possibilità di una contestazione. L’Amministrazione può indagare la realtà del rapporto e, ricorrendone i presupposti, prospettare una condotta abusiva. Deve però dimostrare ciò che contesta: l’anomalia economica, la convenienza fiscale o la lunga durata del differimento non sono formule capaci di sostituire la prova e l’individuazione del vantaggio indebito. Portale Normativo
Sul piano imprenditoriale, ritengo ancora più importante che il dentista comprenda che il debito verso di sé non cessa di essere un debito della società. La mancata uscita di denaro conserva liquidità, ma non produce un utile aggiuntivo e non elimina l’obbligo di governarne la futura destinazione.
Prima di utilizzare sistematicamente questa modalità di remunerazione, occorre quindi ragionare sull’intero ciclo dell’operazione: maturazione del compenso, deduzione, pagamento parziale, accumulo del credito, impiego della liquidità e possibile estinzione finale.
La qualità della pianificazione non si misura soltanto dall’imposta rinviata nel primo esercizio. Si misura anche dalla capacità di mantenere coerenti il contratto, la rappresentazione contabile e la sostenibilità finanziaria negli anni successivi.
È questa, a mio giudizio, la conclusione più utile per chi gestisce una S.r.l. odontoiatrica: una soluzione fiscalmente difendibile può essere utilizzata consapevolmente soltanto quando siano comprese e governate anche le obbligazioni che lascia dietro di sé. Va da sè che questa prassi non è certo quella che ci sentiamo di consigliare come strumento efficace di pianificazione fiscale e finanziaria.