- Il primo blog scritto da un dentista su Economia, Management e Marketing


Compensi del socio non pagati nella srl odontoiatrica: rischio fiscale e finanziario
16 Novembre 2026Holding odontoiatrica e abuso del diritto nelle scissioni e nei conferimenti
Costituire una holding odontoiatrica, separare l’immobile dall’attività clinica o riorganizzare le partecipazioni mediante conferimenti e scissioni può essere fiscalmente conveniente e pienamente legittimo. Le risposte dell’Agenzia delle Entrate n. 216 e n. 217 del 16 novembre 2026 confermano che l’abuso del diritto richiede anzitutto un vantaggio fiscale indebito, cioè contrario alla finalità delle norme applicate. Il numero dei passaggi societari, la loro vicinanza temporale e il risparmio d’imposta non bastano a dimostrarlo.
Attraverso esempi riferiti allo studio dentistico e schemi esplicativi, l’articolo chiarisce il funzionamento delle operazioni, i requisiti fiscali e le verifiche necessarie, mettendo in discussione le semplificazioni di alcuni commercialisti che vedono l’abuso dappertutto. Il dentista ha diritto a una valutazione motivata delle opportunità previste dalla legge, nella quale ogni rischio venga individuato e spiegato, senza trasformare una generica prudenza nella rinuncia preventiva a una riorganizzazione legittima.
Holding, attività clinica e patrimonio immobiliare possono essere organizzati attraverso società distinte. La legittimità fiscale dipende dalle norme applicabili e dagli effetti concreti della riorganizzazione.
Quando si parla di holding odontoiatrica e abuso del diritto, alcuni commercialisti sembrano partire da una conclusione già acquisita: se un’operazione consente di pagare meno imposte, oppure richiede più di un passaggio societario, deve esserci qualcosa che non va. Il problema di questa impostazione è che trasforma un sospetto in un criterio giuridico e può indurre il dentista a rinunciare a strumenti che il legislatore ha previsto proprio per consentire la riorganizzazione delle imprese.
La questione si presenta in termini molto concreti. Una società a responsabilità limitata (Srl) gestisce l’ambulatorio e possiede anche l’immobile; i soci vogliono distinguere l’attività sanitaria dagli investimenti immobiliari, organizzare meglio le rispettive partecipazioni oppure preparare l’ingresso dei figli. Per arrivare al risultato possono servire una holding, il trasferimento delle quote e una scissione. Il fatto che questa sequenza sia meno onerosa di una vendita non basta a renderla abusiva.
Le risposte n. 216/2026 e n. 217/2026, pubblicate il 16 novembre, sono particolarmente istruttive perché l’Agenzia delle Entrate riconosce la legittimità delle riorganizzazioni esaminate applicando il metodo già illustrato nell’Atto di indirizzo del Ministero dell’Economia e delle Finanze del 27 febbraio 2025. Il numero degli atti non è il criterio decisivo; occorre accertare anzitutto se esista un vantaggio fiscale contrario alla finalità delle norme.
Abbiamo già affrontato il ruolo del professionista nell’articolo Il consulente reale e quello apparente. In questo caso la riflessione diventa persino più scomoda per chi vede l’abuso dappertutto, perché è la stessa Amministrazione finanziaria a spiegare che una valutazione corretta richiede qualcosa di più di una generica diffidenza verso il risparmio d’imposta. dentistamanager.it
Gli strumenti societari che il dentista deve conoscere
Una partecipazione è la quota di proprietà di una società, con i diritti economici e amministrativi che le sono collegati. Una holding è una società che detiene e gestisce partecipazioni in altre società. Il termine descrive la sua funzione e non identifica, da solo, una forma giuridica speciale: anche una Srl può svolgere questa attività.
Il conferimento di partecipazioni è l’operazione con cui il socio trasferisce le proprie quote a un’altra società, normalmente ricevendo in cambio quote della società che le acquisisce. Quest’ultima si chiama conferitaria. Se il dentista conferisce alla propria holding le quote della Srl odontoiatrica, diventa socio dell’ambulatorio attraverso la holding: la proprietà, prima diretta, diventa indiretta.
È un’operazione diversa dal conferimento d’azienda. L’azienda è il complesso di beni organizzato per esercitare l’attività: nel nostro settore può comprendere attrezzature, rapporti contrattuali e organizzazione dell’ambulatorio. Trasferire le quote significa cambiare chi partecipa alla società; trasferire l’azienda significa spostare il complesso organizzato che svolge l’attività. La distinzione ha conseguenze fiscali e, per una struttura sanitaria, anche autorizzative.
La scissione consente invece a una società, detta scissa, di assegnare tutto o parte del proprio patrimonio a una o più società beneficiarie. Nella scissione ordinaria le partecipazioni delle beneficiarie vengono attribuite ai soci della scissa, secondo le regole dell’operazione; possono esistere configurazioni in cui non occorre emettere nuove partecipazioni. La scissione è parziale se la società conserva una parte del patrimonio, ed è proporzionale se i soci mantengono nelle beneficiarie le medesime proporzioni partecipative.
Queste operazioni vengono chiamate straordinarie perché modificano l’organizzazione o la struttura delle società. L’aggettivo non contiene alcun giudizio di sospetto fiscale. Nel lessico di alcuni consulenti, invece, il passaggio da “straordinaria” a “rischiosa” e poi ad “abusiva” sembra avvenire senza che siano spiegate le ragioni giuridiche di ciascuna conclusione.
Che cosa significa davvero abuso del diritto
L’abuso del diritto, disciplinato dall’articolo 10-bis dello Statuto dei diritti del contribuente, riguarda operazioni che rispettano formalmente le norme ma ne utilizzano gli strumenti per ottenere benefici contrari alla loro finalità. Si distingue dall’evasione, nella quale viene violato un obbligo tributario. La disciplina dell’abuso ha carattere residuale: non serve a sostituire la contestazione di una specifica violazione quando questa è già individuabile.
Un vantaggio fiscale può consistere in una minore imposta o in un trattamento tributario più favorevole. Il vantaggio diventa indebito quando contrasta con lo scopo della disposizione applicata o con i principi dell’ordinamento tributario. Questa parola contiene il passaggio che viene troppo spesso omesso: il risparmio è un dato economico; il suo carattere indebito richiede una valutazione giuridica.
La legge richiede inoltre l’assenza di sostanza economica, cioè l’inidoneità dell’operazione a produrre effetti significativi diversi dai vantaggi fiscali, e l’essenzialità del vantaggio indebito, che deve rappresentare il risultato determinante della costruzione. I tre elementi devono ricorrere insieme. L’Amministrazione deve individuarli e provarli; il contribuente ha invece l’onere di dimostrare le ragioni extrafiscali che eventualmente oppone alla contestazione.
Le ragioni extrafiscali non marginali sono motivazioni concrete, anche organizzative o gestionali, senza le quali l’operazione non sarebbe stata compiuta, secondo il criterio richiamato dal MEF. La preparazione di una successione nella gestione, la diversa organizzazione degli investimenti o la razionalizzazione delle attività possono assumere questo rilievo quando corrispondono alla realtà. Il comma 3 dell’articolo 10-bis attribuisce loro una funzione di salvaguardia anche quando siano stati ravvisati gli elementi dell’abuso.
Il MEF precisa però l’ordine dell’analisi: si deve partire dal carattere indebito del vantaggio. Se manca questo primo requisito, la verifica antiabuso si arresta, senza bisogno di proseguire sugli altri elementi o di cercare una giustificazione extrafiscale. L’indirizzo ministeriale non sostituisce la legge; chiarisce come applicarla ed è espressamente seguito nelle due risposte di novembre. fiscooggi.it
Perciò il commercialista che pretende una motivazione organizzativa come condizione preliminare per qualsiasi scelta fiscalmente conveniente sta aggiungendo un requisito generale che la disciplina non contiene. Documentare le ragioni dell’operazione è utile; presentarle come una giustificazione sempre necessaria per esercitare una scelta consentita dalla legge è un’altra cosa.
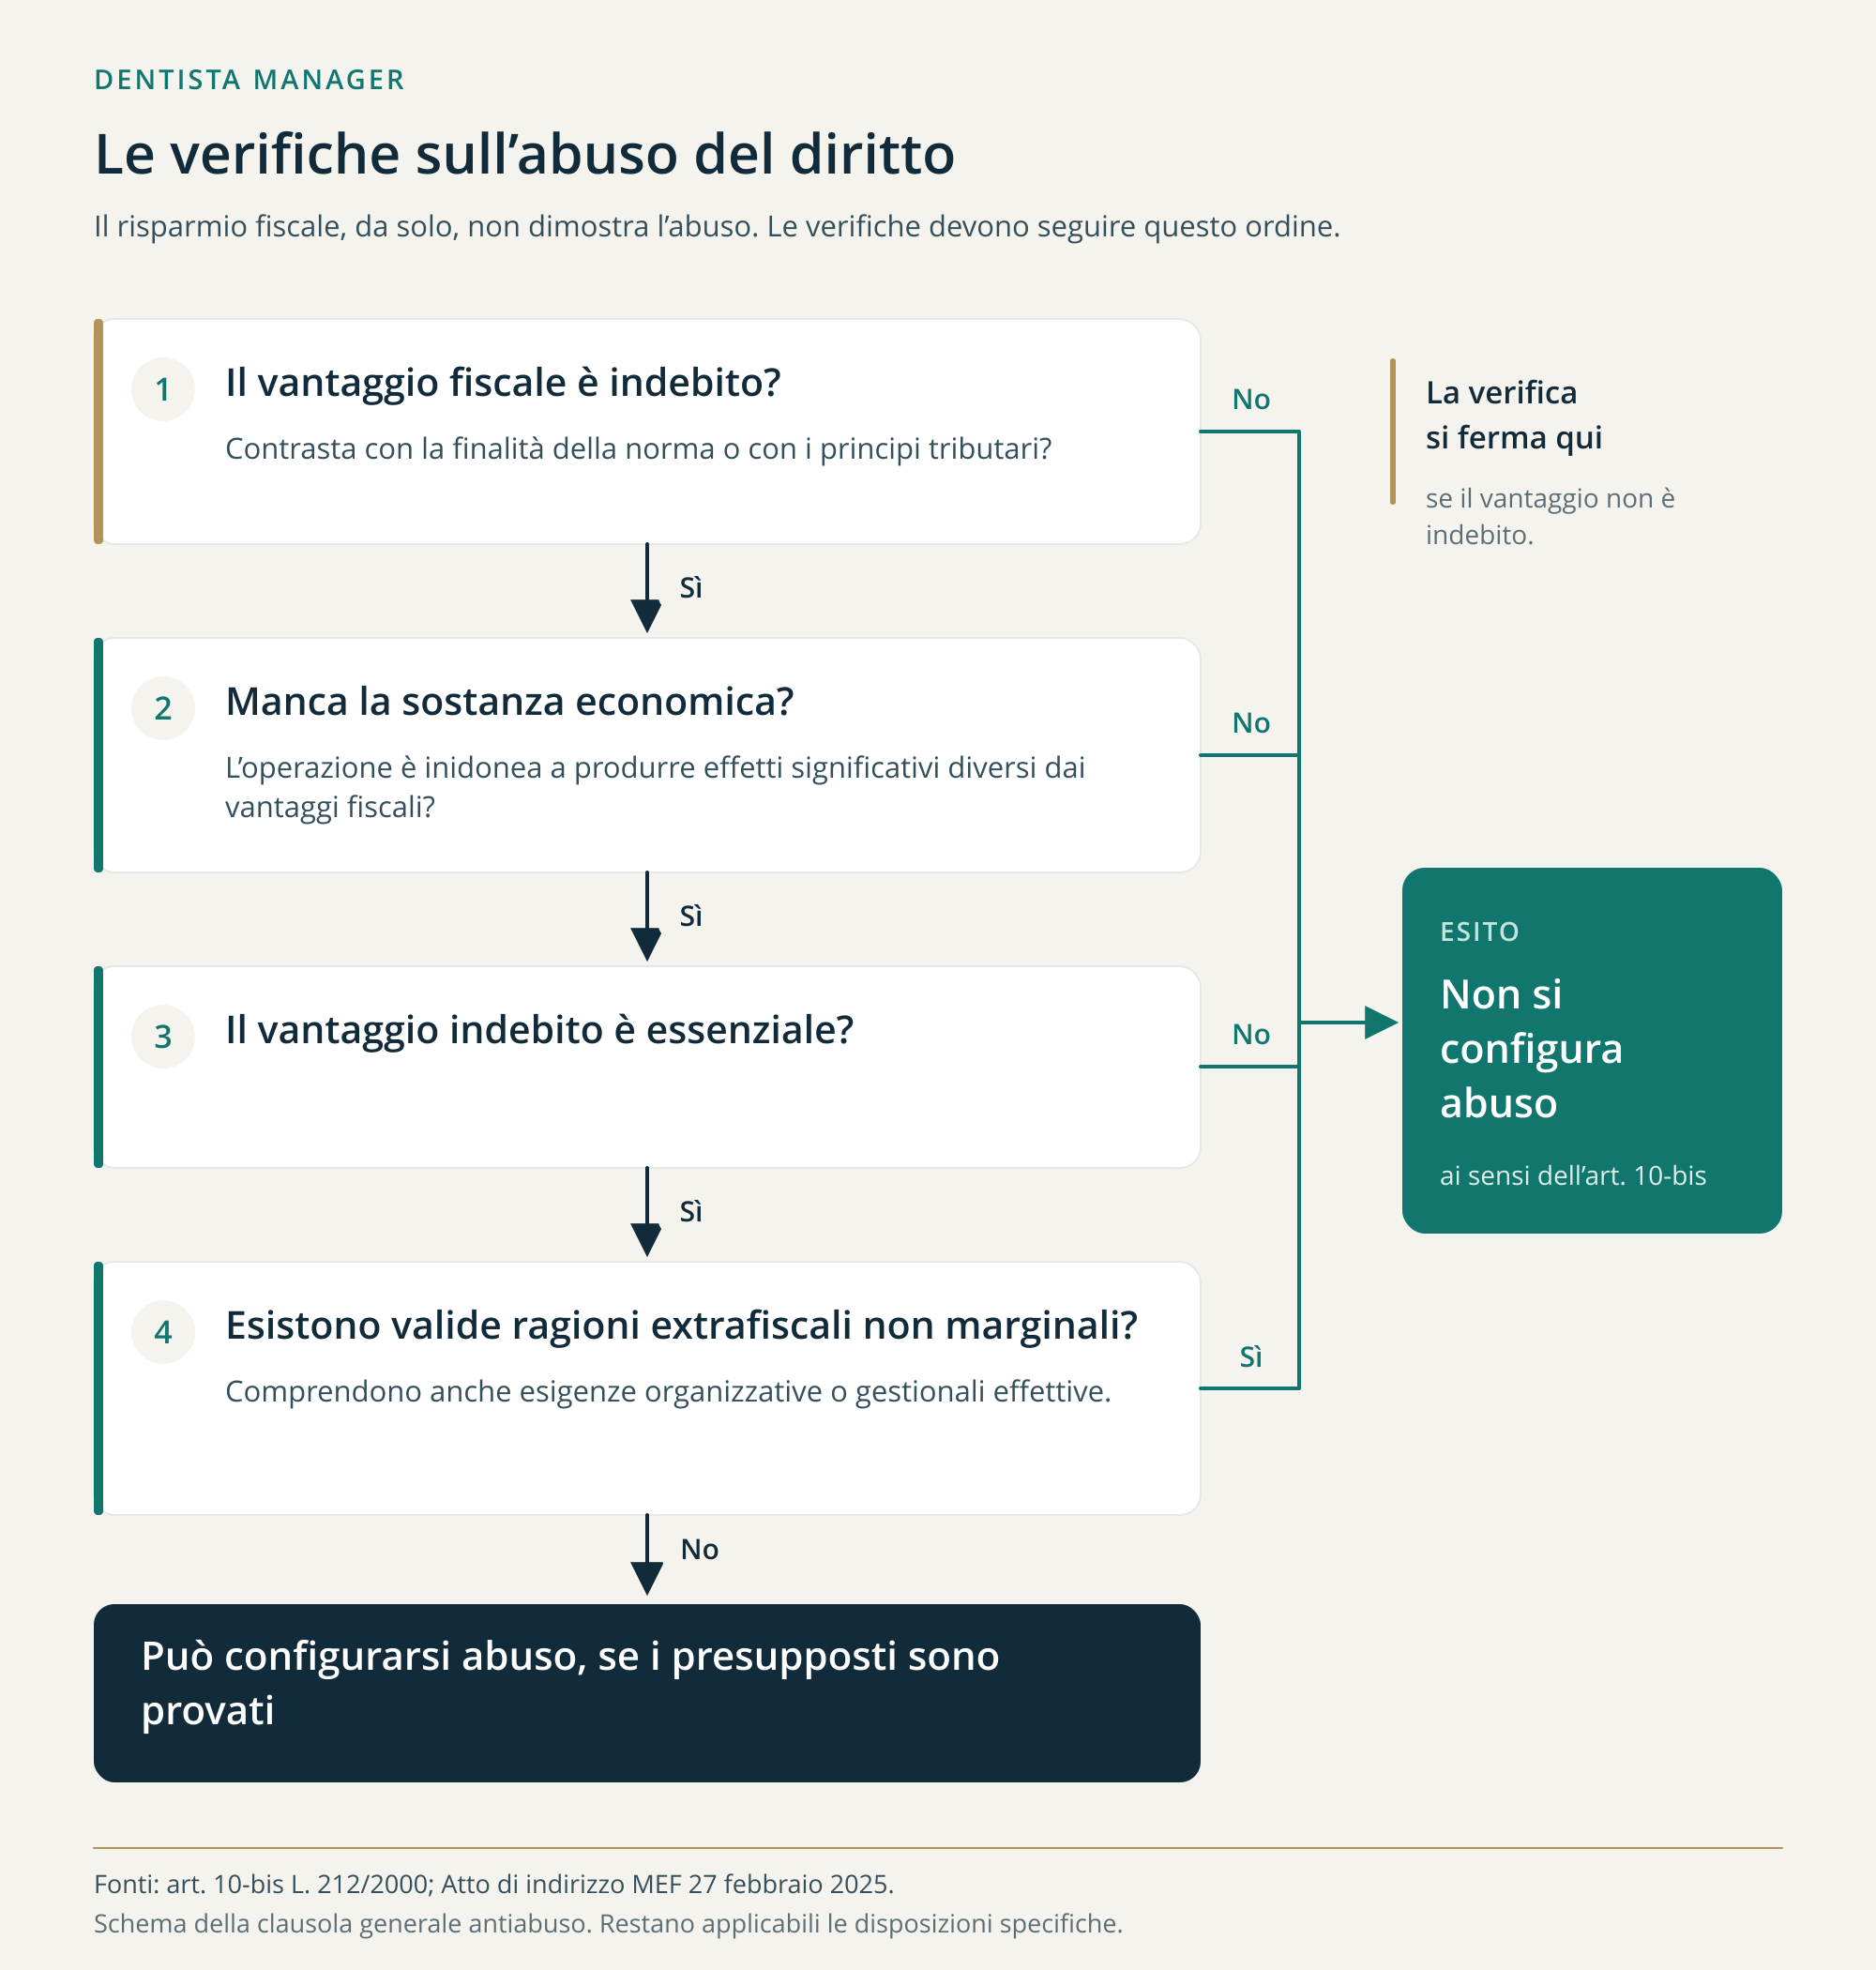
La verifica del vantaggio fiscale indebito viene prima degli altri presupposti. Se il vantaggio è coerente con la finalità delle norme, l’analisi antiabuso termina. Elaborazione da articolo 10-bis e Atto MEF del 27 febbraio 2025.
La legge consente di scegliere il percorso fiscalmente meno oneroso
Il comma 4 dell’articolo 10-bis tutela espressamente la libertà del contribuente di scegliere tra regimi opzionali e operazioni che comportano carichi fiscali diversi. Il significato pratico è chiaro: l’esistenza di un’alternativa più tassata non rende illecita quella meno onerosa.
La ratio di una norma è la finalità per la quale il legislatore l’ha introdotta. Il MEF spiega che, nell’esaminare una singola operazione, occorre verificare il rispetto della finalità della disposizione utilizzata, senza assumere come parametro obbligatorio il trattamento più gravoso di un’altra operazione. Se l’ordinamento consente una riorganizzazione in continuità fiscale, la possibilità di ottenere un risultato attraverso una vendita imponibile non impone di scegliere la vendita.
L’atto ministeriale affronta anche il caso di chi modifica la propria organizzazione per acquisire i requisiti di un regime favorevole. In assenza di limiti o indicazioni normative contrarie, il fatto che quei requisiti siano stati costruiti successivamente non basta a parlare di abuso. Resta da verificare che il risultato rispetti la funzione delle norme applicate.
Nelle sequenze composte da più atti, l’analisi deve riguardare il progetto complessivo. Il MEF richiama, tra gli altri, il divieto di doppia deduzione, cioè di utilizzare due volte la stessa componente economica per ridurre il reddito imponibile, e di salti d’imposta, ossia sottrazioni definitive alla tassazione che il legislatore non ha voluto. Contare gli atti notarili non permette di accertare nessuna di queste situazioni.
Neutralità fiscale e conservazione dei valori dello studio
La neutralità fiscale indica, nel contesto delle scissioni, che il trasferimento del patrimonio non determina, per il solo effetto dell’operazione, il realizzo fiscale di plusvalenze o minusvalenze. Per realizzo si intende l’evento al quale le norme collegano l’emersione di un risultato fiscalmente rilevante: può verificarsi anche senza incassare denaro, come accade in alcuni conferimenti. La plusvalenza è la differenza positiva tra il valore fiscale del realizzo e il costo riconosciuto dal Fisco; la minusvalenza è la corrispondente differenza negativa. Il costo fiscale può essere diverso sia dal valore di mercato sia dal valore riportato in bilancio.
L’articolo 173 del TUIR, il Testo unico delle imposte sui redditi, disciplina la neutralità della scissione e la continuità dei valori fiscali. Il patrimonio cambia collocazione societaria, ma conserva la propria storia tributaria. La differenza rispetto al valore di mercato resta latente, cioè non ancora tassata.
Immaginiamo, con numeri puramente esemplificativi, un immobile dello studio che valga 800.000 euro sul mercato e abbia un costo fiscale residuo di 300.000 euro. Una scissione fiscalmente neutrale può trasferirlo alla beneficiaria senza tassare subito il plusvalore di 500.000 euro, ma il valore fiscale rimane 300.000 euro. Se la beneficiaria lo venderà a 800.000 euro, a parità delle altre condizioni, quella differenza tornerà rilevante secondo le regole applicabili alla vendita.
| Elemento dell’esempio | Prima della scissione | Dopo la scissione |
|---|---|---|
| Valore di mercato dell’immobile | € 800.000 | € 800.000 |
| Costo fiscalmente riconosciuto | € 300.000 | € 300.000 |
| Plusvalore non ancora tassato | € 500.000 | € 500.000 |
La neutralità, dunque, non attribuisce una rivalutazione gratuita. Anche il rinvio dell’imposta può avere un valore finanziario e, in determinate condizioni, può assumere rilievo nell’analisi antiabuso; occorre però sempre accertarne il carattere indebito. Sarebbe scorretto sia considerare abusivo qualsiasi differimento, sia sostenere che il semplice rinvio escluda sempre l’abuso.
Il rapporto tra disponibilità della holding e imposizione dei soci è affrontato anche nell’articolo sul trasferimento degli utili nella holding e sul loro utilizzo. La distinzione tra risorse mantenute nell’organizzazione societaria e risorse attribuite al socio per il proprio impiego personale aiuta a leggere correttamente questi fenomeni. Dentista Manager
La risposta 217 e il riordino delle partecipazioni attraverso due holding
La risposta n. 217 del 16 novembre 2026 riguarda due persone fisiche che possiedono ciascuna il 50% di una società operativa, oltre a partecipazioni dirette in una società agricola. L’operativa detiene a sua volta altre partecipazioni, comprese quelle nell’agricola e in una società immobiliare, e possiede immobili. I soci vogliono riordinare il gruppo anche in vista della continuità familiare.
Il progetto si sviluppa in tre fasi. Ciascun socio costituisce una propria holding, interamente posseduta, e vi apporta le partecipazioni dirette. L’operativa realizza poi una scissione parziale proporzionale a favore delle due holding, trasferendo loro le partecipazioni nell’agricola e nell’immobiliare, insieme ai relativi crediti per finanziamenti. Infine, una seconda scissione trasferisce il patrimonio immobiliare dell’operativa alla società immobiliare.
Al termine, le funzioni risultano distribuite più chiaramente tra le società. Le due famiglie mantengono i rispettivi interessi economici attraverso le proprie holding. Non avviene una spartizione in cui una famiglia prende l’attività operativa e l’altra gli immobili; ciascuna conserva, indirettamente, la propria posizione. Neppure tutte le partecipazioni dell’operativa vengono necessariamente trasferite: il progetto riguarda quelle espressamente individuate.
L’Agenzia valuta l’intera sequenza e la considera coerente con la finalità delle disposizioni utilizzate. Le holding svolgeranno attività effettive di gestione e coordinamento delle partecipazioni, le attività proseguiranno e, nello scenario descritto, non sono previste cessioni dei beni interessati né una destinazione delle risorse estranea all’impresa. Non viene individuato un vantaggio fiscale indebito e l’analisi degli ulteriori elementi dell’abuso si arresta.
È difficile conciliare questa lettura con il parere di chi liquida una proposta del genere perché contiene “troppi passaggi”. La complessità può richiedere maggior lavoro professionale, ma non costituisce un presupposto dell’abuso. Il compito del consulente è comprendere a quale assetto conduca la sequenza e quali effetti fiscali produca, spiegando gli eventuali punti critici.
L’apporto a riserva senza aumento del capitale sociale
La risposta 217 affronta anche un aspetto tecnico che merita di essere spiegato. Il patrimonio netto è la differenza contabile tra attività e passività della società; comprende il capitale, le riserve e i risultati accumulati. Il capitale sociale è soltanto una sua componente, formalmente indicata nello statuto. Una riserva è una diversa voce del patrimonio netto, nella quale possono essere iscritti utili accantonati o apporti dei soci.
Un apporto a riserva incrementa quindi il patrimonio netto senza aumentare necessariamente il capitale sociale. Nel caso esaminato, ciascun socio trasferisce le partecipazioni alla propria holding e il relativo valore viene iscritto in una riserva per versamenti in conto capitale. Si tratta di un apporto patrimoniale, non di un finanziamento che la società debba restituire al socio.
La precedente risposta n. 9 del 20 gennaio 2026 aveva ammesso il realizzo controllato, cioè il criterio che collega il valore fiscale dell’apporto all’incremento del patrimonio netto della conferitaria, anche senza aumento di capitale. Il caso riguardava una persona che possedeva già integralmente sia la società conferita sia la conferitaria. L’operazione trasformava il controllo diretto in indiretto, senza modificare la titolarità sostanziale.
La risposta 217 estende il ragionamento, nelle condizioni esaminate, agli apporti di partecipazioni qualificate nelle due holding personali. Assume rilievo la conservazione dei rapporti partecipativi: ciascun socio mantiene attraverso la propria holding la partecipazione che prima deteneva direttamente. Questo chiarimento fiscale non equivale però a un’approvazione indiscriminata di qualsiasi apporto a riserva.
La perizia di stima è una relazione che attesta il valore dei beni conferiti nei casi previsti dalla disciplina societaria. Nel documento, la tesi secondo cui l’apporto a riserva permetterebbe di evitarla è esposta dai contribuenti; l’Agenzia esclude dal proprio parere la correttezza civilistica dell’operazione. Attribuirle una generale autorizzazione a procedere senza perizia sarebbe una lettura sbagliata, speculare a quella di chi vieta tutto per paura dell’abuso.
Il realizzo controllato non garantisce automaticamente imposta zero
Il realizzo controllato è un criterio fiscale per determinare il valore al quale viene considerato effettuato un conferimento di partecipazioni. Nelle condizioni previste dall’articolo 177 del TUIR, il valore rilevante è collegato all’incremento del patrimonio netto formato dalla conferitaria per effetto dell’operazione. Il confronto con il costo fiscale delle quote permette di determinare l’eventuale plusvalenza del conferente.
Se l’incremento rilevante coincide con il costo fiscale delle partecipazioni, non emerge una plusvalenza; questo risultato viene spesso chiamato neutralità indotta. È il risultato del criterio di calcolo, subordinato ai requisiti applicabili, e non un’esenzione automatica riconosciuta a qualsiasi trasferimento alla holding.
| Esempio ipotetico | Apporto al costo fiscale | Apporto superiore al costo fiscale |
|---|---|---|
| Valore economico delle quote | € 500.000 | € 500.000 |
| Costo fiscale documentato | € 50.000 | € 50.000 |
| Incremento rilevante del patrimonio netto | € 50.000 | € 100.000 |
| Plusvalenza risultante dal confronto | € 0 | € 50.000 |
La tabella riguarda il calcolo della plusvalenza nell’ipotesi in cui il regime sia applicabile; non rappresenta una stima di tutte le imposte o dei costi dell’operazione. La risposta 217 contiene una conferma concreta di questa distinzione: per alcune partecipazioni gli istanti prospettano un costo fiscale pari a zero, non riuscendo a documentarne la formazione, e un valore di apporto positivo. Non descrivono quindi necessariamente un’operazione interamente priva di imponibile.
Per le partecipazioni che non consentono alla conferitaria di acquisire o incrementare il controllo, il comma 2-bis ammette il regime alle condizioni stabilite. Nel caso delle società non quotate, una partecipazione è qualificata, ai fini di questa disposizione, se supera il 20% dei diritti di voto esercitabili nell’assemblea ordinaria oppure il 25% del capitale o del patrimonio. Le soglie sono alternative e devono essere superate. La conferitaria deve essere partecipata soltanto dal conferente oppure, se questi è una persona fisica, dal conferente e dai familiari individuati dalla norma.
Il 50% delle quote, a parità di diritti di voto, non attribuisce da solo la maggioranza dei voti: questo spiega l’utilizzo del comma 2-bis nei due apporti del caso esaminato. Se le quote trasferite riguardano a loro volta una holding, esistono ulteriori verifiche specifiche. Per l’inquadramento generale rimando all’approfondimento sui conferimenti qualificati a realizzo controllato. Dentista Manager
La PEX, dall’inglese participation exemption, è il regime di parziale esenzione delle plusvalenze derivanti dalla cessione di partecipazioni in presenza di determinati requisiti. Per le partecipazioni apportate alla holding ai sensi del comma 2-bis, l’articolo 177, comma 2-quater, richiede ai fini PEX il possesso ininterrotto in capo alla conferitaria dal primo giorno del sessantesimo mese precedente quello della cessione, oltre agli altri requisiti. Anche per questo non si può ricavare dall’interpello una promessa di conferire oggi e vendere subito dopo beneficiando automaticamente dell’esenzione.
La risposta 216 e le due scissioni immobiliari reciproche
La risposta n. 216/2026 esamina due società con gli stessi soci nelle medesime proporzioni. L’operativa possiede un immobile che, a seguito della riorganizzazione, non sarà più necessario alla propria attività; l’immobiliare possiede invece il fabbricato nel quale l’operativa intende concentrare la produzione, effettuando lavori di ristrutturazione.
Le società progettano due scissioni parziali proporzionali in direzioni opposte. L’immobiliare trasferisce all’operativa il fabbricato destinato alla produzione; l’operativa trasferisce all’immobiliare quello non più funzionale alla propria attività. L’assetto finale distribuisce le proprietà in modo coerente con le rispettive funzioni.
La permuta è il contratto con cui due soggetti si scambiano beni o diritti; può comportare l’emersione di valori fiscalmente imponibili. Il dubbio era che le due scissioni venissero considerate, nella sostanza, una permuta immobiliare. L’Agenzia chiarisce che la loro quasi contestualità non è sufficiente, da sola, a giustificare questa conclusione: rileva l’effettivo nuovo assetto organizzativo.
Nel caso rappresentato, il giudizio è favorevole ai fini dell’IRES, l’imposta sul reddito delle società, e dell’IRAP, l’imposta regionale sulle attività produttive. Il patrimonio rimane nell’ambito imprenditoriale e i plusvalori conservano la loro rilevanza fiscale futura. L’Agenzia esclude espressamente dal parere l’eventuale successiva vendita dell’immobile trasferito all’immobiliare, perché non era stata descritta in termini sufficientemente concreti.
Anche qui emerge il limite delle valutazioni sommarie: la reciprocità dei trasferimenti richiede di capire che cosa accade, ma non autorizza a concludere che si tratti necessariamente di uno scambio mascherato. Chi solleva un rischio specifico deve illustrarlo; limitarsi ad associare due frecce in direzioni opposte alla parola abuso non costituisce un’analisi professionale.
Un esempio applicato alla Srl odontoiatrica
Consideriamo un esempio didattico, distinto dai casi concreti degli interpelli. Paolo e Laura possiedono ciascuno il 50% di Odonto Srl, che gestisce l’ambulatorio ed è proprietaria dell’immobile. Vogliono organizzare autonomamente la futura trasmissione delle rispettive partecipazioni e separare la gestione immobiliare dall’attività clinica, mantenendo le medesime percentuali economiche.
Ciascuno costituisce una holding personale e vi trasferisce la propria partecipazione nell’operativa. Se ne ricorrono le condizioni, il trasferimento può utilizzare il realizzo controllato; la scelta fra conferimento con aumento di capitale e apporto a riserva richiede l’inquadramento concreto dell’operazione. Dopo questo passaggio, Paolo possiede integralmente la propria holding, Laura la propria e ciascuna holding possiede il 50% di Odonto Srl.
L’operativa realizza poi una scissione parziale proporzionale dell’immobile a favore di una nuova Immobiliare Srl. Le quote dell’immobiliare vengono attribuite ai soci della scissa, che a quel momento sono le due holding. Ciascuna holding si trova così a possedere il 50% dell’operativa e il 50% dell’immobiliare.
Odonto Srl rimane il soggetto che esercita l’attività sanitaria; cambia la proprietà delle sue quote e, con la scissione, quella dell’immobile. L’utilizzo dei locali da parte dell’ambulatorio dovrà essere disciplinato attraverso un titolo adeguato, per esempio una locazione, con condizioni e trattamento fiscale verificati separatamente.
È essenziale comprendere perché questo assetto può avere senso. Le holding organizzano le partecipazioni dei due soci e i rispettivi passaggi generazionali; l’operativa continua a gestire l’ambulatorio; l’immobiliare si occupa del bene e dei relativi investimenti. La struttura deve poi essere valutata rispetto a dimensioni, costi ricorrenti e progetti effettivi dello studio. Un’operazione può essere fiscalmente legittima e, per un determinato ambulatorio, economicamente poco conveniente: anche questa è una distinzione che un consulente dovrebbe saper spiegare.
Per gli aspetti generazionali, che richiedono una valutazione autonoma, si può leggere l’articolo su holding familiare e donazione delle quote. Organizzare la continuità delle partecipazioni è una finalità aziendale compatibile con la presenza della famiglia; destinare i beni dell’impresa al mero godimento privato dei soci è una situazione diversa. Dentista Manager
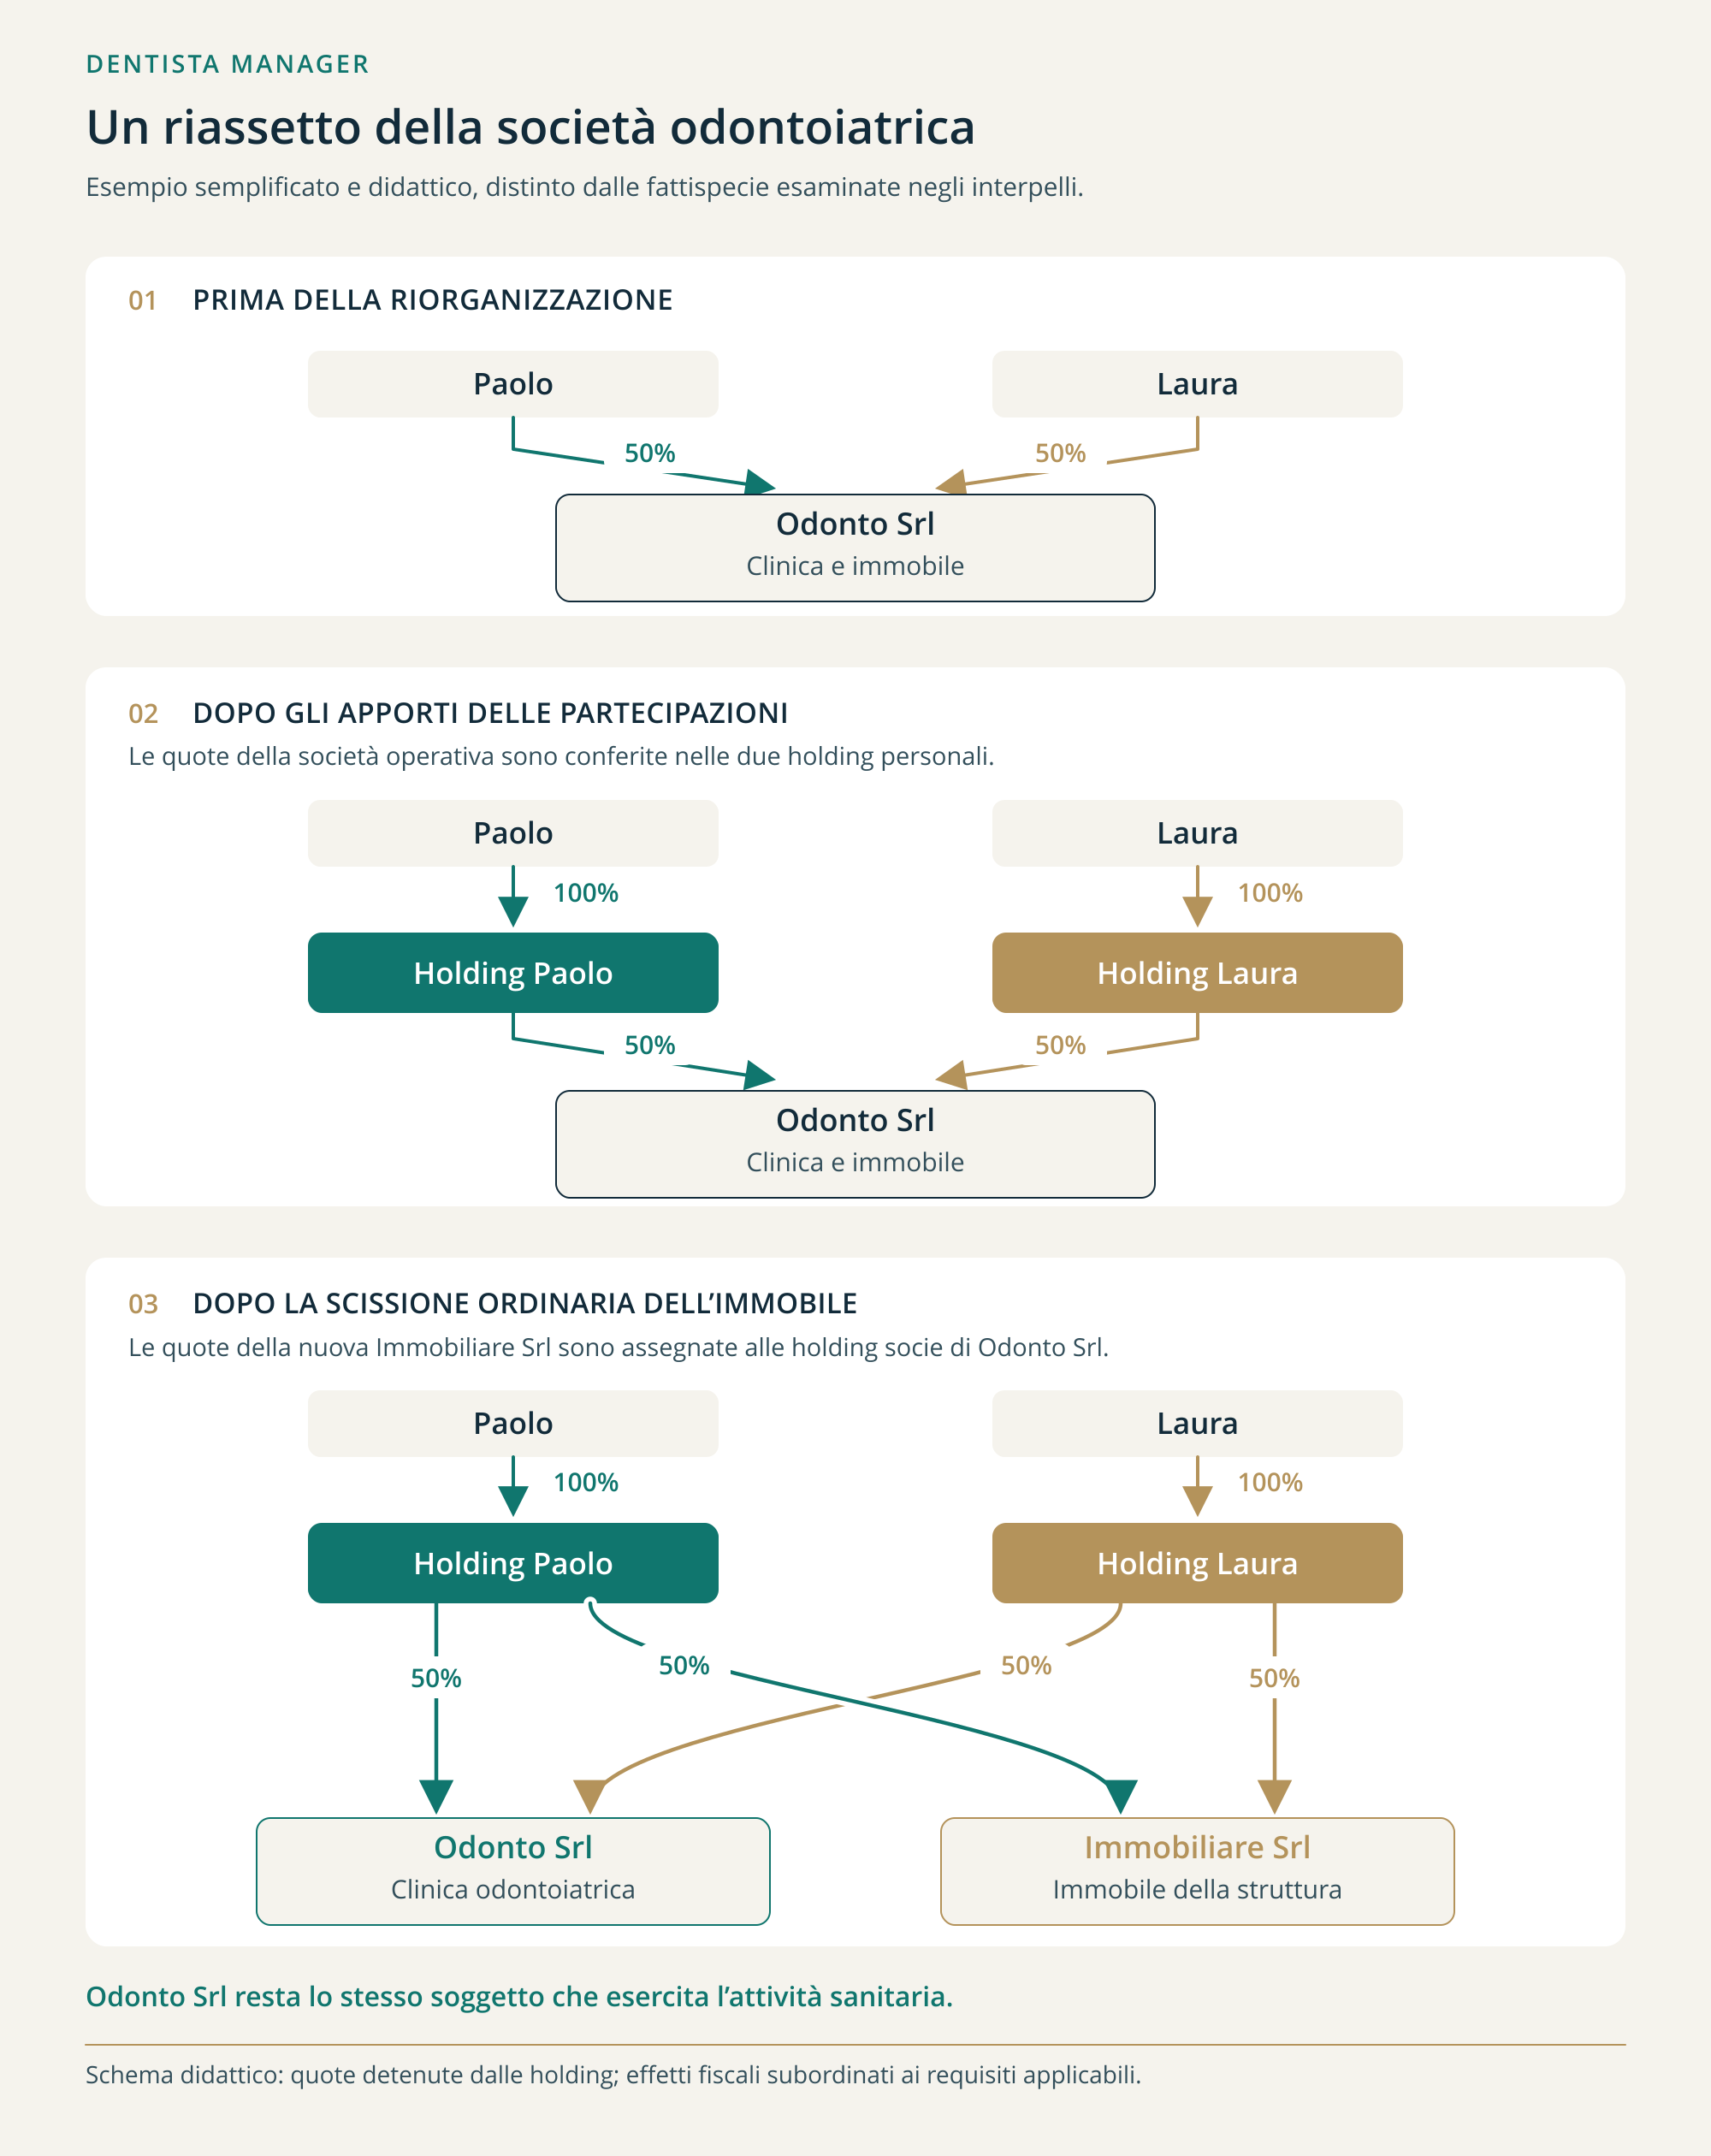
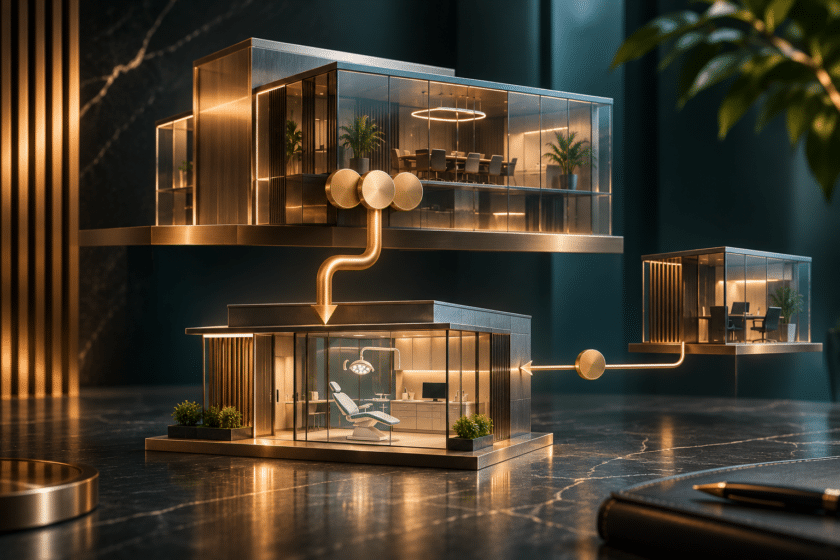
Esempio didattico in tre fasi. Le holding ricevono le quote della società immobiliare perché sono socie di Odonto Srl al momento della scissione ordinaria. Lo schema non riproduce integralmente la risposta 217.
La scissione ordinaria e lo scorporo producono strutture diverse
La scissione mediante scorporo, prevista dall’articolo 2506.1 del codice civile, permette alla società di assegnare tutto o parte del patrimonio a beneficiarie nuove o preesistenti, ricevendone essa stessa le relative quote. La differenza decisiva rispetto alla scissione ordinaria riguarda il soggetto al quale vengono attribuite le partecipazioni.
| Operazione | Chi riceve le quote della beneficiaria | Effetto nell’esempio dell’immobile |
|---|---|---|
| Scissione ordinaria proporzionale | I soci della società scissa | Le due holding possiedono direttamente l’immobiliare |
| Scissione mediante scorporo | La stessa società scissa | Odonto Srl possiede la partecipazione nell’immobiliare |
Gli interpelli 216 e 217 riguardano scissioni ordinarie. Non possono essere presentati come approvazione diretta di ogni progetto di scorporo. La scelta dipende dalla struttura proprietaria che si vuole ottenere e dai relativi effetti: separare l’immobile lasciando la partecipazione nell’immobiliare all’operativa produce un risultato diverso dall’attribuire quella partecipazione alle holding dei soci.
Abbiamo approfondito lo strumento nell’articolo sulla scissione con scorporo della Srl odontoiatrica. In entrambi i casi, il trasferimento del solo immobile va distinto dal trasferimento dell’azienda sanitaria. Se cambia il soggetto che esercita l’attività, il tema autorizzativo assume una portata diversa. Dentista Manager
Le verifiche concrete che danno valore alla consulenza
Una risposta a interpello è il parere con cui l’Agenzia esamina una questione sottoposta da un contribuente in relazione a fatti descritti. Le risposte pubblicate aiutano a comprendere l’orientamento amministrativo, ma non approvano automaticamente tutti i progetti che assomigliano a quello esaminato. I due documenti di novembre dichiarano i propri presupposti e lasciano impregiudicati i controlli sui fatti e sugli aspetti esclusi dal quesito.
Il lavoro necessario comincia dalla ricostruzione del costo fiscale delle quote e dei beni, delle passività trasferite e delle poste di patrimonio netto interessate. Prosegue con la verifica dei requisiti del regime invocato e della coerenza del progetto complessivo. Se sono previste vendite, attribuzioni ai soci o altri passaggi successivi già programmati, questi vanno considerati nell’analisi; non possono essere omessi soltanto per rendere più rassicurante la rappresentazione.
Le operazioni circolari, nelle quali i passaggi si annullano reciprocamente e ricostituiscono l’assetto iniziale lasciando un beneficio tributario, richiedono un esame particolare. Lo stesso vale per una struttura che, pur presentata come riorganizzazione, serva concretamente a mettere i beni a disposizione personale dei soci. Anche in questi casi, però, la contestazione dell’abuso richiede i suoi presupposti: il sospetto non sostituisce la prova del vantaggio indebito.
Per il dentista occorre inoltre coordinare il progetto con autorizzazione sanitaria, disponibilità dei locali, contratti e adempimenti regionali. Il mantenimento della stessa società esercente evita di confondere una modifica proprietaria con un trasferimento dell’attività, ma non permette di presumere l’assenza di ogni comunicazione o verifica amministrativa. Per le società tra professionisti si aggiungono le specifiche regole sulla compagine sociale. Questi aspetti non sono risolti dagli interpelli fiscali qui esaminati.
Infine, la neutralità delle imposte sui redditi non significa assenza di ogni imposta indiretta, costo notarile o spesa di gestione. Il preventivo dell’operazione e il confronto fra assetti alternativi fanno parte della valutazione. Il dentista ha bisogno di conoscere i rischi identificabili e i costi effettivi, insieme alle opportunità consentite dalla legge.
Il dentista ha diritto a una valutazione motivata
Le risposte 216 e 217 confermano un metodo che dovrebbe rendere meno accettabili certe semplificazioni. Il risparmio d’imposta, la costituzione di una holding, la vicinanza temporale degli atti e il ricorso a più operazioni non dimostrano, da soli, un abuso. Occorre verificare quale beneficio venga ottenuto, quale norma lo consenta e se il risultato contrasti con la sua finalità.
Se un commercialista ritiene abusivo un progetto, dovrebbe quindi spiegare al dentista quale vantaggio considera indebito, quale disposizione verrebbe aggirata e attraverso quali effetti concreti. Quando questa spiegazione manca, la parola abuso finisce per coprire un’analisi che non è stata svolta o non è stata comunicata al cliente. Il fatto che una risposta generica appaia prudente non la rende tecnicamente adeguata.
La responsabilità professionale comprende anche la capacità di distinguere un rischio reale dalla rinuncia preventiva a un’opportunità legittima. Un dentista può decidere che una riorganizzazione è troppo costosa, inadatta ai propri programmi o esposta a un’incertezza che non intende assumere, ma deve poterlo decidere sulla base di una valutazione comprensibile e motivata.
Quando il legislatore consente di scegliere tra operazioni con carichi fiscali diversi, il contribuente ha diritto a conoscere quella possibilità e a valutarla. Nei casi esaminati, l’Agenzia delle Entrate riconosce che tanto le due scissioni immobiliari reciproche quanto la sequenza di apporti e successive scissioni sono coerenti con le finalità delle disposizioni applicate e non producono un vantaggio fiscale indebito. Sarebbe singolare che a negare al dentista questa possibilità fosse il suo consulente, senza riuscire a spiegare quale finalità delle norme verrebbe contraddetta dal progetto.